Mirae Asset Ingatkan IHSG Masih Rapuh, Rupiah Jadi Salah Satu Penentu
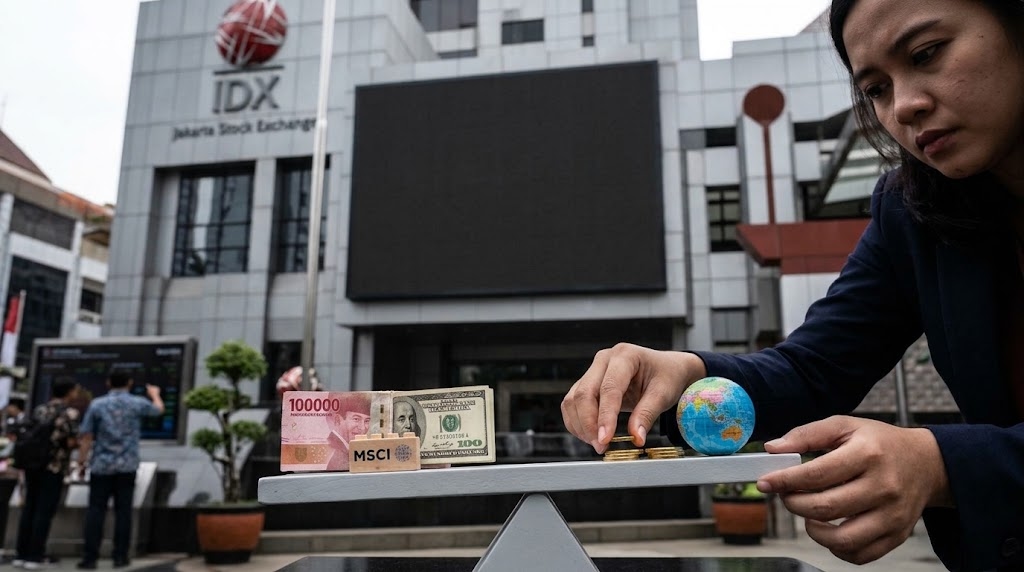
AKURAT.CO PT Mirae Asset Sekuritas Indonesia menilai pergerakan Indeks Harga Saham Gabungan (IHSG) masih rentan terhadap tekanan eksternal, ketidakpastian kebijakan global, hingga pelemahan nilai tukar rupiah.
Kondisi tersebut membuat investor belum bisa terlalu cepat menyimpulkan bahwa tekanan jual di pasar saham telah berakhir. Meskipun IHSG berhasil berbalik arah setelah sempat melemah selama perdagangan, posisi indeks masih jauh di bawah penutupan pekan sebelumnya.
Pada akhir Oktober, investor asing mencatatkan pembelian bersih atau net buy sekitar Rp655 miliar di seluruh pasar. Arus dana tersebut menjadi salah satu sinyal positif bagi pasar saham domestik. Namun, nilainya belum cukup untuk menunjukkan bahwa investor asing telah kembali mengakumulasi saham Indonesia secara konsisten.
Sebelumnya, pasar saham Indonesia menghadapi tekanan jual setelah muncul pengumuman konsultasi reklasifikasi pasar saham Indonesia oleh Morgan Stanley Capital International (MSCI). Ketidakpastian mengenai status pasar saham Indonesia dalam klasifikasi MSCI turut memengaruhi persepsi investor terhadap risiko investasi di dalam negeri.
Head of Research & Chief Economist PT Mirae Asset Sekuritas Indonesia, Rully Arya Wisnubroto, menilai pemulihan IHSG masih membutuhkan dukungan yang lebih kuat. Salah satu faktor yang perlu diperhatikan adalah perkembangan nilai tukar rupiah, selain konsistensi arus masuk dana asing.
“Kami tetap berhati-hati dan melihat pemulihan IHSG masih rapuh hingga arus dana asing membaik secara lebih konsisten dan tekanan terhadap rupiah mereda,” ujar Rully melalui catatan tertulis yang diterima AKURAT.CO, dikutip Selasa, 3 November 2026.
Pernyataan tersebut menunjukkan bahwa kenaikan indeks dalam satu sesi perdagangan belum bisa dijadikan satu-satunya indikator untuk menilai kondisi pasar. Investor juga perlu melihat apakah tekanan terhadap rupiah mulai mereda dan apakah dana asing kembali masuk dalam beberapa sesi perdagangan berikutnya.
Mengapa Pelemahan Rupiah Bisa Menentukan Arah IHSG?
Nilai tukar rupiah menjadi salah satu faktor penting yang memengaruhi daya tarik pasar saham Indonesia, terutama bagi investor asing. Pergerakan kurs tidak hanya berkaitan dengan perdagangan valuta asing, tetapi juga dapat memengaruhi perhitungan keuntungan, biaya operasional perusahaan, hingga ekspektasi terhadap kondisi ekonomi domestik.
Bagi investor asing, perubahan nilai tukar dapat memengaruhi hasil investasi ketika keuntungan dari saham Indonesia dikonversikan kembali ke mata uang asal mereka. Dengan kata lain, kenaikan harga saham dalam denominasi rupiah belum tentu menghasilkan keuntungan yang sama ketika dihitung menggunakan dolar AS atau mata uang lainnya.
Sebagai ilustrasi, investor asing yang membeli saham Indonesia dengan nilai Rp1 miliar akan memperhitungkan dua komponen ketika mengevaluasi hasil investasinya. Komponen pertama adalah perubahan harga saham, sedangkan komponen kedua adalah perubahan nilai tukar rupiah terhadap mata uang yang digunakan untuk mengukur portofolionya.
Jika harga saham naik, tetapi rupiah melemah cukup dalam, keuntungan yang diperoleh investor ketika dikonversikan ke mata uang asal dapat menjadi lebih kecil. Sebaliknya, penguatan rupiah dapat meningkatkan nilai investasi dalam mata uang asing, dengan asumsi harga saham tidak berubah.
Situasi tersebut membuat stabilitas rupiah menjadi salah satu pertimbangan investor global sebelum menambah alokasi dana ke pasar saham Indonesia. Ketika volatilitas kurs meningkat, investor dapat menilai bahwa risiko investasi di pasar domestik ikut bertambah.
Dampaknya juga dapat terasa pada perusahaan tercatat di Bursa Efek Indonesia (BEI). Emiten yang memiliki kewajiban dalam dolar AS atau bergantung pada bahan baku impor berpotensi menghadapi peningkatan beban biaya ketika rupiah melemah.
Perusahaan dengan pendapatan dalam rupiah, tetapi memiliki utang atau kebutuhan pembayaran dalam valuta asing, misalnya, perlu mengeluarkan lebih banyak rupiah untuk memenuhi kewajiban yang sama. Kondisi tersebut dapat menekan margin keuntungan apabila perusahaan tidak mampu meneruskan kenaikan biaya kepada konsumen.
Meski demikian, pelemahan rupiah tidak otomatis membuat seluruh saham mengalami penurunan. Perusahaan yang memiliki pendapatan ekspor dalam dolar AS atau penerimaan valuta asing lainnya bisa memperoleh keuntungan tertentu dari perubahan kurs. Karena itu, pengaruh nilai tukar terhadap kinerja emiten perlu dilihat berdasarkan struktur pendapatan, biaya, dan kewajiban masing-masing perusahaan.
Persoalan lainnya berkaitan dengan inflasi dan kebijakan moneter. Pelemahan rupiah yang berlangsung lama berpotensi meningkatkan harga barang impor, termasuk bahan baku dan energi. Jika tekanan tersebut meluas ke harga barang dan jasa domestik, ruang bagi otoritas moneter untuk melonggarkan kebijakan suku bunga dapat menjadi lebih terbatas.
Bagi pasar saham, situasi tersebut penting karena suku bunga memengaruhi biaya pendanaan perusahaan sekaligus daya tarik instrumen investasi lainnya. Ketika imbal hasil instrumen berbasis bunga meningkat, sebagian investor dapat mempertimbangkan kembali alokasi dananya dari saham ke instrumen yang dinilai memiliki risiko lebih rendah.
Dengan demikian, stabilitas rupiah memiliki hubungan dengan pasar saham melalui beberapa jalur sekaligus, mulai dari perhitungan keuntungan investor asing, biaya operasional emiten, tekanan inflasi, hingga ekspektasi suku bunga.
Ketidakpastian MSCI Masih Membayangi Pasar Saham Indonesia
Selain nilai tukar, ketidakpastian terkait MSCI menjadi persoalan lain yang perlu diperhatikan investor. Konsultasi mengenai reklasifikasi pasar saham Indonesia dapat memengaruhi persepsi investor institusi global terhadap aksesibilitas dan kelayakan pasar domestik sebagai tujuan investasi.
MSCI merupakan penyedia indeks saham global yang menjadi salah satu acuan bagi pengelola dana investasi. Sejumlah manajer investasi menggunakan indeks tersebut sebagai tolok ukur dalam menyusun portofolio, termasuk menentukan alokasi investasi berdasarkan negara dan pasar.
Ketika status suatu pasar atau komposisi saham dalam indeks mengalami perubahan, pengelola dana yang menjadikan indeks tersebut sebagai acuan dapat menyesuaikan portofolionya. Perubahan alokasi tersebut berpotensi memengaruhi arus dana masuk maupun keluar dari pasar saham terkait.
Dalam konteks Indonesia, ketidakpastian mengenai konsultasi reklasifikasi MSCI menjadi salah satu faktor yang membuat investor berhati-hati. Tekanan jual yang muncul setelah pengumuman tersebut juga menjadi latar belakang mengapa pembelian bersih asing sebesar Rp655 miliar belum dianggap cukup untuk mengonfirmasi perubahan tren.
Investor perlu membedakan antara arus dana masuk dalam satu hari dan perubahan perilaku investor dalam jangka waktu yang lebih panjang. Net buy yang terjadi dalam satu sesi perdagangan bisa menjadi sinyal awal, tetapi belum membuktikan bahwa investor asing telah mengubah pandangan mereka terhadap risiko pasar Indonesia.
Pemulihan yang lebih meyakinkan membutuhkan arus dana asing yang berkelanjutan. Selain itu, perkembangan kebijakan MSCI dan respons otoritas pasar domestik juga akan menjadi perhatian pelaku pasar.
Tekanan terhadap IHSG juga tidak terlepas dari perkembangan ekonomi global. Dalam narasi riset Mirae Asset, sejumlah indikator eksternal menjadi perhatian, terutama kebijakan suku bunga bank sentral Amerika Serikat atau Federal Reserve (The Fed), imbal hasil obligasi pemerintah AS, dan kenaikan harga minyak dunia.
The Fed mempertahankan suku bunga acuannya pada kisaran 3,75%–4,00% dengan sikap berhati-hati di tengah inflasi yang masih tinggi. Keputusan tersebut menunjukkan bahwa bank sentral AS masih mempertimbangkan risiko inflasi sebelum mengambil langkah kebijakan berikutnya.
Di sisi lain, imbal hasil obligasi pemerintah AS tenor 10 tahun bertahan di sekitar 5%. Tingkat imbal hasil tersebut menjadi salah satu acuan penting bagi investor global dalam membandingkan potensi keuntungan berbagai instrumen investasi.
Ketika imbal hasil obligasi AS berada pada tingkat tinggi, aset berbasis dolar AS dapat menjadi lebih menarik bagi sebagian investor. Kondisi tersebut berpotensi meningkatkan persaingan bagi pasar saham negara berkembang, termasuk Indonesia, dalam menarik aliran modal asing.


Dilarang mengambil dan/atau menayangkan ulang sebagian atau keseluruhan artikel di atas untuk konten akun media sosial komersil tanpa seizin redaksi.
Berita Terkait


Berita Terkini
Terpopuler
- 1Ancaman Denny Indrayana ke Presiden Prabowo Bentuk Penghinaan pada Mandat Rakyat
- 2Tujuh Dekade Asuransi Astra Menjaga Asa: Merajut Kemandirian Ekonomi UMKM, Perempuan, hingga Penyandang Disabilitas
- 3Memutus Mata Rantai Kejahatan Keuangan Digital: Upaya OJK Melindungi Masyarakat dari Jerat Judi Online
- 4Tak Tergilas Disrupsi, Tak Terjebak Perang Harga: Rahasia Bluebird Menjaga Takhta di Industri Transportasi Dalam Negeri
- 5Ina Liem Kini Setuju Gibran Mundur dari Wapres, Alasannya Bikin Heboh
- 6Moto3 Malaysia: Angkat Topi, Hiroshi Aoyama Terpukau dengan Penampilan Veda Ega Pratama di Sepang
- 7Putusan MA Soal Suket Gibran, Margarito Kamis Ungkap Dampaknya terhadap Jabatan Wapres
- 8Transfer Bank Kena Pajak Digital Mulai 9 November 2026? Ini Faktanya
- 9Djarum Berpeluang Jadi Tersangka Korporasi, Tunggu Hasil Penyidikan
- 10Pemerintah Pastikan Fundamental Ekonomi Tetap Kuat