Klaim Asuransi Properti Melonjak 75,8 Persen, Pelaku Usaha Makin Rentan Hadapi Bencana
AKURAT.CO Nilai klaim asuransi properti di Indonesia mencapai Rp5,78 triliun hingga kuartal II-2026. Angka tersebut melonjak 75,8% dibandingkan periode yang sama tahun sebelumnya. Kenaikan ini menjadi pengingat bahwa risiko kerusakan aset dapat menimbulkan kerugian besar bagi pelaku usaha, terlebih ketika perlindungan asuransi belum dimiliki secara memadai.
Berdasarkan data Asosiasi Asuransi Umum Indonesia (AAUI), klaim asuransi properti menjadi salah satu lini dengan nilai klaim tertinggi hingga semester I-2026. Di sisi lain, penetrasi asuransi umum di Indonesia baru sekitar 0,51% pada 2025. Kondisi tersebut memperlihatkan adanya kesenjangan antara potensi risiko yang dihadapi pemilik aset dan tingkat perlindungan finansial yang tersedia.
Lonjakan klaim asuransi properti sebesar 75,8% tidak serta-merta berarti frekuensi bencana meningkat dalam persentase yang sama. Nilai klaim juga dapat dipengaruhi besarnya kerusakan, nilai aset yang dipertanggungkan, serta karakteristik risiko yang terjadi. Namun, angka tersebut tetap menunjukkan besarnya beban kerugian yang harus ditanggung industri asuransi akibat kerusakan properti.
Bagi perusahaan, persoalannya bukan hanya bagaimana membangun kembali gedung atau mengganti mesin yang rusak. Gangguan operasional dapat membuat produksi berhenti, pendapatan berkurang, dan arus kas terganggu. Dalam situasi tertentu, dampak tersebut bahkan dapat mengancam keberlangsungan usaha yang telah dibangun selama bertahun-tahun.
Baca Juga: Studi Allianz: Risiko Bencana Meningkat, Asuransi Properti Semakin Penting untuk Pelaku Usaha
Baca Juga: IFG: Generasi Muda Rajin Menabung, tetapi Baru 9 Persen yang Memiliki Asuransi
Klaim Asuransi Properti Melonjak 75,8%, Tembus Rp5,78 Triliun
Data AAUI menunjukkan nilai klaim asuransi properti mencapai Rp5,78 triliun hingga kuartal II-2026. Nilai tersebut meningkat 75,8% secara tahunan atau year-on-year (YoY). Peningkatan ini menempatkan asuransi properti sebagai salah satu lini dengan nilai klaim terbesar di industri asuransi umum.
Besarnya nilai klaim tersebut perlu dilihat bersama dengan perkembangan perlindungan asuransi di Indonesia. Penetrasi asuransi umum yang masih berada di kisaran 0,51% pada 2025 memperlihatkan bahwa pemanfaatan produk asuransi belum menjangkau sebagian besar potensi aset dan risiko yang ada.
Kesenjangan perlindungan ini menjadi perhatian, terutama bagi perusahaan yang memiliki aset bernilai besar. Pabrik, gudang, gedung perkantoran, mesin produksi, hingga persediaan barang merupakan bagian penting dari kegiatan usaha. Kerusakan pada salah satu aset tersebut dapat menghambat proses bisnis secara keseluruhan.
Kenaikan klaim juga menjadi pengingat bahwa risiko tidak hanya melekat pada perusahaan besar. Usaha menengah dan kecil yang bergantung pada satu lokasi produksi, peralatan utama, atau persediaan tertentu juga dapat menghadapi tekanan berat ketika terjadi kebakaran maupun bencana lainnya.
Risiko Bencana Mengancam Aset dan Keberlangsungan Usaha
Direktur sekaligus Chief Technical Officer Allianz Utama Indonesia, Ignatius Hendrawan, menilai bencana dapat membawa dampak yang jauh lebih luas daripada kerusakan fisik. Peristiwa yang merusak bangunan atau mesin berpotensi menghentikan aktivitas usaha dan mengganggu perjalanan bisnis yang telah dibangun dalam waktu lama.
“Bencana tidak hanya merusak bangunan atau mesin, tetapi juga bisa menghentikan perjalanan usaha yang dibangun bertahun-tahun. Karena itu, pelaku usaha perlu memikirkan mitigasi risiko dan melindungi usahanya sejak awal. Perlindungan finansial, termasuk asuransi, dapat menjadi jaring pengaman agar usaha tidak hanya bertahan, tetapi juga memiliki kesempatan untuk bangkit kembali setelah terjadi risiko,” ujar Ignatius.
Risiko pertama yang paling mudah terlihat adalah kerugian materiil. Kebakaran, banjir, gempa bumi, atau kejadian lain dapat merusak bangunan, mesin produksi, kendaraan operasional, peralatan, hingga persediaan barang. Perusahaan kemudian harus menyiapkan biaya untuk memperbaiki atau mengganti aset yang rusak.
Namun, kerusakan fisik hanya menjadi satu bagian dari persoalan. Ketika fasilitas produksi tidak dapat digunakan, perusahaan mungkin harus menghentikan kegiatan operasional untuk sementara waktu. Kondisi ini dapat menghambat pengiriman barang, mengganggu pemenuhan pesanan pelanggan, dan membuat perusahaan kehilangan kesempatan memperoleh pendapatan.
Dampak berikutnya berkaitan dengan biaya yang tetap berjalan ketika usaha berhenti. Perusahaan masih harus membayar gaji karyawan, cicilan pembiayaan, sewa tempat, biaya administrasi, dan kewajiban lain sesuai kondisi bisnisnya. Sementara itu, pemasukan yang biasanya digunakan untuk membiayai kebutuhan tersebut dapat berkurang atau bahkan terhenti.
Kerugian juga dapat merembet ke aspek nonfinansial. Perusahaan yang gagal memenuhi pesanan berisiko kehilangan kepercayaan pelanggan. Reputasi bisnis dapat terdampak, sementara karyawan mungkin mengalami trauma, cedera, atau tekanan psikologis setelah menghadapi kejadian yang merusak tempat kerja mereka.
Penetrasi Asuransi Umum Baru 0,51%, Perlindungan Pelaku Usaha Masih Terbatas
Penetrasi asuransi umum Indonesia yang baru sekitar 0,51% pada 2025 memperlihatkan masih terbatasnya pemanfaatan perlindungan asuransi. Angka tersebut perlu dibaca sebagai gambaran penetrasi industri asuransi umum, bukan ukuran seluruh jenis asuransi di Indonesia.
Bagi pelaku usaha, rendahnya penetrasi tersebut menjadi perhatian karena nilai aset yang harus dilindungi dapat terus bertambah seiring perkembangan bisnis. Perusahaan yang memperluas kapasitas produksi, membuka gudang baru, atau menambah mesin perlu mempertimbangkan risiko terhadap aset-aset tersebut.
Tanpa perlindungan yang sesuai, perusahaan harus mengandalkan dana internal untuk membiayai pemulihan setelah terjadi kerusakan. Bagi bisnis dengan cadangan kas terbatas, pengeluaran mendadak dalam jumlah besar dapat mengganggu modal kerja dan rencana ekspansi.
Meski demikian, memiliki polis asuransi saja tidak otomatis membuat seluruh risiko usaha terlindungi. Pelaku usaha perlu memahami jenis perlindungan, nilai pertanggungan, risiko yang dijamin, pengecualian, hingga kewajiban yang tercantum dalam polis. Pemahaman tersebut penting agar perlindungan yang dipilih sesuai dengan karakteristik aset dan kegiatan bisnis.
Kerugian Bencana Tak Berhenti pada Kerusakan Aset, Arus Kas Ikut Terancam
Salah satu risiko terbesar setelah bencana adalah terhentinya arus pendapatan ketika perusahaan masih harus menanggung biaya operasional. Situasi ini dapat membuat bisnis mengalami tekanan keuangan meskipun sebagian asetnya masih dapat diselamatkan.
Sebagai ilustrasi, sebuah pabrik mengalami kebakaran sehingga kegiatan produksinya berhenti selama tiga bulan. Selama masa pemulihan, perusahaan tidak dapat menghasilkan barang seperti biasa. Pesanan pelanggan tertunda, pemasukan menurun, dan perusahaan harus mencari sumber pendanaan untuk memperbaiki fasilitas produksi.
Pada saat bersamaan, sejumlah pengeluaran tetap dapat berjalan. Perusahaan masih perlu membayar gaji pekerja, biaya administrasi, kewajiban pembiayaan, serta biaya lain yang tidak langsung berhenti ketika produksi terganggu. Jika tidak memiliki cadangan dana dan perlindungan yang sesuai, tekanan arus kas dapat semakin berat.
Simulasi tersebut merupakan gambaran hipotetis, bukan perhitungan kerugian PT Bali Agung Waters. Besarnya dampak pada setiap perusahaan akan berbeda, bergantung pada skala usaha, lama penghentian operasional, struktur biaya, serta kemampuan perusahaan memindahkan kegiatan produksi ke fasilitas lain.
Karena itu, mitigasi risiko sebaiknya tidak hanya berfokus pada perlindungan bangunan dan mesin. Perusahaan juga perlu memikirkan bagaimana membiayai kegiatan usaha selama masa pemulihan, menjaga hubungan dengan pelanggan, dan memastikan karyawan tetap memperoleh kepastian kerja.
Kebakaran Pabrik Balian Water Jadi Gambaran Risiko yang Dihadapi Pelaku Usaha
Gambaran nyata mengenai dampak bencana terhadap kegiatan bisnis dapat dilihat dari pengalaman PT Bali Agung Waters, produsen air minum dalam kemasan Balian Water yang berlokasi di Karangasem, Bali.
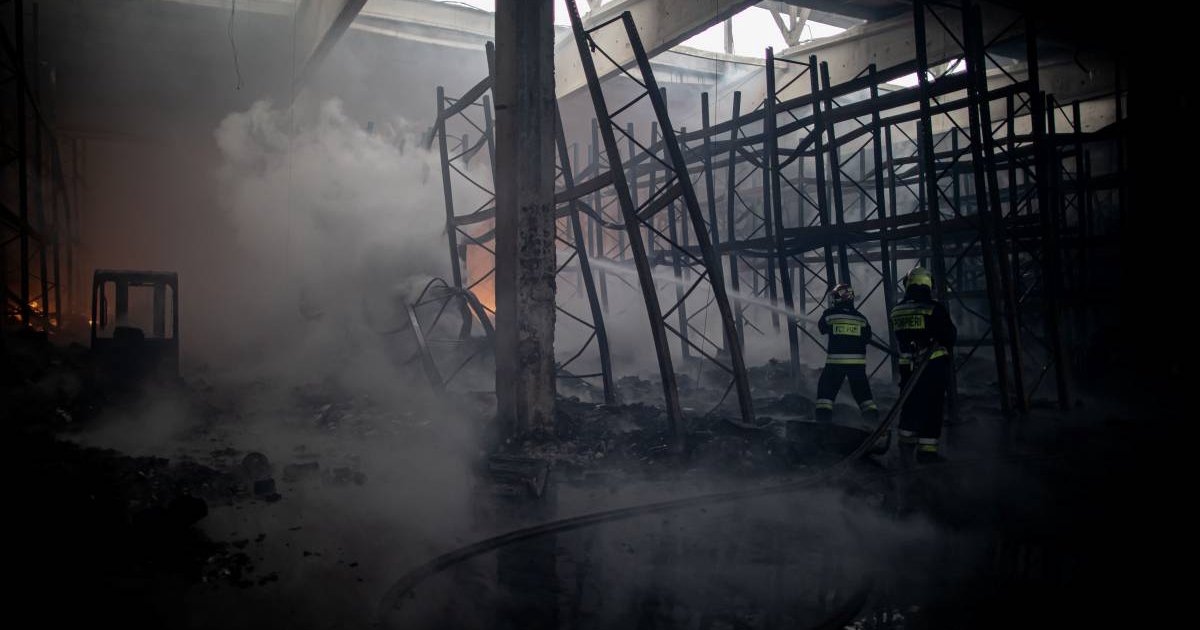
Pada 2025, pabrik perusahaan tersebut mengalami kebakaran besar akibat hubungan arus pendek listrik. Peristiwa itu merusak bangunan, mesin, dan isi pabrik sehingga menimbulkan kerugian hingga miliaran rupiah.
Bagi perusahaan manufaktur, kerusakan fasilitas produksi dapat membawa konsekuensi berantai. Selain kehilangan aset fisik, kegiatan produksi berpotensi terganggu dan perusahaan perlu menjalankan proses pemulihan sebelum kembali beroperasi secara normal.
PT Bali Agung Waters memiliki polis Property All Risk dengan perluasan perlindungan Business Interruption dari Allianz Utama. Penanganan klaim kemudian melibatkan sejumlah pihak, antara lain penilai kerugian atau loss adjuster, penyelidik kebakaran, serta perusahaan restorasi.
Senior Accounting & Tax Manager PT Bali Agung Waters, Wahyu Desti Eka Sari, menjelaskan proses penanganan klaim dilakukan melalui koordinasi sejak survei lokasi hingga investigasi penyebab kebakaran.
“Sejak awal, proses penanganan klaim berjalan terkoordinasi, mulai dari survei lokasi hingga investigasi penyebab kebakaran. Dalam waktu kurang lebih tiga bulan, klaim kerugian material kami sudah dapat diselesaikan, disusul interim settlement untuk klaim Business Interruption. Kepastian ini memberi ruang bagi kami untuk menjaga arus kas dan tetap fokus pada pemulihan,” ujar Wahyu melalui catatan tertulis Allianz yang diterima AKURAT.CO, dikutip Selasa, 3 November 2026.
Penyelesaian klaim kerugian material dalam waktu sekitar tiga bulan memberikan kepastian bagi perusahaan untuk melanjutkan proses pemulihan. Sementara itu, interim settlement untuk klaim Business Interruption merupakan pembayaran sementara, bukan berarti seluruh klaim gangguan usaha telah diselesaikan.
Pengalaman tersebut memperlihatkan bahwa perlindungan asuransi dapat membantu perusahaan menghadapi konsekuensi finansial setelah terjadi kerusakan. Namun, hasil penanganan klaim tetap bergantung pada ketentuan polis, dokumen pendukung, proses penilaian kerugian, dan kesesuaian kejadian dengan risiko yang dijamin.
Property All Risk dan Business Interruption Jadi Perlindungan bagi Aset Usaha
Salah satu jenis perlindungan yang dapat dipertimbangkan pelaku usaha adalah asuransi properti Property All Risk. Produk ini memberikan perlindungan terhadap kerugian atau kerusakan fisik atas objek yang dipertanggungkan, seperti bangunan, mesin, peralatan, dan persediaan barang, sesuai ketentuan polis.
Istilah All Risk tidak berarti seluruh jenis kejadian otomatis ditanggung. Perlindungan tetap memiliki batasan, pengecualian, persyaratan, serta ketentuan tertentu. Oleh sebab itu, perusahaan perlu memeriksa secara terperinci risiko yang dijamin dan tidak dijamin sebelum membeli polis.
Perusahaan juga dapat mempertimbangkan perluasan Business Interruption. Perlindungan ini ditujukan untuk membantu mengantisipasi kerugian finansial akibat terganggunya kegiatan usaha setelah terjadi kerusakan fisik yang dijamin dalam polis.
Secara sederhana, Property All Risk berfokus pada kerusakan fisik terhadap aset yang diasuransikan, sedangkan Business Interruption berkaitan dengan konsekuensi finansial dari terganggunya kegiatan usaha. Keduanya dapat saling melengkapi, tetapi manfaat Business Interruption tetap mengikuti syarat dan ketentuan polis.
Dalam menentukan perlindungan, pelaku usaha perlu memastikan nilai pertanggungan mencerminkan nilai aset yang dimiliki. Nilai bangunan, mesin, dan persediaan dapat berubah seiring waktu. Jika nilai pertanggungan tidak diperbarui, perusahaan berisiko mengalami underinsurance, yakni kondisi ketika nilai pertanggungan lebih rendah daripada nilai aset sebenarnya.
Mengapa Pelaku Usaha Perlu Memperkuat Mitigasi Risiko?
Asuransi merupakan salah satu instrumen pengelolaan risiko, tetapi bukan pengganti upaya pencegahan. Perusahaan tetap perlu memastikan fasilitas produksi, instalasi listrik, sistem pemadam kebakaran, dan prosedur keselamatan kerja berada dalam kondisi memadai.
Pemeriksaan berkala terhadap instalasi listrik, mesin, dan peralatan juga penting untuk mengidentifikasi potensi gangguan sebelum berkembang menjadi insiden. Perusahaan dapat menyusun prosedur tanggap darurat, jalur evakuasi, serta pelatihan keselamatan bagi karyawan.
Selain itu, pelaku usaha perlu memiliki rencana keberlangsungan bisnis atau business continuity plan. Rencana ini dapat mencakup alternatif lokasi produksi, pemasok cadangan, sistem pencadangan data, hingga strategi komunikasi dengan pelanggan ketika kegiatan operasional terganggu.
Perusahaan juga perlu mengevaluasi polis secara berkala. Perubahan skala usaha, penambahan aset, renovasi bangunan, dan perubahan proses produksi dapat memengaruhi kebutuhan perlindungan. Konsultasi dengan perusahaan asuransi atau pialang asuransi dapat membantu pelaku usaha memahami cakupan yang sesuai dengan profil risikonya.
Ignatius menilai pengalaman kebakaran yang dialami PT Bali Agung Waters menjadi pengingat bahwa bencana dapat datang kapan saja dan membawa dampak luas bagi perusahaan.
“Kejadian yang menimpa PT Bali Agung Waters menjadi pengingat bahwa bencana bisa datang kapan saja dan dampaknya bisa sangat luas. Namun dengan perlindungan yang tepat, pelaku usaha memiliki peluang lebih besar untuk bertahan dan bangkit kembali. Allianz Utama berkomitmen untuk terus mendampingi pelaku usaha di Indonesia agar lebih siap menghadapi risiko, sekaligus menjaga ketahanan ekonomi nasional,” ujar Ignatius.
Lonjakan klaim asuransi properti hingga Rp5,78 triliun menjadi sinyal penting bagi pelaku usaha untuk mengevaluasi kesiapan menghadapi risiko. Kerusakan aset dapat menjadi awal dari persoalan yang lebih besar ketika produksi berhenti, pendapatan terganggu, dan biaya operasional tetap berjalan.
Di tengah penetrasi asuransi umum yang masih sekitar 0,51%, penguatan mitigasi perlu dilakukan melalui kombinasi pencegahan, perencanaan keuangan, dan perlindungan asuransi yang sesuai. Tujuannya bukan sekadar mengganti aset yang rusak, melainkan menjaga agar perusahaan memiliki kemampuan untuk pulih dan melanjutkan kegiatan usahanya.
Baca Juga: Strategi Allianz Perluas Pendidikan Inklusif Lewat Pelatihan 50 Guru SLB
Baca Juga: Gandeng Indra Sjafri hingga Bambang Pamungkas, Allianz Bekali Pemain Muda dengan Mental Profesional
FAQ
1. Mengapa klaim asuransi properti meningkat pada 2026?
Berdasarkan data AAUI, nilai klaim asuransi properti meningkat 75,8% secara tahunan hingga kuartal II-2026. Kenaikan nilai klaim dapat dipengaruhi oleh besarnya kerusakan, nilai aset yang diasuransikan, dan karakteristik risiko yang terjadi. Angka tersebut tidak otomatis menunjukkan frekuensi bencana meningkat sebesar 75,8%.
2. Berapa nilai klaim asuransi properti hingga kuartal II-2026?
Nilai klaim asuransi properti mencapai Rp5,78 triliun hingga kuartal II-2026. Angka tersebut meningkat 75,8% dibandingkan periode yang sama tahun sebelumnya.
3. Apa yang menyebabkan pelaku usaha rentan mengalami kerugian akibat bencana?
Pelaku usaha rentan mengalami kerugian karena bencana dapat merusak bangunan, mesin, peralatan, dan persediaan barang. Kerusakan tersebut juga dapat menghentikan operasional, mengurangi pendapatan, mengganggu arus kas, serta menurunkan kepercayaan pelanggan.
4. Apa manfaat asuransi properti bagi perusahaan?
Asuransi properti dapat membantu perusahaan mengantisipasi kerugian finansial akibat kerusakan fisik pada aset yang dipertanggungkan. Perlindungan ini dapat mengurangi beban biaya pemulihan, sesuai dengan objek, risiko, batas pertanggungan, dan ketentuan dalam polis.
5. Apa perbedaan Property All Risk dan Business Interruption?
Property All Risk memberikan perlindungan terhadap kerusakan fisik aset yang diasuransikan sesuai ketentuan polis. Sementara itu, Business Interruption merupakan perluasan perlindungan yang dapat membantu mengantisipasi kerugian finansial akibat terganggunya kegiatan usaha setelah terjadi kerusakan fisik yang dijamin.
6. Bagaimana cara perusahaan melindungi aset dari risiko bencana?
Perusahaan dapat melakukan pemeriksaan berkala terhadap bangunan dan instalasi listrik, menyediakan sistem keselamatan dan pemadam kebakaran, menyusun prosedur tanggap darurat, serta memiliki rencana keberlangsungan bisnis. Pelaku usaha juga perlu mengevaluasi nilai pertanggungan dan memastikan polis sesuai dengan profil risiko asetnya.


Dilarang mengambil dan/atau menayangkan ulang sebagian atau keseluruhan artikel di atas untuk konten akun media sosial komersil tanpa seizin redaksi.
Berita Terkait


Berita Terkini
Terpopuler
- 1Ancaman Denny Indrayana ke Presiden Prabowo Bentuk Penghinaan pada Mandat Rakyat
- 2Tujuh Dekade Asuransi Astra Menjaga Asa: Merajut Kemandirian Ekonomi UMKM, Perempuan, hingga Penyandang Disabilitas
- 3Memutus Mata Rantai Kejahatan Keuangan Digital: Upaya OJK Melindungi Masyarakat dari Jerat Judi Online
- 4Tak Tergilas Disrupsi, Tak Terjebak Perang Harga: Rahasia Bluebird Menjaga Takhta di Industri Transportasi Dalam Negeri
- 5Ina Liem Kini Setuju Gibran Mundur dari Wapres, Alasannya Bikin Heboh
- 6Moto3 Malaysia: Angkat Topi, Hiroshi Aoyama Terpukau dengan Penampilan Veda Ega Pratama di Sepang
- 7Putusan MA Soal Suket Gibran, Margarito Kamis Ungkap Dampaknya terhadap Jabatan Wapres
- 8Prediksi Skor Shakhtar vs Sporting CP 4 November 2026: Sama-Sama Incar Kebangkitan
- 9Pemerintah Tegaskan Perekonomian Indonesia Masih Positif Jelang Akhir Tahun
- 10Ketua KPK Ingatkan Nusron Wahid Penuhi Panggilan Penyidik Tanpa Harus Dijemput Paksa