Sunlife Syariah Diresmikan, Inilah Kekuatan Perusahaan dalam Menggarap Pasar Asuransi Syariah
AKURAT.CO Kebutuhan perlindungan finansial semakin penting ketika masyarakat harus menghadapi berbagai risiko kehidupan, mulai dari biaya kesehatan, pendidikan anak, hingga persiapan masa pensiun. Namun, besarnya kebutuhan tersebut belum sepenuhnya diikuti oleh akses masyarakat terhadap produk keuangan berbasis syariah.
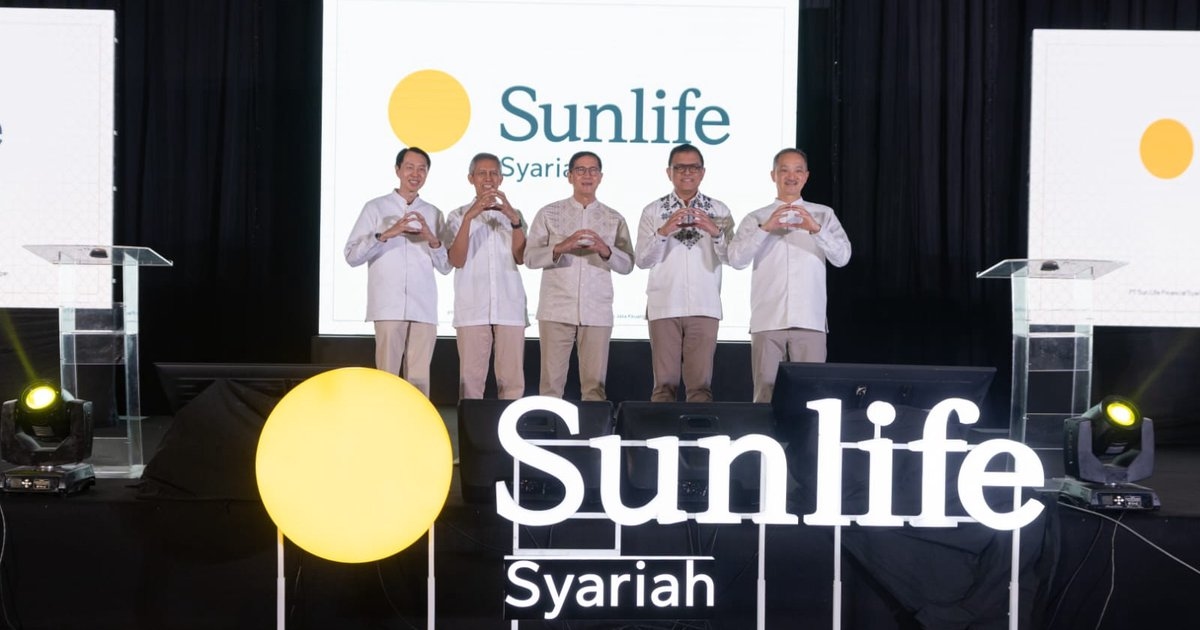
Peluang inilah yang ingin dimanfaatkan PT Sun Life Financial Syariah Indonesia atau Sunlife Syariah setelah resmi beroperasi sebagai entitas mandiri melalui pemisahan unit usaha syariah (spin-off) dari PT Sun Life Financial Indonesia.
Sunlife Syariah memasuki pasar dengan sejumlah kekuatan fundamental, mulai dari tingkat Risk Based Capital (RBC) sebesar 301%, pengalaman Sun Life lebih dari 160 tahun secara global, kemitraan dengan tiga bank syariah, hingga dukungan 487 tenaga pemasar syariah tersertifikasi. Modal tersebut menjadi fondasi perusahaan untuk memperluas jangkauan perlindungan di tengah potensi industri asuransi syariah Indonesia yang masih besar.
Peresmian Sunlife Syariah diperkenalkan dalam ajang HijrahFest LinkUp 2026 di Jakarta pada 1 November 2026. Kehadiran entitas mandiri ini sekaligus menandai langkah perusahaan untuk lebih fokus mengembangkan solusi perlindungan berbasis syariah bagi keluarga Indonesia.
Baca Juga: Jumlah Agen Asuransi Syariah Masih Terbatas, Begini Cara Sompo Perluas Pasar Lewat Aliansi
Baca Juga: Tugu Insurance Alihkan Portofolio Asuransi Syariah, Berikut Info yang Harus Diketahui Nasabah
Sunlife Syariah Resmi Berdiri Mandiri Setelah Spin-Off, Apa Artinya bagi Bisnis Perusahaan?
Pemisahan unit usaha syariah atau spin-off menjadi langkah penting bagi Sunlife dalam memperkuat pengembangan bisnis perlindungan berbasis syariah. Melalui proses tersebut, Sunlife Syariah kini beroperasi sebagai perusahaan tersendiri dengan struktur kelembagaan dan tata kelola yang lebih terfokus.
Kemandirian ini memberikan ruang bagi perusahaan untuk mengembangkan strategi bisnis, operasional, dan solusi perlindungan sesuai prinsip syariah. Sunlife Syariah juga memiliki Direksi, Dewan Komisaris, serta Dewan Pengawas Syariah tersendiri dan tetap berada di bawah pengawasan Otoritas Jasa Keuangan (OJK).
Dari perspektif bisnis, pemisahan tersebut memungkinkan perusahaan memberikan perhatian lebih besar terhadap karakteristik pasar asuransi syariah. Kebutuhan peserta, pengembangan produk, pengelolaan dana, hingga pendekatan distribusi dapat diarahkan secara lebih spesifik tanpa harus melebur dalam operasional unit usaha konvensional.
Presiden Direktur Sun Life Indonesia, Albertus Wiroyo, mengatakan pemisahan unit usaha syariah memungkinkan perusahaan memperkuat fokus pengembangan perlindungan yang sesuai dengan kebutuhan masyarakat.
"Spin-off Sunlife Syariah memungkinkan kami lebih berfokus pada pengembangan solusi perlindungan asuransi yang relevan dengan kebutuhan masyarakat, sekaligus mendukung pertumbuhan industri asuransi syariah di Indonesia," ujar Albertus melalui catatan tertulis, dikutip Senin, 2 November 2026.
Menurutnya, langkah tersebut juga diharapkan dapat mendorong pemahaman masyarakat mengenai perlindungan syariah sekaligus memperluas akses terhadap produk asuransi.
Dengan demikian, spin-off bukan sekadar perubahan status kelembagaan. Langkah tersebut menjadi fondasi bagi Sunlife Syariah untuk membangun strategi bisnis yang lebih terarah dalam menggarap segmen pasar syariah.
Apa Kekuatan Fundamental Sunlife Syariah untuk Menggarap Pasar?
Salah satu aspek yang menjadi perhatian dalam pengembangan bisnis asuransi adalah kemampuan perusahaan menjaga kesehatan keuangan sekaligus memenuhi kewajibannya kepada peserta.
Dalam hal ini, Sunlife Syariah memiliki sejumlah modal yang dapat mendukung operasionalnya sebagai entitas mandiri. Salah satunya tercermin dari tingkat Risk Based Capital (RBC) perusahaan yang mencapai 301%.
RBC Sunlife Syariah Mencapai 301 Persen
RBC merupakan indikator tingkat kesehatan keuangan perusahaan asuransi yang menggambarkan kemampuan perusahaan memenuhi kewajiban berdasarkan profil risiko yang dimilikinya.
Dalam industri asuransi Indonesia, ketentuan minimum RBC ditetapkan sebesar 120%. Dengan pencapaian RBC 301%, posisi Sunlife Syariah berada 181 poin persentase di atas batas minimum tersebut.
Angka ini menunjukkan bahwa perusahaan memiliki tingkat solvabilitas yang berada di atas persyaratan minimum regulator. Bagi industri asuransi, indikator tersebut penting karena kepercayaan peserta tidak hanya bergantung pada manfaat produk, tetapi juga kemampuan perusahaan mengelola risiko dan memenuhi kewajibannya.
Meski demikian, RBC tidak dapat disamakan dengan keuntungan atau jaminan bahwa seluruh klaim akan selalu dibayarkan tanpa mempertimbangkan ketentuan polis dan akad. Indikator tersebut perlu dilihat sebagai salah satu bagian dari penilaian kesehatan keuangan perusahaan.
Didukung Pengalaman Lebih dari 160 Tahun Secara Global
Selain aspek permodalan, Sunlife Syariah juga membawa pengalaman panjang Sun Life dalam industri jasa keuangan.
Perusahaan didukung pengalaman Sun Life lebih dari 160 tahun secara global dan lebih dari 30 tahun di Indonesia. Pengalaman tersebut menjadi modal dalam membangun kapabilitas operasional, pengelolaan risiko, serta pengembangan layanan perlindungan.
Bagi perusahaan yang baru beroperasi sebagai entitas mandiri, rekam jejak tersebut memiliki nilai strategis. Sunlife Syariah tidak sepenuhnya memulai pengembangan bisnis dari nol karena masih didukung pengalaman dan fondasi yang telah dibangun oleh Sun Life.
Albertus menegaskan bahwa pengalaman perusahaan di tingkat global maupun nasional diharapkan dapat membantu memperkuat ketahanan finansial keluarga Indonesia.
"Didukung pengalaman Sunlife secara global dan di Indonesia, kami berharap Sunlife Syariah dapat berkontribusi dalam memperkuat ketahanan finansial keluarga Indonesia," jelasnya.
Kombinasi antara kemandirian kelembagaan, tingkat RBC di atas ketentuan minimum, dan pengalaman panjang perusahaan menjadi modal awal untuk membangun kepercayaan masyarakat.
Namun, kekuatan fundamental tersebut tetap harus dibuktikan melalui kualitas pelayanan, transparansi pengelolaan dana, serta kemampuan perusahaan memenuhi kebutuhan perlindungan peserta.
Bagaimana Sunlife Syariah Memperluas Jaringan Distribusi?
Kekuatan perusahaan asuransi tidak hanya ditentukan oleh kondisi keuangannya. Kemampuan menjangkau calon peserta juga menjadi faktor penting, terutama ketika perusahaan ingin memperluas penetrasi di pasar yang masih memiliki tingkat inklusi relatif rendah.
Untuk memperkuat distribusi, Sunlife Syariah mengandalkan kemitraan dengan tiga bank syariah, yaitu Bank Muamalat Indonesia, CIMB Niaga Syariah, dan Bank Syariah Nasional.
Kemitraan tersebut dilengkapi kanal agensi yang didukung 487 tenaga pemasar syariah tersertifikasi serta 14 Kantor Pemasaran Mandiri Syariah.
Gandeng Tiga Bank Syariah untuk Memperluas Akses
Kerja sama dengan lembaga perbankan menjadi salah satu strategi distribusi yang relevan bagi perusahaan asuransi. Bank memiliki hubungan dengan masyarakat melalui berbagai layanan keuangan sehingga dapat menjadi jalur untuk memperkenalkan solusi perlindungan kepada calon peserta.
Melalui kemitraan dengan Bank Muamalat Indonesia, CIMB Niaga Syariah, dan Bank Syariah Nasional, Sunlife Syariah memiliki jaringan untuk memperluas jangkauan produk perlindungan berbasis syariah.
Strategi ini juga memungkinkan perusahaan menjangkau masyarakat yang telah menggunakan layanan perbankan syariah. Kedekatan tersebut berpotensi membantu proses pengenalan produk, meskipun keputusan masyarakat untuk menggunakan asuransi tetap bergantung pada kebutuhan, kemampuan finansial, dan pemahaman terhadap manfaat perlindungan.
Perkuat Agensi dengan 487 Tenaga Pemasar Tersertifikasi
Selain mengandalkan jaringan perbankan, Sunlife Syariah juga memperkuat kanal distribusi melalui tenaga pemasar.
Sebanyak 487 tenaga pemasar syariah tersertifikasi menjadi bagian dari jaringan perusahaan untuk memberikan informasi dan pendampingan kepada calon peserta maupun peserta yang telah memiliki perlindungan.
Keberadaan tenaga pemasar menjadi penting karena produk asuransi memiliki ketentuan yang tidak selalu mudah dipahami masyarakat. Calon peserta perlu mengetahui manfaat perlindungan, pengecualian, kewajiban kontribusi, serta ketentuan pengajuan klaim sebelum memutuskan mengikuti suatu program.
Dalam konteks asuransi syariah, pemahaman terhadap akad dan mekanisme dana tabarru' juga tidak kalah penting. Tenaga pemasar yang memiliki kompetensi dan sertifikasi diharapkan dapat membantu menjelaskan aspek-aspek tersebut secara lebih tepat.
Dukungan 14 Kantor Pemasaran Mandiri Syariah turut memberikan infrastruktur bagi perusahaan dalam menjalankan kegiatan pemasaran dan pendampingan peserta.
Kendati demikian, besarnya jaringan distribusi tidak otomatis menjamin pertumbuhan bisnis. Efektivitasnya tetap bergantung pada kualitas edukasi, kesesuaian produk dengan kebutuhan masyarakat, dan kepercayaan yang berhasil dibangun.
Seberapa Besar Peluang Pasar Asuransi Syariah Indonesia?
Ekspansi Sunlife Syariah berlangsung ketika industri asuransi syariah Indonesia masih memiliki ruang pertumbuhan yang cukup besar.
Berdasarkan data OJK yang dipublikasikan Asosiasi Asuransi Syariah Indonesia (AASI), penerimaan kontribusi industri asuransi syariah mencapai Rp11,72 triliun pada semester I 2026.
Pada periode yang sama, aset industri tumbuh 7,09% secara tahunan menjadi Rp50,90 triliun per Juni 2026.
Potret industri asuransi syariah Indonesia 2026
Rp11,72 T
Kontribusi industri semester I 2026
Rp50,90 T
Total aset per Juni 2026
7,09%
Pertumbuhan aset tahunan
13,24%
Indeks inklusi keuangan syariah 2026
Sumber: Data OJK yang dipublikasikan AASI dan SNLIK 2026.
Pertumbuhan aset tersebut memperlihatkan bahwa industri asuransi syariah memiliki aktivitas ekonomi yang terus berkembang. Sementara itu, penerimaan kontribusi menunjukkan adanya aliran dana dari peserta yang menjadi bagian dari kegiatan perlindungan berbasis syariah.
Namun, besarnya aset dan kontribusi belum sepenuhnya mencerminkan luasnya penggunaan produk asuransi syariah oleh masyarakat.


Dilarang mengambil dan/atau menayangkan ulang sebagian atau keseluruhan artikel di atas untuk konten akun media sosial komersil tanpa seizin redaksi.
Berita Terkait


Berita Terkini

Terpopuler
- 1Ancaman Denny Indrayana ke Presiden Prabowo Bentuk Penghinaan pada Mandat Rakyat
- 2Tujuh Dekade Asuransi Astra Menjaga Asa: Merajut Kemandirian Ekonomi UMKM, Perempuan, hingga Penyandang Disabilitas
- 3Memutus Mata Rantai Kejahatan Keuangan Digital: Upaya OJK Melindungi Masyarakat dari Jerat Judi Online
- 4Ina Liem Kini Setuju Gibran Mundur dari Wapres, Alasannya Bikin Heboh
- 5Putin Nyatakan Rusia Siap Perang dengan Eropa Meskipun Tidak Menginginkannya
- 6Tak Tergilas Disrupsi, Tak Terjebak Perang Harga: Rahasia Bluebird Menjaga Takhta di Industri Transportasi Dalam Negeri
- 7Viking Sebut Terduga Pembunuh ARK Bukan Pendukung Persija, Terindikasi Kelompok Suporter Klub Lain
- 8Moto3 GP Malaysia: Hiroshi Aoyama Puji Kecerdikan Veda Ega Pratama Taklukkan Suhu Lintasan Sepang
- 9Harga Cabai Berangsur Turun Awal November
- 10Geledah Kantor PT IPPS, Kejagung Sita Ponsel dan Temukan Akses Ruangan Rahasia