Blue Bird Cetak Laba Rp474 Miliar, Salah Satunya Ditopang oleh Keuntungan Penjualan Armada yang Melonjak
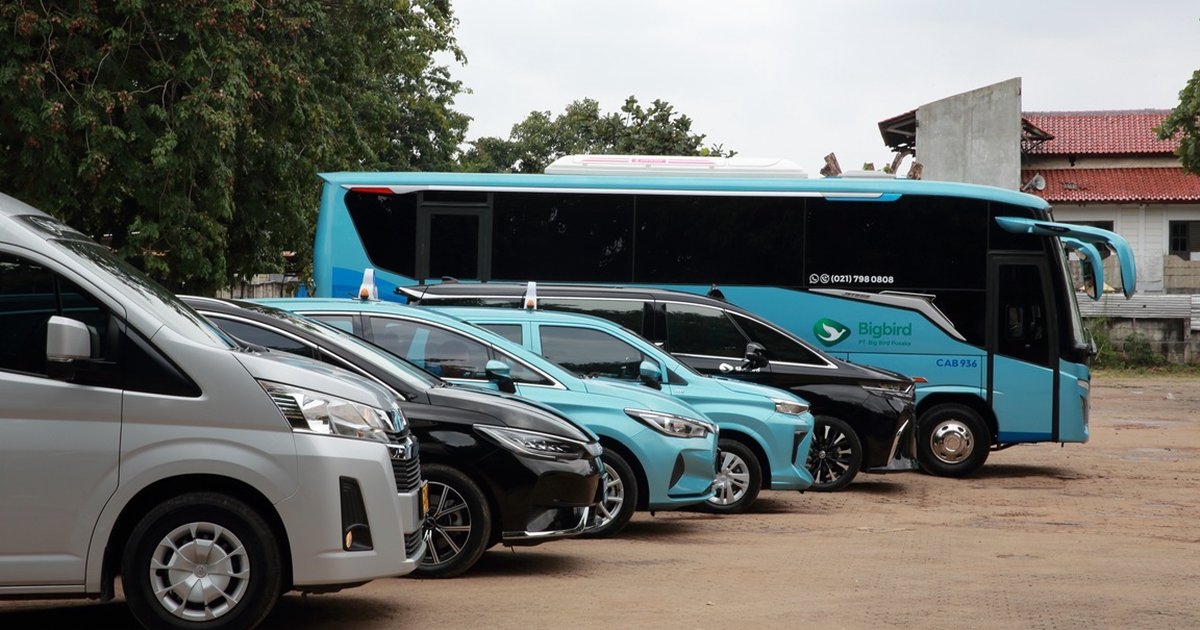
AKURAT.CO PT Blue Bird Tbk (BIRD) mencetak laba tahun berjalan sekitar Rp474 miliar hingga September 2026. Salah satu aspek yang menarik dari kinerja keuangan perusahaan transportasi ini adalah peningkatan keuntungan dari pelepasan aset tetap yang mencapai 38,1% secara tahunan.
Kenaikan tersebut menjadi sorotan karena pengelolaan aset, termasuk armada kendaraan, merupakan bagian penting dari bisnis transportasi. Perusahaan perlu memperhitungkan usia ekonomis kendaraan, biaya perawatan, hingga nilai jual kembali agar aset yang dimiliki tetap produktif.
Di sisi lain, kinerja Blue Bird juga ditopang pertumbuhan aktivitas bisnis utamanya. Perusahaan membukukan pendapatan Rp4,57 triliun hingga September 2026 atau meningkat 10,9% dibandingkan periode yang sama tahun sebelumnya. EBITDA kumulatif juga tumbuh 9,8% menjadi Rp1,09 triliun.
Dengan demikian, kinerja Blue Bird tidak hanya menarik dilihat dari besarnya laba, tetapi juga dari kombinasi pertumbuhan pendapatan, profitabilitas operasional, dan keuntungan yang diperoleh melalui pelepasan aset tetap.
Blue Bird Cetak Laba Rp474 Miliar hingga September 2026
Blue Bird membukukan pendapatan sebesar Rp4,57 triliun hingga September 2026. Angka tersebut tumbuh 10,9% secara tahunan atau year-on-year (YoY) dibandingkan periode yang sama tahun sebelumnya.
Pertumbuhan pendapatan turut diikuti peningkatan EBITDA. Pada kuartal III 2026, EBITDA perusahaan mencapai Rp377,5 miliar atau meningkat sekitar 16% secara tahunan.
Secara kumulatif, EBITDA Blue Bird hingga September 2026 mencapai Rp1,09 triliun. Angka ini tumbuh 9,8% dibandingkan periode yang sama tahun sebelumnya.
Sementara itu, laba tahun berjalan perseroan tercatat sekitar Rp474 miliar. Angka tersebut menjadi salah satu indikator penting untuk melihat hasil akhir aktivitas bisnis perusahaan setelah memperhitungkan berbagai pendapatan dan beban dalam periode berjalan.
Meski demikian, kenaikan pendapatan dan EBITDA tidak otomatis berarti laba bersih juga meningkat. Ketiga indikator tersebut memiliki fungsi berbeda dalam membaca kesehatan keuangan perusahaan.
Pendapatan menunjukkan nilai pemasukan yang diperoleh dari aktivitas bisnis. EBITDA menggambarkan kinerja operasional sebelum memperhitungkan beban bunga, pajak, depresiasi, dan amortisasi. Adapun laba tahun berjalan menunjukkan hasil akhir setelah berbagai komponen pendapatan dan beban diperhitungkan.
Dalam konteks Blue Bird, perkembangan ketiga indikator tersebut perlu dibaca bersama keuntungan dari pelepasan aset tetap. Dengan begitu, pembaca dapat memahami sumber pembentukan laba perusahaan secara lebih menyeluruh.
Baca Juga: Mobil Bekas Bluebird Kini Jadi Bagian Strategi Bisnis, Bukan Sekadar Menjual Armada Lama
Keuntungan Pelepasan Aset Tetap Blue Bird Melonjak 38,1%
Salah satu aspek yang menarik perhatian dari kinerja keuangan Blue Bird hingga September 2026 adalah peningkatan keuntungan dari pelepasan aset tetap sebesar 38,1% secara tahunan.
Dalam bisnis transportasi, aset tetap memiliki peran besar karena perusahaan membutuhkan kendaraan dan berbagai fasilitas pendukung untuk menjalankan operasional. Namun, aset tersebut tidak dapat digunakan selamanya tanpa konsekuensi terhadap efisiensi.
Kendaraan yang telah digunakan dalam jangka waktu tertentu berpotensi mengalami peningkatan biaya perawatan, penurunan nilai ekonomis, hingga perubahan tingkat produktivitas. Perusahaan perlu mengevaluasi apakah kendaraan masih layak dipertahankan atau lebih efisien untuk dilepas dan diganti dengan aset lain.
Pelepasan aset dapat memberikan keuntungan apabila nilai yang diperoleh dari penjualan lebih tinggi dibandingkan nilai tercatat aset setelah memperhitungkan biaya pelepasan. Selisih tersebut kemudian dapat diakui sebagai keuntungan dalam laporan keuangan.
Namun, keuntungan pelepasan aset tidak sama dengan nilai penjualan aset secara keseluruhan. Sebagai contoh sederhana, apabila kendaraan dijual dengan harga lebih tinggi daripada nilai bukunya, perusahaan hanya mencatat selisih yang memenuhi ketentuan akuntansi sebagai keuntungan pelepasan aset.
Karena itu, peningkatan keuntungan pelepasan aset tetap sebesar 38,1% tidak bisa langsung diterjemahkan sebagai kenaikan nilai penjualan armada dengan persentase yang sama. Keduanya merupakan hal berbeda.
Informasi tersebut juga belum cukup untuk memastikan bahwa seluruh aset yang dilepas Blue Bird merupakan kendaraan operasional. Oleh sebab itu, istilah keuntungan pelepasan aset tetap lebih tepat digunakan ketika komposisi aset yang dijual belum dijelaskan secara terperinci.
Meski demikian, peningkatan keuntungan tersebut tetap relevan untuk dicermati. Pengelolaan aset menjadi salah satu bagian dari strategi perusahaan transportasi dalam menjaga efisiensi, memperbarui armada, dan mempertahankan produktivitas operasional.
Apakah Kenaikan Laba Blue Bird Ditopang Bisnis Operasional?
Selain keuntungan dari pelepasan aset tetap, perkembangan aktivitas bisnis utama juga menjadi faktor penting dalam membaca kinerja keuangan Blue Bird.
Pendapatan perusahaan yang meningkat 10,9% menjadi Rp4,57 triliun menunjukkan adanya pertumbuhan pemasukan dari berbagai layanan mobilitas. Sementara itu, EBITDA kumulatif yang tumbuh 9,8% menjadi Rp1,09 triliun memberikan gambaran mengenai perkembangan kinerja operasional perusahaan.
Kedua indikator tersebut penting karena keuntungan dari pelepasan aset memiliki karakter berbeda dibandingkan pendapatan berulang dari layanan transportasi.
Pendapatan operasional berasal dari aktivitas utama perusahaan, seperti mengantarkan penumpang menggunakan taksi, menyediakan layanan shuttle, menyewakan kendaraan, hingga melayani perjalanan kelompok. Selama layanan tersebut terus digunakan pelanggan, perusahaan berpeluang memperoleh pemasukan secara berulang.
Sebaliknya, keuntungan pelepasan aset umumnya berasal dari transaksi yang tidak berlangsung secara rutin dalam pola yang sama. Perusahaan dapat memperoleh keuntungan ketika melepas aset dengan nilai jual yang lebih tinggi daripada nilai tercatatnya.
Perbedaan karakter tersebut membuat investor dan pembaca laporan keuangan perlu memperhatikan komposisi laba perusahaan. Pertumbuhan pendapatan dan EBITDA dapat memberikan gambaran mengenai kekuatan aktivitas operasional, sedangkan keuntungan pelepasan aset perlu dianalisis sebagai komponen tersendiri.
Apabila perusahaan mampu menjaga pertumbuhan bisnis utama sekaligus mengelola aset secara produktif, keduanya dapat mendukung kinerja keuangan. Namun, keuntungan pelepasan aset tidak seharusnya dianggap sebagai pengganti pertumbuhan pendapatan operasional yang berkelanjutan.
Direktur Utama PT Blue Bird Tbk Andre Djokosoetono mengatakan perusahaan berupaya menjaga pertumbuhan bisnis dengan memperhatikan produktivitas operasional dan kualitas layanan.
“Bagi kami, pertumbuhan bisnis harus berjalan seiring dengan kemampuan mengelola operasional secara produktif dan menjaga kualitas layanan. Karena itu, kami terus mengoptimalkan pemanfaatan armada, menyesuaikan ketersediaannya dengan kebutuhan pelanggan, serta mengembangkan pilihan layanan yang relevan. Dengan pendekatan ini, kami ingin memastikan pertumbuhan yang dicapai dapat menjadi fondasi bisnis yang sehat dan berkelanjutan,” ujar Andre melalui catatan tertulis yang diterima AKURAT.CO, Senin, 2 November 2026.
Pernyataan tersebut memperlihatkan bahwa produktivitas armada menjadi salah satu perhatian perusahaan. Dalam bisnis transportasi, kendaraan yang tersedia harus mampu menghasilkan aktivitas ekonomi yang sepadan dengan biaya kepemilikan dan operasionalnya.


Dilarang mengambil dan/atau menayangkan ulang sebagian atau keseluruhan artikel di atas untuk konten akun media sosial komersil tanpa seizin redaksi.
Berita Terkait
Berita Terkini

Terpopuler
- 1Ancaman Denny Indrayana ke Presiden Prabowo Bentuk Penghinaan pada Mandat Rakyat
- 2Tujuh Dekade Asuransi Astra Menjaga Asa: Merajut Kemandirian Ekonomi UMKM, Perempuan, hingga Penyandang Disabilitas
- 3Memutus Mata Rantai Kejahatan Keuangan Digital: Upaya OJK Melindungi Masyarakat dari Jerat Judi Online
- 4Tak Tergilas Disrupsi, Tak Terjebak Perang Harga: Rahasia Bluebird Menjaga Takhta di Industri Transportasi Dalam Negeri
- 5Ina Liem Kini Setuju Gibran Mundur dari Wapres, Alasannya Bikin Heboh
- 6Moto3 Malaysia: Angkat Topi, Hiroshi Aoyama Terpukau dengan Penampilan Veda Ega Pratama di Sepang
- 7Putusan MA Soal Suket Gibran, Margarito Kamis Ungkap Dampaknya terhadap Jabatan Wapres
- 8Transfer Bank Kena Pajak Digital Mulai 9 November 2026? Ini Faktanya
- 9Pemerintah Pastikan Fundamental Ekonomi Tetap Kuat
- 10Harga Cabai Berangsur Turun Awal November