Dari Asuransi Karbon hingga Perlindungan Terumbu Karang, Ini Peluang Bisnis Baru Industri PPDP yang Berkelanjutan
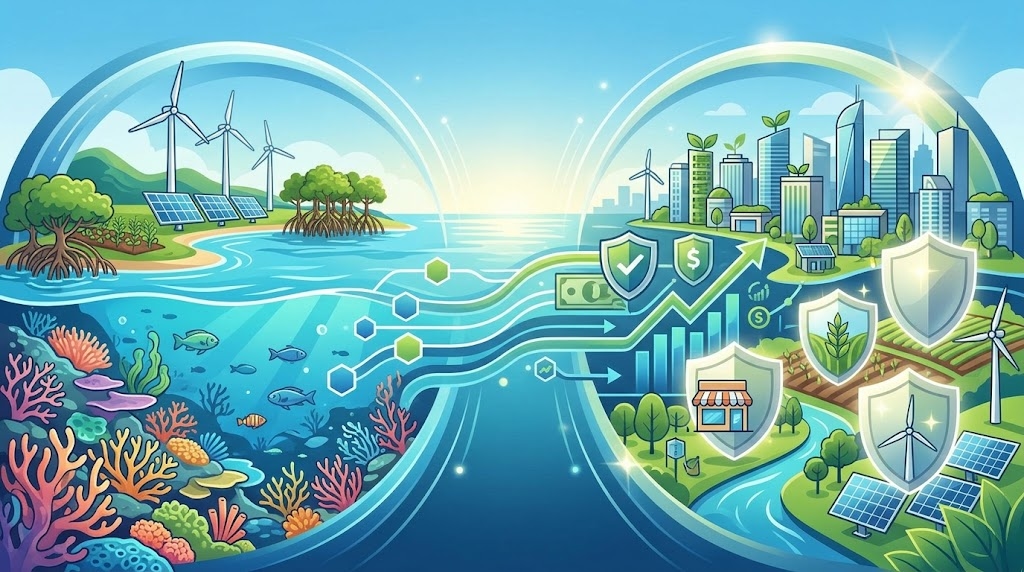
AKURAT.CO Kerusakan lingkungan bukan hanya persoalan ekologi. Ketika bencana merusak tempat usaha, perubahan iklim mengganggu produksi pertanian, atau kerusakan ekosistem mengancam kegiatan ekonomi, kerugian finansial dapat menjalar ke banyak pihak. Kondisi ini membuka kebutuhan baru terhadap perlindungan risiko, sekaligus menghadirkan peluang bisnis bagi industri perasuransian, penjaminan, dan dana pensiun (PPDP).
Peluang bisnis industri PPDP dalam keuangan berkelanjutan tidak terbatas pada asuransi untuk risiko bencana. Otoritas Jasa Keuangan (OJK) turut menyoroti potensi pengembangan asuransi karbon, perlindungan terumbu karang, asuransi efisiensi energi, asuransi produk energi terbarukan, penjaminan pembiayaan hijau, serta investasi berkelanjutan dana pensiun. Namun, peluang tersebut masih perlu ditopang kesiapan data, sumber daya manusia, regulasi, dan pengelolaan risiko.
Dalam konteks itu, OJK meluncurkan Peta Jalan Pengembangan Keuangan Berkelanjutan Sektor PPDP 2026–2030 dalam PPDP Sustainability Forum 2026 di Jakarta, Kamis, 29 Oktober 2026. Peta jalan tersebut menjadi salah satu landasan untuk mendorong industri PPDP mengintegrasikan prinsip keberlanjutan sekaligus memperkuat kontribusinya terhadap pertumbuhan ekonomi nasional.
Kepala Eksekutif Pengawas Perasuransian, Penjaminan, dan Dana Pensiun OJK Ogi Prastomiyono menegaskan, peran industri PPDP dalam transisi ekonomi tidak hanya berkaitan dengan penyediaan modal. Industri ini juga memiliki fungsi melindungi masyarakat dan pelaku usaha dari risiko yang muncul selama proses transisi berlangsung.
“Kontribusi PPDP dalam transisi ekonomi bukan hanya membiayai transisi (financing the transition), tetapi juga melindungi proses transisi tersebut (protecting the transition). Inilah posisi strategis PPDP dalam agenda keberlanjutan: investasi dan perlindungan,” ujar Ogi dalam acara PPDP Sustainability Forum 2026 di Jakarta, Kamis, 29 Oktober 2026.
Mengapa keuangan berkelanjutan membuka peluang bisnis baru bagi industri PPDP?
Keuangan berkelanjutan menghubungkan aktivitas keuangan dengan pertimbangan lingkungan, sosial, dan tata kelola. Dalam industri PPDP, penerapannya dapat terlihat melalui pengembangan produk perlindungan terhadap risiko lingkungan, dukungan pembiayaan bagi kegiatan usaha yang lebih berkelanjutan, serta penempatan investasi pada instrumen yang sesuai dengan prinsip keberlanjutan.
Peluangnya muncul ketika risiko lingkungan menimbulkan kebutuhan finansial yang belum sepenuhnya terlayani. Pelaku usaha membutuhkan perlindungan terhadap kerusakan aset, petani menghadapi ketidakpastian produksi akibat cuaca, sementara pengembang energi terbarukan perlu mengelola risiko atas peralatan dan operasional. Kebutuhan tersebut dapat menjadi dasar pengembangan produk asuransi apabila risikonya dapat diidentifikasi dan dihitung secara memadai.
Ogi menjelaskan bahwa keberlanjutan juga berkaitan dengan ketahanan ekonomi dan stabilitas keuangan. Artinya, industri tidak cukup hanya mengembangkan produk dengan label ramah lingkungan. Produk tersebut harus memiliki manfaat perlindungan yang jelas, mekanisme pengelolaan risiko yang terukur, serta tetap memperhatikan kesehatan keuangan perusahaan.
Peta jalan OJK dirancang untuk mendorong transformasi itu melalui empat pilar, yakni penguatan pengaturan dan pengembangan keuangan berkelanjutan, peningkatan kapasitas sumber daya manusia, penguatan kolaborasi lintas sektor, serta penguatan pengawasan implementasi. Keempatnya menjadi penting karena inovasi produk membutuhkan dukungan kebijakan, keahlian teknis, data, dan koordinasi dengan pihak lain.
Baca Juga: Jumlah Agen Asuransi Syariah Masih Terbatas, Begini Cara Sompo Perluas Pasar Lewat Aliansi
Baca Juga: Mengapa Edukasi Saja Belum Cukup untuk Meningkatkan Kepemilikan Polis Asuransi?
Bagaimana asuransi karbon dan perlindungan terumbu karang bisa menjadi peluang bisnis?
Asuransi karbon dan perlindungan terumbu karang menjadi contoh peluang inovasi yang menarik karena menghubungkan kebutuhan perlindungan finansial dengan risiko lingkungan. Meski demikian, keduanya bukan produk yang dapat dikembangkan hanya dengan mengganti nama polis atau menambahkan label hijau. Perusahaan perlu merumuskan risiko yang ditanggung, metode penilaian kerugian, ketentuan klaim, serta pihak yang membutuhkan perlindungan tersebut.
Dalam konteks asuransi karbon, salah satu pekerjaan penting adalah menentukan risiko apa yang sebenarnya dapat ditanggung. Perusahaan perlu membedakan risiko terhadap aset atau proyek terkait karbon dari aktivitas perdagangan karbon itu sendiri. Mekanisme perdagangan karbon tidak otomatis menjadi objek pertanggungan, sementara risiko yang dapat diasuransikan harus dirumuskan secara jelas dalam kontrak.
Asuransi yang berkaitan dengan proyek karbon berpotensi dikembangkan sesuai karakteristik risiko dan kebutuhan pasar. Namun, penentuan cakupan perlindungan, metode verifikasi, serta penilaian kerugian membutuhkan kajian teknis. Tanpa data yang memadai, perusahaan dapat kesulitan menetapkan premi secara proporsional maupun menentukan apakah suatu klaim memenuhi ketentuan polis.
Perlindungan terumbu karang menawarkan tantangan yang berbeda. Kerusakan ekosistem laut dapat berhubungan dengan kegiatan pariwisata, perikanan, dan mata pencaharian masyarakat pesisir. Produk asuransi yang dirancang untuk risiko tertentu berpotensi membantu pembiayaan pemulihan atau memberikan perlindungan sesuai perjanjian, tetapi tidak berarti seluruh kerusakan terumbu karang otomatis dapat diasuransikan.
Pengembangannya juga memerlukan kejelasan mengenai pemegang polis, objek pertanggungan, pemicu klaim, serta cara mengukur kerugian. Kerusakan lingkungan tidak selalu mudah diterjemahkan menjadi nilai finansial karena dampaknya dapat berlangsung dalam jangka panjang dan melibatkan banyak pihak.
Dengan demikian, asuransi karbon dan perlindungan terumbu karang sebaiknya dipandang sebagai peluang inovasi yang membutuhkan pengembangan lebih lanjut, bukan sebagai bukti bahwa pasar kedua produk tersebut telah terbentuk secara luas di Indonesia.
Produk asuransi berkelanjutan apa saja yang masih bisa dikembangkan?
Selain dua contoh tersebut, OJK melihat peluang untuk mengoptimalkan produk yang sudah dikenal industri sekaligus mengembangkan inovasi baru. Dalam paparan mengenai peta jalan, Kepala Departemen Pengaturan dan Pengembangan PPDP OJK Retno Wulandari menjelaskan sejumlah potensi produk, termasuk asuransi efisiensi energi, asuransi produk energi terbarukan, asuransi karbon, asuransi terumbu karang, serta paket investasi hijau bagi dana pensiun.
Produk yang telah tersedia di pasar juga dapat dikembangkan untuk menjawab kebutuhan yang lebih spesifik. Asuransi pertanian, perkebunan, perikanan, dan peternakan, misalnya, berpotensi membantu pelaku usaha menghadapi risiko produksi. Sementara itu, perlindungan terhadap aset dan tanggung jawab hukum dapat disesuaikan dengan karakteristik kegiatan ekonomi yang relevan.
Untuk energi terbarukan, kebutuhan perlindungan dapat muncul dari risiko kerusakan peralatan, gangguan operasional, atau kejadian lain yang tercakup dalam polis. Produk asuransi efisiensi energi juga berpotensi dikembangkan untuk kebutuhan tertentu, tetapi desain pertanggungannya harus mempertimbangkan risiko yang benar-benar dapat diukur dan dialihkan.
Ilustrasinya, sebuah usaha memasang panel surya untuk mengurangi biaya listrik. Jika peralatan mengalami kerusakan, operasional perusahaan dapat terganggu dan pengeluaran meningkat. Polis yang sesuai dapat membantu mengelola risiko kerusakan yang dijamin, sepanjang kejadian tersebut memenuhi syarat pertanggungan dan tidak termasuk pengecualian.
Contoh tersebut bukan berarti seluruh risiko pemasangan panel surya sudah otomatis memperoleh perlindungan. Perusahaan asuransi tetap perlu menilai karakteristik peralatan, kondisi pemasangan, pemeliharaan, risiko lokasi, dan kemampuan menetapkan premi yang seimbang dengan potensi klaim.

Dilarang mengambil dan/atau menayangkan ulang sebagian atau keseluruhan artikel di atas untuk konten akun media sosial komersil tanpa seizin redaksi.
Berita Terkait


Berita Terkini


Terpopuler
- 1Kalender Jawa 28 Oktober 2026: Watak Weton Rabu Pon, Benarkah Dikenal Pekerja Keras?
- 24 Link CCTV Jakarta Hari Ini, 28 Oktober 2026: Pantau Situasi Demo di Bundaran HI!
- 3Pemimpin Oposisi Israel Berjanji akan Mengganti Pemerintahan Netanyahu setelah Pemilu
- 4Prediksi Skor Roma vs Cagliari 28 Oktober 2026: Giallorossi Diunggulkan Menang
- 5Materi Matematika TKA SMA 2026, Cek Kisi-Kisi dan Contoh Soal Terbaru
- 6Kalender Jawa 27 Oktober 2026: Watak Weton Selasa Pahing Dikenal Cerdas dan Banyak Akal
- 7Kalender Jawa 29 Oktober 2026: Watak Weton Kamis Wage Dikenal Punya Cita-Cita Tinggi
- 8Biaya Marketplace Makin Tinggi, Brand Lokal Mulai Mengandalkan Website Sendiri
- 9Silmy Karim Didakwa Terima Rp1,2 Miliar dari Pungli Dokumen Imigrasi
- 10KPK Ingatkan Nusron Wahid untuk Kooperatif dan Berharap Dukungan Penuh Pemerintah