Tokenisasi Aset Syariah Berpotensi Tembus Rp32,31 Triliun, Bagaimana Cara Kerjanya?
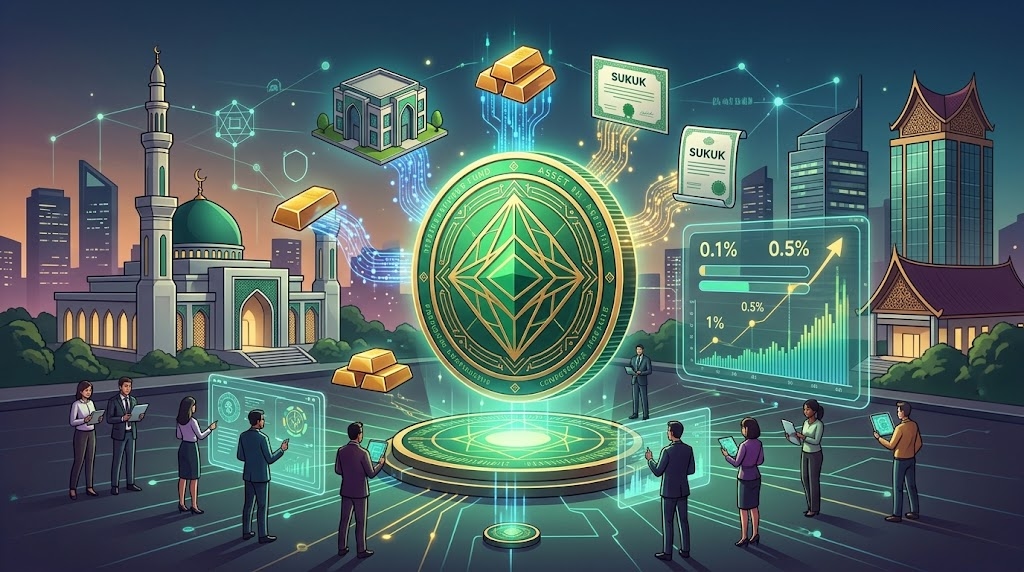
AKURAT.CO Bayangkan aset bernilai triliunan rupiah dapat direpresentasikan dalam bentuk token digital yang lebih fleksibel. Teknologi ini membuka peluang baru bagi industri keuangan syariah di Indonesia, mulai dari emas dan properti hingga instrumen investasi seperti sukuk. Berdasarkan simulasi CEO dan Founder FLOQ, Yudhono Rawis, tokenisasi aset syariah berpotensi mencapai Rp32,31 triliun jika menjangkau 1% dari nilai aset keuangan syariah nasional yang menjadi acuan perhitungan.
Tokenisasi aset syariah merupakan proses merepresentasikan hak atas aset atau kepentingan finansial tertentu dalam bentuk token digital dengan struktur yang dirancang sesuai prinsip syariah. Potensi Rp32,31 triliun tersebut berasal dari simulasi matematis atas 1% nilai aset keuangan syariah sebesar Rp3.231 triliun, bukan nilai transaksi yang telah terealisasi. Peluangnya bergantung pada kelayakan aset, kepastian hukum, kepatuhan syariah, dan kesiapan infrastruktur.
Apa Itu Tokenisasi Aset Syariah dan Mengapa Potensinya Besar?
Tokenisasi aset syariah menggabungkan teknologi blockchain dengan representasi digital atas aset atau hak finansial yang disusun berdasarkan ketentuan syariah. Teknologi ini berpotensi memperluas cara masyarakat mengakses produk keuangan, tetapi tidak otomatis menjadikan semua token sebagai investasi yang halal atau aman.
Indonesia memiliki sejumlah faktor yang mendukung eksplorasi pasar tersebut. Berdasarkan data Badan Pusat Statistik (BPS) yang tercantum dalam bahan sumber, sekitar 87,2% penduduk Indonesia beragama Islam, dengan jumlah lebih dari 207 juta jiwa. Demografi ini menjadi salah satu konteks penting bagi pengembangan produk keuangan yang mempertimbangkan prinsip syariah.
Dari sisi ekonomi, publikasi Islamic Corporation for the Development of the Private Sector (ICD) bersama London Stock Exchange Group (LSEG) memproyeksikan aset keuangan syariah global mencapai US$6,5 triliun pada 2025 dan melampaui US$10,5 triliun pada 2030. Sementara itu, Otoritas Jasa Keuangan (OJK) mencatat nilai aset keuangan syariah nasional sebesar Rp3.231 triliun per Agustus 2026, sebagaimana disebutkan dalam narasi sumber.
Besarnya nilai tersebut menunjukkan bahwa industri keuangan syariah memiliki skala ekonomi yang signifikan. Namun, nilai aset yang besar tidak serta-merta menunjukkan besarnya permintaan terhadap token digital. Keduanya merupakan hal berbeda yang perlu diperhitungkan ketika menilai kelayakan suatu inovasi finansial.
CEO dan Founder FLOQ, Yudhono Rawis, menilai kombinasi antara perkembangan keuangan syariah dan teknologi blockchain membuka peluang bagi lahirnya produk baru.
“Indonesia menyimpan daya tarik luar biasa terkait pengembangan ekosistem aset digital berbasis syariah. Melesatnya sektor keuangan syariah yang diimbangi luasnya ceruk pasar nasional membuka celah besar bagi lahirnya ragam inovasi yang kontekstual,” kata Yudhono melalui catatan tertulis yang diterima AKURAT.CO, dikutip Kamis, 29 Oktober 2026.
Ia memandang tokenisasi sebagai penghubung antara teknologi blockchain dan produk finansial yang memiliki aset dasar serta struktur hukum yang jelas.
Bagaimana Simulasi Tokenisasi Aset Syariah Bisa Mencapai Rp32,31 Triliun?
Angka Rp32,31 triliun berasal dari simulasi yang menggunakan Rp3.231 triliun sebagai nilai acuan aset keuangan syariah nasional. Yudhono menggambarkan kemungkinan skala ekonomi tokenisasi jika proses tersebut menjangkau sebagian kecil dari nilai acuan tersebut.
Berikut perbandingan simulasi yang disampaikan Yudhono:
Skenario tokenisasi | Perhitungan | Nilai ekuivalensi |
|---|---|---|
0,1% | 0,1% × Rp3.231 triliun | Rp3,23 triliun |
0,5% | 0,5% × Rp3.231 triliun | Rp16,16 triliun |
1% | 1% × Rp3.231 triliun | Rp32,31 triliun |
Perhitungan tersebut memperlihatkan bahwa persentase yang relatif kecil dapat menghasilkan nilai ekuivalensi yang besar karena basis perhitungannya mencapai ribuan triliun rupiah.
“Seandainya proses tokenisasi mampu menjangkau 0,1% saja dari angka tersebut, nilai yang terealisasi setara dengan Rp3,23 triliun. Jika porsinya meningkat menjadi 0,5%, nilainya melonjak hingga Rp16,16 triliun, dan sanggup menembus Rp32,31 triliun apabila menyentuh porsi 1%,” jelas Yudhono.
Meski demikian, simulasi tersebut tidak boleh dibaca sebagai proyeksi resmi pasar aset kripto syariah. Perhitungan itu hanya menggambarkan nilai yang setara dengan persentase tertentu dari nilai acuan, bukan jumlah investasi yang sudah masuk atau dana yang pasti akan mengalir ke produk tokenisasi.
Ada perbedaan penting antara nilai aset keuangan syariah secara keseluruhan dan nilai aset yang benar-benar layak ditokenisasi. Sebagian aset mungkin memiliki struktur kepemilikan yang kompleks, pembatasan pengalihan hak, atau persyaratan hukum yang tidak memungkinkan tokenisasi dilakukan dengan mudah.
Dengan demikian, peluang aktual akan ditentukan oleh aset yang memenuhi persyaratan, desain produk, minat investor, dan kesiapan ekosistem pendukungnya.
Baca Juga: Transaksi Kripto di FLOQ Naik 15 Persen, Lebih Tinggi dari Pertumbuhan Nasional
Baca Juga: Konsumen Kripto RI Tembus 23,21 Juta hingga Agustus 2026
Bagaimana Cara Kerja Tokenisasi Aset Digital?
Tokenisasi bekerja dengan merepresentasikan hak tertentu atas suatu aset dalam bentuk token digital. Token tersebut kemudian dicatat dan dikelola melalui sistem digital, yang dapat menggunakan blockchain untuk merekam transaksi serta perubahan kepemilikan token.
Agar lebih mudah dipahami, berikut ilustrasi hipotetis tokenisasi sebuah aset properti.
Misalnya, terdapat properti dengan nilai yang telah dinilai secara profesional. Pengelola produk ingin menerbitkan token yang mewakili hak finansial tertentu terkait properti tersebut. Sebelum token diterbitkan, pengelola perlu memastikan kepemilikan aset, status hukumnya, serta hak apa yang akan diterima pemegang token.
Secara umum, proses tokenisasi dapat melibatkan tahapan berikut:
Identifikasi aset dasar. Penerbit menentukan aset yang akan direpresentasikan, seperti emas, properti, atau instrumen keuangan tertentu.
Verifikasi aset dan kepemilikan. Status hukum, bukti kepemilikan, nilai, dan kemungkinan pengalihan hak harus diperiksa.
Penentuan hak pemegang token. Dokumen produk harus menjelaskan apakah token mewakili kepemilikan, hak atas manfaat ekonomi, atau hak kontraktual lainnya.
Penyusunan struktur produk. Mekanisme penerbitan, penyimpanan, transaksi, distribusi manfaat, dan penyelesaian hak ditentukan sesuai karakteristik aset serta aturan yang berlaku.
Penerbitan dan pencatatan token. Token dibuat dan dicatat melalui sistem digital yang digunakan.
Pengelolaan transaksi dan perlindungan investor. Mekanisme pengalihan token, penyelesaian transaksi, pelaporan, serta penanganan sengketa perlu ditetapkan.
Tahapan tersebut dapat berbeda antara satu produk dan produk lainnya. Tokenisasi properti, misalnya, tidak selalu memiliki mekanisme yang sama dengan tokenisasi emas atau sukuk.
Hal terpenting terletak pada hubungan antara token digital dan aset yang direpresentasikannya. Pencatatan token di blockchain tidak otomatis membuktikan bahwa pemegangnya memiliki hak kepemilikan langsung atas aset fisik.
Jika sebuah token hanya memberikan hak kontraktual atas manfaat ekonomi, hak investor harus dibaca berdasarkan dokumen dan struktur produk yang berlaku. Karena itu, calon investor perlu memahami apa yang sebenarnya dibeli, bukan hanya melihat nama aset yang dicantumkan dalam penawaran.
Apa Perbedaan Tokenisasi Aset dan Cryptocurrency Biasa?
Tokenisasi aset dan cryptocurrency biasa sama-sama dapat memanfaatkan teknologi blockchain, tetapi keduanya tidak selalu memiliki karakteristik ekonomi yang sama.
Tokenisasi aset berfokus pada representasi hak atas aset atau kepentingan tertentu. Sementara itu, aset kripto tertentu dapat memiliki nilai yang terutama ditentukan oleh permintaan pasar, kegunaan jaringan, kelangkaan, dan ekspektasi investor tanpa harus mewakili hak atas aset fisik.
Sebagai contoh, token yang merepresentasikan hak tertentu atas emas memiliki hubungan dengan aset dasar yang harus dapat diverifikasi. Sebaliknya, kepemilikan aset kripto yang tidak ditopang aset tertentu tidak otomatis memberikan hak atas emas, properti, atau instrumen keuangan.
Namun, keberadaan aset dasar bukan jaminan bahwa token akan memiliki harga stabil atau mudah diperjualbelikan. Harga dan likuiditas tetap dipengaruhi oleh mekanisme pasar, ketentuan penebusan, kredibilitas penerbit, serta ketersediaan pembeli.
Dalam konteks syariah, perbedaan tersebut juga tidak cukup untuk menentukan status kepatuhan. Struktur akad, karakteristik aset, hak dan kewajiban pihak terkait, serta mekanisme transaksi perlu dinilai sesuai ketentuan yang relevan.
Artinya, investor tidak cukup hanya memeriksa apakah sebuah token memiliki aset dasar. Mereka juga perlu mengetahui bagaimana aset tersebut disimpan, siapa yang mengelolanya, dan bagaimana hak pemegang token dapat dipenuhi.

Dilarang mengambil dan/atau menayangkan ulang sebagian atau keseluruhan artikel di atas untuk konten akun media sosial komersil tanpa seizin redaksi.
Berita Terkait

Berita Terkini

Terpopuler
- 1Kalender Jawa 28 Oktober 2026: Watak Weton Rabu Pon, Benarkah Dikenal Pekerja Keras?
- 24 Link CCTV Jakarta Hari Ini, 28 Oktober 2026: Pantau Situasi Demo di Bundaran HI!
- 3Pemimpin Oposisi Israel Berjanji akan Mengganti Pemerintahan Netanyahu setelah Pemilu
- 4Prediksi Skor Roma vs Cagliari 28 Oktober 2026: Giallorossi Diunggulkan Menang
- 5Materi Matematika TKA SMA 2026, Cek Kisi-Kisi dan Contoh Soal Terbaru
- 6Kalender Jawa 27 Oktober 2026: Watak Weton Selasa Pahing Dikenal Cerdas dan Banyak Akal
- 7Kalender Jawa 29 Oktober 2026: Watak Weton Kamis Wage Dikenal Punya Cita-Cita Tinggi
- 8Biaya Marketplace Makin Tinggi, Brand Lokal Mulai Mengandalkan Website Sendiri
- 9Silmy Karim Didakwa Terima Rp1,2 Miliar dari Pungli Dokumen Imigrasi
- 10KPK Ingatkan Nusron Wahid untuk Kooperatif dan Berharap Dukungan Penuh Pemerintah