Mirae: IHSG Terancam Anjlok 20 Persen hingga Juni 2027, Ini Alasannya
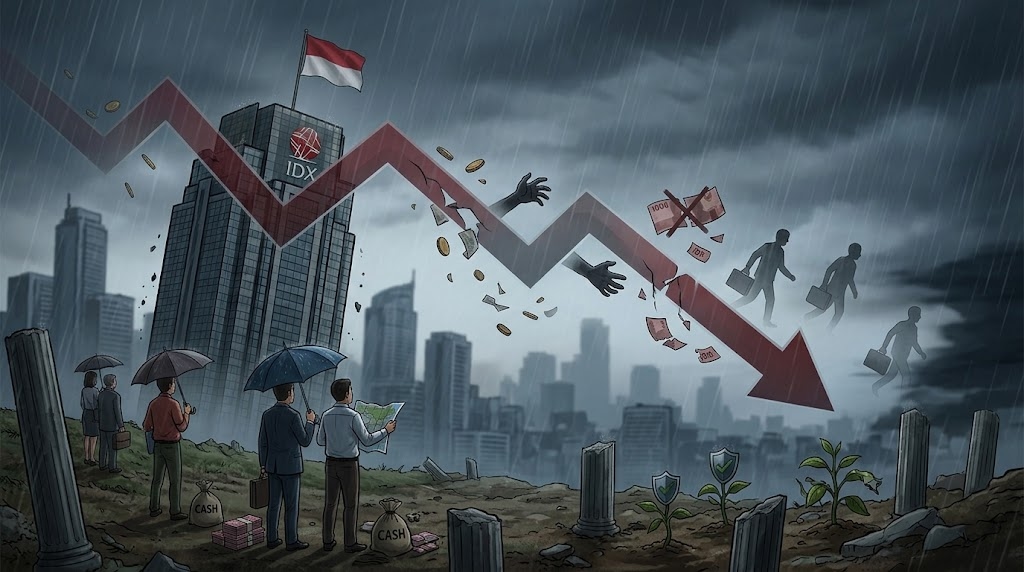
AKURAT.CO Investor pasar saham Indonesia masih harus bersiap menghadapi periode penuh ketidakpastian. Setelah IHSG mengalami koreksi tajam, ancaman penurunan status Indonesia dalam indeks MSCI kini menjadi salah satu risiko yang membayangi pergerakan bursa. Mirae Asset Sekuritas Indonesia bahkan memperkirakan tekanan pasar saham domestik masih berpotensi berlanjut hingga Juni 2027, dengan potensi koreksi sekitar 20% dalam denominasi dolar AS.
Proyeksi tersebut bukan tanpa alasan. Risiko reklasifikasi Indonesia dari Emerging Market menjadi Standalone Market dinilai dapat memicu keluarnya dana asing dalam jumlah besar, mengubah alokasi investasi global, dan menekan valuasi saham domestik. Kondisi ini membuat investor perlu lebih berhati-hati meskipun sejumlah indikator ekonomi Indonesia masih menunjukkan perbaikan.
Secara ringkas, Mirae Asset memperkirakan pasar saham Indonesia berpotensi mengalami tekanan lanjutan sekitar 20% hingga keputusan MSCI pada Juni 2027. Risiko ini dipengaruhi kemungkinan reklasifikasi Indonesia menjadi Standalone Market, potensi capital outflow USD8–11 miliar, serta persoalan penegakan hukum terhadap praktik coordinated trading. Proyeksi tersebut mengacu pada preseden historis dan dihitung dalam denominasi dolar AS, bukan kepastian koreksi IHSG sebesar 20% dalam rupiah.
Mengapa Mirae Asset Memperkirakan IHSG Bisa Terkoreksi hingga 20%?
Research Analyst Mirae Asset Sekuritas Indonesia, Wilbert Arifin, menilai risiko penurunan klasifikasi Indonesia oleh MSCI perlu menjadi perhatian utama investor. Dalam analisisnya, reklasifikasi Indonesia menjadi Standalone Market merupakan skenario dasar atau base case yang perlu diantisipasi.
Penilaian tersebut mempertimbangkan beberapa perkembangan, mulai dari posisi default yang secara eksplisit dinyatakan MSCI hingga persoalan penegakan hukum terhadap praktik perdagangan terkoordinasi. Mirae Asset juga melihat adanya preseden historis yang memperkuat risiko perubahan klasifikasi pasar Indonesia.
Berdasarkan pengalaman sejumlah negara yang pernah menghadapi proses penurunan klasifikasi, Mirae Asset memperkirakan pasar saham Indonesia masih berpotensi mengalami tekanan lanjutan sekitar 20% dalam denominasi dolar AS hingga keputusan MSCI pada Juni 2027.
Baca Juga: IHSG Bangkit ke 4.919 di Tengah Isu Politik dan Sentimen Global yang Memanas
Baca Juga: Mirae Asset Ingatkan IHSG Masih Rapuh, Rupiah Jadi Salah Satu Penentu
Angka tersebut perlu dipahami sebagai proyeksi berbasis pengalaman historis, bukan target penurunan yang pasti terjadi. Besaran koreksi di setiap negara dapat berbeda, bergantung pada kondisi pasar, respons regulator, serta perkembangan kebijakan yang memengaruhi keputusan investor global.
Meski demikian, proyeksi tersebut memberikan gambaran bahwa tekanan terhadap pasar saham Indonesia berpotensi berlangsung lebih panjang daripada sekadar koreksi dalam satu atau dua sesi perdagangan.
Pada perdagangan Selasa (3/11), IHSG sudah terkoreksi 3,78% ke level 4.904. Pelemahan juga terjadi secara luas dengan 624 saham mengalami penurunan, sedangkan hanya 57 saham yang berhasil menguat.
Investor asing turut mencatatkan aksi jual bersih atau net sell sebesar Rp760 miliar. Saham BBRI, ANTM, dan BUMI menjadi beberapa emiten yang mendapat tekanan jual asing.
Kondisi tersebut memperlihatkan bahwa kekhawatiran investor tidak hanya tercermin melalui pergerakan indeks, tetapi juga melalui penyebaran tekanan jual pada berbagai saham di bursa domestik.
Apa yang Membuat Indonesia Terancam Turun Status di MSCI?
Risiko penurunan status Indonesia dalam MSCI berkaitan erat dengan persoalan transparansi dan integritas pasar modal. Salah satu aspek yang menjadi perhatian adalah penegakan hukum terhadap praktik coordinated trading atau perdagangan terkoordinasi.
Praktik tersebut menjadi perhatian karena integritas perdagangan merupakan salah satu aspek penting dalam penilaian kelayakan suatu pasar saham. Investor global membutuhkan kepastian bahwa mekanisme pembentukan harga berjalan secara transparan dan dapat dipercaya.
Menurut Wilbert Arifin, penegakan hukum terhadap praktik perdagangan terkoordinasi menjadi salah satu faktor paling menentukan dalam perkembangan status Indonesia di MSCI.
"Penegakan hukum perlu dilakukan secara masif dan menyeluruh. Perkembangan penanganan praktik tersebut serta dampaknya terhadap kondisi pasar akan menjadi hal penting yang perlu dicermati dalam melihat kemungkinan perubahan keputusan MSCI," jelasnya melalui catatan tertulis yang diterima AKURAT.CO, dikutip rabu, 4 November 2026.
Pernyataan tersebut menunjukkan bahwa upaya memperbaiki integritas pasar tidak cukup hanya melalui perubahan aturan atau pengumuman kebijakan. Pelaksanaan penegakan hukum dan dampaknya terhadap kondisi perdagangan juga menjadi bagian yang perlu diperhatikan.
Mirae Asset menilai perkembangan penanganan praktik tersebut di Indonesia masih tertinggal dibandingkan Turki. Perbandingan ini menjadi salah satu pertimbangan dalam menilai risiko perubahan klasifikasi pasar domestik.
Selain persoalan penegakan hukum, terdapat faktor historis yang membuat risiko reklasifikasi semakin perlu diperhatikan. Dalam sekitar 20 tahun terakhir, sebanyak 10 dari 12 konsultasi MSCI terkait penurunan klasifikasi pasar berakhir dengan reklasifikasi.
Artinya, dari pengalaman historis tersebut, sebagian besar proses konsultasi penurunan klasifikasi memang berujung pada perubahan status pasar. Meskipun tidak menjamin Indonesia akan mengalami nasib serupa, preseden tersebut menjadi dasar penting bagi Mirae Asset dalam menyusun skenario dasar.
Berapa Besar Dana Asing yang Berisiko Keluar dari Pasar Saham Indonesia?
Salah satu konsekuensi yang paling dikhawatirkan dari kemungkinan reklasifikasi Indonesia adalah keluarnya modal asing dalam jumlah besar.
Mirae Asset memperkirakan terdapat sekitar USD8–11 miliar dana asing yang berisiko keluar dari pasar saham Indonesia apabila skenario penurunan klasifikasi terjadi. Dari jumlah tersebut, sekitar USD3 miliar merupakan potensi forced passive outflow.
Forced passive outflow merupakan arus dana keluar yang dapat terjadi ketika pengelola investasi pasif menyesuaikan portofolio mengikuti perubahan komposisi atau klasifikasi indeks acuannya.
Sebagai gambaran, sejumlah pengelola dana global menggunakan indeks MSCI sebagai tolok ukur dalam menentukan komposisi investasinya. Ketika suatu negara mengalami perubahan klasifikasi, pengelola dana tersebut dapat melakukan penyesuaian kepemilikan saham agar portofolionya tetap sesuai dengan indeks yang diikuti.
Proses penyesuaian tersebut berpotensi menimbulkan tekanan jual terhadap saham-saham yang sebelumnya masuk dalam cakupan indeks terkait.
Risiko tersebut terutama terkonsentrasi pada sembilan saham kategori MSCI Standard. Artinya, dampak reklasifikasi berpotensi memiliki konsentrasi tertentu pada saham-saham yang menjadi bagian dari kelompok indeks tersebut.
Namun, potensi keluarnya dana asing USD8–11 miliar tidak berarti seluruh dana tersebut pasti meninggalkan pasar saham Indonesia. Angka tersebut merupakan estimasi risiko yang perlu diperhatikan apabila perubahan klasifikasi benar-benar terjadi.
Meski demikian, potensi arus keluar dalam jumlah besar tetap menjadi perhatian karena dapat memengaruhi likuiditas perdagangan. Ketika tekanan jual meningkat sementara minat beli tidak cukup kuat, harga saham dapat mengalami penurunan lebih dalam.
Dampaknya juga dapat merembet ke saham lain di luar kelompok yang terdampak langsung oleh perubahan indeks. Sentimen negatif dan meningkatnya persepsi risiko bisa membuat investor menunda pembelian atau mengurangi eksposur terhadap pasar saham domestik secara lebih luas.
Mengapa IHSG Tetap Tertekan meski Ekonomi Indonesia Membaik?
Salah satu hal menarik dari kondisi pasar saham Indonesia saat ini adalah adanya perbedaan antara perkembangan indikator ekonomi domestik dan respons investor di bursa.
Di satu sisi, sejumlah indikator ekonomi menunjukkan perbaikan. Surplus perdagangan Indonesia pada September tercatat mencapai USD3,36 miliar, sedangkan PMI manufaktur Oktober meningkat menjadi 54,0.
PMI manufaktur di atas level 50 menunjukkan aktivitas industri berada dalam fase ekspansi. Sementara itu, surplus perdagangan menggambarkan nilai ekspor yang lebih besar dibandingkan impor dalam periode pengukuran.
Kedua indikator tersebut memberikan gambaran bahwa aktivitas ekonomi domestik masih memiliki sejumlah penopang positif.
Namun, kondisi tersebut belum cukup untuk menghilangkan kekhawatiran investor di pasar saham. Pada perdagangan Selasa (3/11), IHSG justru melemah 3,78% dan investor asing mencatatkan net sell Rp760 miliar.
Perbedaan ini memperlihatkan bahwa pasar saham tidak hanya bergerak mengikuti kondisi ekonomi saat ini. Ekspektasi terhadap risiko pada masa mendatang juga dapat memengaruhi keputusan investor dalam menempatkan modal.
Dalam kasus Indonesia, ketidakpastian status MSCI menjadi salah satu faktor yang dapat memengaruhi persepsi risiko tersebut. Investor global tidak hanya mempertimbangkan prospek pertumbuhan ekonomi, tetapi juga transparansi perdagangan, kepastian regulasi, dan kemudahan berinvestasi.
Dengan kata lain, perbaikan ekonomi domestik tidak otomatis membuat pasar saham menjadi lebih menarik apabila terdapat persoalan struktural yang belum terselesaikan.
Hal ini juga menjelaskan mengapa indikator ekonomi yang positif belum tentu langsung diikuti oleh penguatan IHSG. Pasar modal memiliki dinamika tersendiri karena harga saham mencerminkan ekspektasi investor terhadap kondisi perusahaan dan risiko investasi ke depan.
Apakah Valuasi IHSG yang Semakin Murah Sudah Menjadi Peluang Investasi?
Tekanan terhadap pasar saham Indonesia juga tercermin melalui penurunan valuasi. Saat ini, IHSG diperdagangkan pada rasio forward price-to-earnings (P/E) sekitar 7,3 kali dan price-to-book value (P/BV) sebesar 1,36 kali.
Forward P/E menggambarkan perbandingan harga saham terhadap estimasi laba perusahaan pada periode mendatang. Sementara itu, P/BV membandingkan harga saham dengan nilai buku perusahaan.
Secara sederhana, penurunan kedua rasio tersebut menunjukkan bahwa investor bersedia membayar harga yang lebih rendah dibandingkan sebelumnya untuk setiap unit estimasi laba maupun nilai buku perusahaan.
Namun, valuasi yang semakin rendah tidak otomatis berarti pasar saham sudah mencapai titik terendah atau menjadi momentum terbaik untuk membeli saham.
Wilbert Arifin menilai penurunan valuasi IHSG saat ini lebih mencerminkan proses de-rating akibat tekanan arus dana.
De-rating merupakan kondisi ketika pasar memberikan penilaian valuasi yang lebih rendah terhadap saham atau perusahaan. Hal ini dapat terjadi akibat meningkatnya persepsi risiko, ketidakpastian prospek bisnis, maupun berkurangnya minat investor.
Dalam kondisi pasar yang sedang menghadapi ancaman capital outflow, penurunan valuasi dapat terjadi meskipun kinerja operasional perusahaan belum mengalami perubahan signifikan.
Persoalannya, tekanan valuasi bukan satu-satunya risiko yang perlu diperhatikan. Mirae Asset juga mengingatkan kemungkinan revisi estimasi laba perusahaan, terutama pada saham-saham perbankan berkapitalisasi besar yang memiliki ekspektasi pertumbuhan laba relatif tinggi.
Kondisi tersebut perlu dicermati karena harga saham tidak hanya dipengaruhi oleh besarnya valuasi saat ini, tetapi juga oleh kemampuan perusahaan menghasilkan keuntungan pada masa mendatang.
Sebagai ilustrasi, investor yang membeli saham dengan forward P/E rendah tetap berpotensi mengalami kerugian apabila estimasi laba perusahaan kemudian direvisi turun. Dalam situasi tersebut, saham yang sebelumnya terlihat murah dapat kembali mengalami tekanan harga.
Karena itu, investor perlu membedakan antara penurunan valuasi akibat sentimen pasar dan penurunan valuasi yang disertai perubahan fundamental perusahaan.
Bagaimana Strategi Investor Menghadapi Risiko IHSG hingga Juni 2027?
Menghadapi ketidakpastian status Indonesia di MSCI, Mirae Asset menyarankan investor menerapkan pendekatan wait and see sembari menjaga likuiditas.
Strategi tersebut bukan berarti investor harus sepenuhnya meninggalkan pasar saham. Sebaliknya, investor perlu lebih selektif dalam menentukan saham yang akan dimasukkan ke dalam portofolio.
Wilbert Arifin menjelaskan bahwa investor dapat mempersiapkan kas untuk sementara waktu sambil mulai mencermati saham-saham dengan eksposur investor asing yang relatif rendah dan memiliki potensi dividen tinggi.
"Investor bisa menerapkan strategi wait and see sembari menjaga likuiditas, mempersiapkan kas untuk sementara waktu, dan mulai mencermati saham dengan eksposur investor asing yang relatif rendah serta memiliki potensi dividen tinggi," jelas Wilbert.
Ada beberapa hal yang dapat menjadi perhatian investor dalam menerapkan strategi tersebut.
Menjaga likuiditas: Tidak seluruh dana investasi harus ditempatkan dalam saham ketika ketidakpastian pasar meningkat. Ketersediaan kas dapat memberikan fleksibilitas untuk menghadapi perubahan kondisi pasar.
Mencermati eksposur investor asing: Saham dengan kepemilikan atau eksposur investor asing relatif rendah dapat menjadi salah satu kelompok yang diperhatikan, meskipun tidak otomatis terbebas dari tekanan pasar.
Memperhatikan potensi dividen: Emiten dengan kemampuan membagikan dividen secara berkelanjutan dapat menjadi pertimbangan bagi investor yang mengutamakan pendapatan investasi.
Memeriksa fundamental perusahaan: Penurunan harga saham perlu dibandingkan dengan kondisi bisnis, kemampuan menghasilkan laba, dan prospek pertumbuhan perusahaan.
Memantau perkembangan MSCI: Perubahan kebijakan dan perkembangan penegakan hukum terhadap praktik coordinated trading dapat memengaruhi persepsi risiko investor.
Sebagai ilustrasi, seorang investor dengan portofolio saham senilai Rp10 juta menghadapi kemungkinan penurunan harga saham selama periode ketidakpastian.
Apabila seluruh portofolionya mengalami koreksi hipotetis sebesar 10%, nilainya akan berkurang menjadi Rp9 juta. Jika terjadi koreksi 20%, nilainya menjadi Rp8 juta. Simulasi ini hanya menggambarkan dampak aritmetis penurunan harga, bukan prediksi bahwa seluruh saham akan mengalami koreksi sebesar angka tersebut.
Investor yang menyimpan sebagian dana dalam bentuk kas memiliki fleksibilitas lebih besar untuk menghadapi situasi tersebut. Mereka juga memiliki pilihan untuk menunggu sampai risiko pasar lebih jelas sebelum kembali meningkatkan eksposur investasi.
Hal lain yang perlu diperhatikan adalah perbedaan antara nilai investasi dalam rupiah dan dolar AS. Apabila nilai tukar rupiah bergerak melemah terhadap dolar AS, nilai portofolio dalam denominasi dolar dapat mengalami perubahan yang berbeda dibandingkan perhitungan dalam rupiah.
Inilah alasan proyeksi koreksi 20% dari Mirae Asset perlu dibaca secara cermat. Angka tersebut tidak dapat langsung diterjemahkan sebagai target IHSG turun 20% dari level 4.904 dalam mata uang rupiah.
Apa yang Perlu Dicermati Investor Sebelum Keputusan MSCI pada Juni 2027?
Perjalanan pasar saham Indonesia hingga Juni 2027 masih akan dipengaruhi oleh sejumlah perkembangan penting. Investor tidak cukup hanya memperhatikan pergerakan IHSG setiap hari, tetapi juga perlu mengikuti faktor yang dapat mengubah persepsi risiko terhadap pasar domestik.
Setidaknya ada tiga perkembangan yang patut diperhatikan.
Pertama, perkembangan kebijakan MSCI terkait status Indonesia. Keputusan tersebut berpotensi memengaruhi komposisi investasi pengelola dana global, terutama yang menggunakan indeks MSCI sebagai acuan.
Kedua, efektivitas penegakan hukum terhadap praktik coordinated trading. Perkembangan penanganan praktik tersebut menjadi salah satu faktor yang disoroti Mirae Asset dalam menilai kemungkinan perubahan keputusan MSCI.
Ketiga, stabilitas nilai tukar rupiah dan arah arus modal asing. Pelemahan rupiah dapat menambah tekanan terhadap nilai investasi dalam denominasi dolar AS, sementara perubahan arus modal dapat memengaruhi likuiditas serta pergerakan harga saham.
Ketiga faktor tersebut saling berkaitan dalam membentuk persepsi investor terhadap prospek pasar modal Indonesia.
Pada akhirnya, ancaman koreksi hingga 20% yang disampaikan Mirae Asset menjadi pengingat bahwa murahnya valuasi saham belum tentu cukup untuk menghilangkan risiko investasi. Perbaikan ekonomi domestik juga perlu diikuti dengan penguatan integritas pasar agar kepercayaan investor dapat terjaga.
Investor pun perlu membedakan antara peluang membeli saham dengan harga lebih rendah dan risiko menangkap penurunan harga yang belum selesai. Hingga keputusan MSCI pada Juni 2027, perkembangan regulasi, arus modal asing, dan fundamental emiten akan menjadi sejumlah indikator penting untuk menentukan arah strategi investasi.
Baca Juga: Saham BBCA Tertekan Isu MSCI, Peluang Akuisisi DBS Group Mulai Jadi Perbincangan
Baca Juga: OJK Akui Penegakan Aturan Jadi PR di Tengah Ancaman MSCI
FAQ
1. Mengapa IHSG diprediksi berpotensi anjlok hingga 20%?
Mirae Asset memperkirakan pasar saham Indonesia masih berpotensi mengalami tekanan lanjutan sekitar 20% dalam denominasi dolar AS hingga Juni 2027. Proyeksi ini berkaitan dengan risiko reklasifikasi Indonesia menjadi Standalone Market, potensi keluarnya dana asing USD8–11 miliar, serta persoalan penegakan hukum terhadap praktik coordinated trading. Perkiraan tersebut menggunakan preseden historis pasar yang pernah mengalami penurunan klasifikasi oleh MSCI.
2. Apa dampak jika Indonesia turun status dari Emerging Market menjadi Standalone Market?
Penurunan status Indonesia menjadi Standalone Market berpotensi mengubah alokasi investasi pengelola dana global yang menggunakan indeks MSCI sebagai acuan. Penyesuaian portofolio tersebut dapat memicu arus keluar dana asing, terutama dari saham-saham yang masuk dalam kelompok indeks terkait. Dampaknya berpotensi terasa pada harga saham, likuiditas perdagangan, dan persepsi investor terhadap pasar modal Indonesia.
3. Berapa besar potensi dana asing yang keluar dari pasar saham Indonesia?
Mirae Asset memperkirakan sekitar USD8–11 miliar dana asing berisiko keluar dari pasar saham Indonesia apabila reklasifikasi terjadi. Dari jumlah tersebut, sekitar USD3 miliar merupakan potensi forced passive outflow. Risiko terutama terkonsentrasi pada sembilan saham kategori MSCI Standard. Namun, angka tersebut merupakan estimasi potensi risiko dan bukan kepastian seluruh dana akan keluar.
4. Kapan MSCI akan memutuskan status Indonesia?
Dalam analisis Mirae Asset, keputusan MSCI terkait status Indonesia menjadi salah satu perkembangan penting yang perlu dicermati hingga Juni 2027. Periode tersebut juga menjadi batas waktu proyeksi potensi tekanan lanjutan pasar saham yang disampaikan sekuritas tersebut.
5. Apakah valuasi IHSG yang turun menjadi peluang untuk membeli saham?
Valuasi IHSG yang berada pada forward P/E sekitar 7,3 kali dan P/BV 1,36 kali dapat menjadi bahan pertimbangan investor. Namun, penurunan valuasi tersebut menurut Mirae Asset lebih mencerminkan proses de-rating akibat tekanan arus dana. Investor tetap perlu memperhatikan fundamental perusahaan dan potensi revisi estimasi laba, terutama pada saham perbankan berkapitalisasi besar.
6. Bagaimana strategi investor ketika IHSG mengalami tekanan?
Mirae Asset menyarankan investor menerapkan strategi wait and see, menjaga likuiditas, serta mempersiapkan kas untuk sementara waktu. Investor juga dapat mencermati saham dengan eksposur investor asing relatif rendah dan potensi dividen tinggi. Pendekatan tersebut perlu disertai evaluasi fundamental, valuasi, serta risiko masing-masing emiten.
7. Apa hubungan nilai tukar rupiah dengan proyeksi koreksi IHSG dalam denominasi dolar AS?
Nilai tukar rupiah memengaruhi perhitungan nilai investasi ketika dikonversi ke dolar AS. Apabila rupiah melemah, nilai portofolio dalam dolar AS dapat turun lebih besar dibandingkan penurunan yang terlihat dalam rupiah. Oleh sebab itu, proyeksi koreksi sekitar 20% dalam denominasi dolar AS dari Mirae Asset tidak dapat langsung diartikan sebagai prediksi IHSG turun 20% dalam mata uang rupiah.


Dilarang mengambil dan/atau menayangkan ulang sebagian atau keseluruhan artikel di atas untuk konten akun media sosial komersil tanpa seizin redaksi.
Berita Terkait


Berita Terkini
Terpopuler
- 1Moto3 Malaysia: Angkat Topi, Hiroshi Aoyama Terpukau dengan Penampilan Veda Ega Pratama di Sepang
- 2Prediksi Skor Shakhtar vs Sporting CP 4 November 2026: Sama-Sama Incar Kebangkitan
- 3Putusan MA Soal Suket Gibran, Margarito Kamis Ungkap Dampaknya terhadap Jabatan Wapres
- 4Transfer Bank Kena Pajak Digital Mulai 9 November 2026? Ini Faktanya
- 5Prediksi Skor LASK Linz vs Slovan Bratislava 4 November 2026: Tuan Rumah Diunggulkan
- 6Prediksi Pertandingan Galatasaray vs Stuttgart 4 November 2026: Skor, Starting XI, dan Jadwal
- 7Prediksi Skor Atletico Madrid vs Bayern Munchen 4 November 2026: Los Rojiblancos Diunggulkan
- 8Kisi-Kisi dan Contoh Soal Matematika Wajib TKA SMA 2026 Lengkap dengan Kunci Jawaban
- 9Istana: Penyadapan yang Dilakukan Listyo Sigit Mengarah Perbuatan Makar
- 10Prabowo Tunjuk Letjen Ariyo Windutomo Jadi Pelaksana Tugas Kepala Staf Kepresidenan Menggantikan Listyo Sigit