Apa Saja yang Dikenai Pajak Digital di Indonesia? Ini Daftarnya
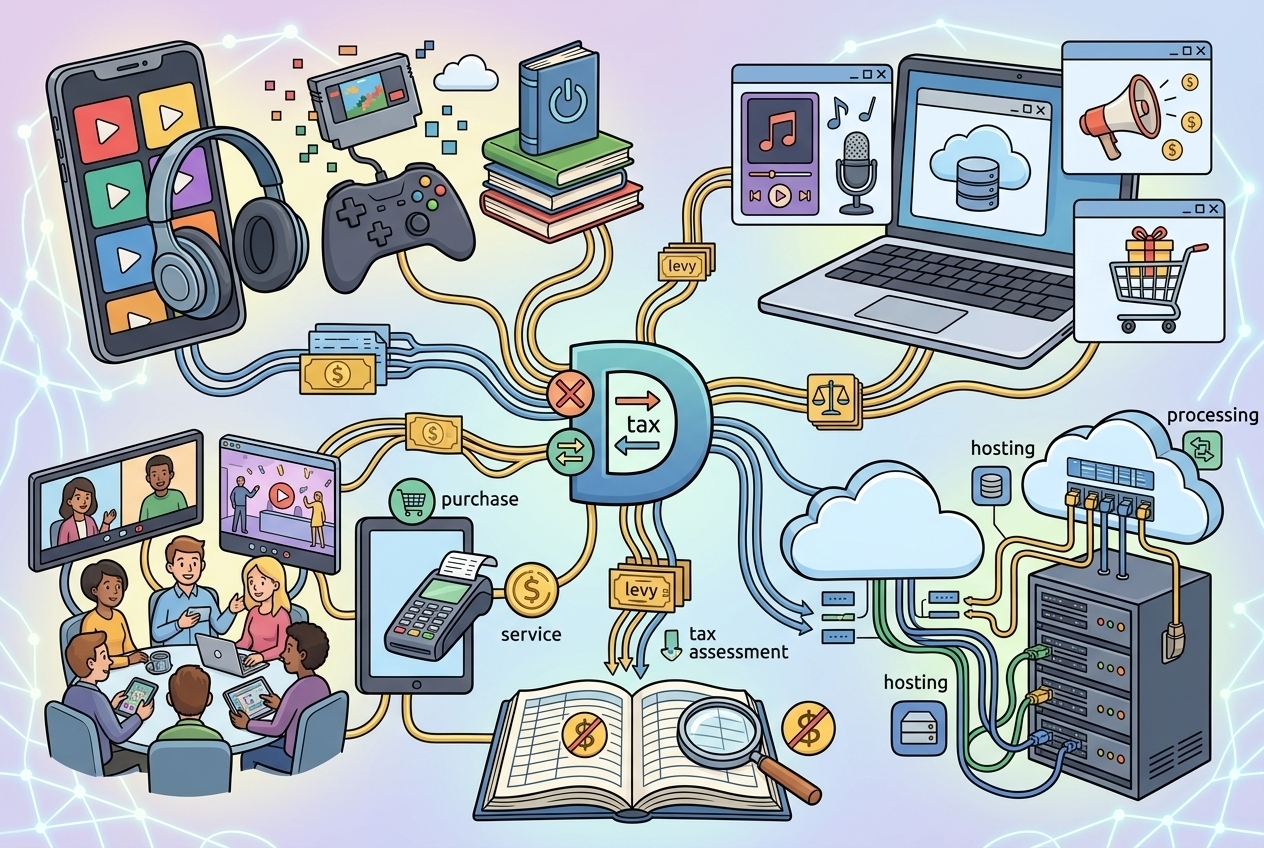
AKURAT.CO Pajak digital menjadi salah satu sumber penerimaan negara seiring berkembangnya transaksi ekonomi melalui internet. Pajak ini tidak hanya berkaitan dengan layanan berlangganan seperti streaming film dan musik, tetapi juga mencakup transaksi aset kripto, layanan teknologi finansial atau fintech, serta pengadaan barang dan jasa pemerintah melalui sistem elektronik.
Direktorat Jenderal Pajak (DJP) mencatat penerimaan pajak dari sektor ekonomi digital mencapai Rp58,75 triliun hingga 30 September 2026. Penerimaan tersebut berasal dari empat sektor, yakni Perdagangan Melalui Sistem Elektronik (PMSE), aset kripto, fintech, dan Sistem Informasi Pengadaan Pemerintah (SIPP).
Dari jumlah tersebut, PPN PMSE menjadi penyumbang terbesar dengan nilai Rp45,21 triliun. Sementara itu, penerimaan dari pajak aset kripto mencapai Rp2,18 triliun, pajak fintech Rp5,40 triliun, dan pajak SIPP Rp5,96 triliun.
Data tersebut menunjukkan bahwa cakupan pajak ekonomi digital lebih luas daripada pajak atas pembelian aplikasi atau layanan internet. Lantas, apa saja yang dikenai pajak digital di Indonesia?
Baca Juga: Pajak Digital Asing Mulai Dipungut, Mengapa Baru 260 Platform Terdaftar?
1. Produk dan Jasa Digital dari Dalam maupun Luar Negeri
Salah satu kategori pajak digital di Indonesia adalah Pajak Pertambahan Nilai (PPN) atas produk dan jasa digital melalui Perdagangan Melalui Sistem Elektronik (PMSE).
PMSE merupakan perdagangan yang transaksinya dilakukan melalui serangkaian perangkat dan prosedur elektronik. Dalam konteks perpajakan, PPN PMSE dapat dikenakan atas pemanfaatan barang digital dan jasa digital dari dalam maupun luar daerah pabean sesuai ketentuan yang berlaku.
Contoh produk dan jasa digital yang dapat termasuk dalam kategori ini antara lain:
Layanan streaming film dan musik berbayar.
Aplikasi dan perangkat lunak berlangganan.
Game digital serta konten tambahan dalam permainan.
Buku elektronik dan publikasi digital berbayar.
Layanan penyimpanan data berbasis cloud.
Hosting, perangkat lunak daring, dan layanan digital lainnya.
Pengenaan pajak terhadap suatu layanan bergantung pada karakter transaksi dan ketentuan perpajakan yang berlaku. Karena itu, tidak semua transaksi digital dapat langsung disimpulkan memiliki perlakuan pajak yang sama.
DJP menunjuk pelaku usaha tertentu sebagai pemungut PPN PMSE. Pelaku usaha yang telah ditunjuk wajib memungut, menyetorkan, dan melaporkan PPN sesuai ketentuan yang berlaku.
2. Pajak atas Transaksi Aset Kripto
Transaksi aset kripto juga termasuk dalam cakupan pajak ekonomi digital. Aset kripto merupakan aset keuangan digital yang dapat diperdagangkan melalui penyelenggara perdagangan aset kripto.
Pemerintah mengatur perpajakan transaksi aset kripto melalui Peraturan Menteri Keuangan (PMK) Nomor 50 Tahun 2025 tentang Pajak Pertambahan Nilai dan Pajak Penghasilan atas Transaksi Perdagangan Aset Kripto.
Aturan tersebut berlaku mulai 1 Agustus 2025 dan menyesuaikan perlakuan perpajakan aset kripto dengan perubahan status serta pengaturan aset keuangan digital.
Berdasarkan ketentuan tersebut, transaksi jual beli aset kripto tidak lagi dikenai PPN atas penyerahan asetnya. Namun, penghasilan dari transaksi penjualan aset kripto tetap dikenai Pajak Penghasilan (PPh) Pasal 22 final sesuai mekanisme dan tarif yang berlaku.
Untuk transaksi melalui Pedagang Aset Keuangan Digital (PAKD), tarif PPh Pasal 22 final atas penjualan aset kripto ditetapkan sebesar 0,21% dari nilai transaksi. Sementara itu, transaksi melalui penyelenggara perdagangan melalui sistem elektronik luar negeri yang memenuhi ketentuan terkait dikenai tarif 1%.
Ketentuan pajak dapat berbeda berdasarkan pihak yang memfasilitasi transaksi. Oleh sebab itu, investor perlu memperhatikan platform yang digunakan dan aturan perpajakan yang berlaku.
3. Pajak atas Layanan Teknologi Finansial atau Fintech
Layanan teknologi finansial atau financial technology (fintech) juga menjadi salah satu sektor penyumbang penerimaan pajak digital di Indonesia.
Salah satu contohnya adalah layanan pendanaan bersama berbasis teknologi informasi atau peer-to-peer lending (P2P lending). Layanan ini mempertemukan pemberi dana dengan penerima dana melalui platform digital.
Dalam transaksi P2P lending, pajak dapat berkaitan dengan bunga pinjaman yang diterima pemberi dana maupun jasa yang disediakan penyelenggara platform, sesuai karakter penghasilan dan ketentuan perpajakan.
Penerapan pajak terhadap bunga pinjaman dapat melibatkan PPh Pasal 23 atau PPh Pasal 26, bergantung pada status penerima penghasilan. Selain itu, jasa fintech tertentu dapat dikenai PPN sesuai ketentuan yang berlaku.
Dengan demikian, pajak fintech tidak berarti seluruh saldo pinjaman atau dana yang masuk ke akun pengguna otomatis dikenai pajak dengan tarif yang sama. Jenis transaksi, penerima penghasilan, dan karakter jasa menjadi faktor penting dalam menentukan kewajiban perpajakannya.
4. Pajak atas Pengadaan Barang dan Jasa Pemerintah secara Elektronik
Kategori berikutnya adalah pajak melalui Sistem Informasi Pengadaan Pemerintah (SIPP). Sistem ini berkaitan dengan transaksi pengadaan barang dan jasa pemerintah melalui mekanisme elektronik.
Dalam pengadaan pemerintah, transaksi dapat melibatkan penyerahan barang, pemberian jasa, dan pembayaran kepada penyedia. Kewajiban perpajakan ditentukan berdasarkan jenis transaksi dan ketentuan yang mengaturnya.
Pajak yang terkumpul melalui mekanisme ini dapat mencakup PPh Pasal 22 dan PPN. Karena itu, pajak SIPP tidak hanya berhubungan dengan layanan digital, tetapi juga transaksi pengadaan barang dan jasa yang prosesnya dilakukan melalui sistem elektronik.
Kategori ini menunjukkan bahwa digitalisasi transaksi pemerintah turut menjadi bagian dari pengelolaan penerimaan pajak negara.
5. Berapa Tarif Pajak Digital di Indonesia?
Tarif pajak digital tidak seragam karena setiap kategori memiliki dasar pengenaan dan aturan tersendiri.
Untuk PPN PMSE, tarif yang berlaku adalah 12% dari dasar pengenaan pajak berupa nilai lain sebesar 11/12 dari nilai pembayaran sebelum PPN. Dengan mekanisme tersebut, besaran efektif PPN menjadi 11% dari nilai pembayaran sebelum pajak.
Sebagai contoh, apabila harga layanan digital sebelum PPN sebesar Rp100.000, perhitungannya adalah sebagai berikut:
Harga layanan: Rp100.000.
PPN efektif 11%: Rp11.000.
Total pembayaran: Rp111.000.
Perhitungan tersebut merupakan ilustrasi untuk transaksi yang dikenai PPN dengan mekanisme tersebut. Perlakuan aktual tetap bergantung pada jenis transaksi dan ketentuan yang berlaku.
Sementara itu, transaksi aset kripto memiliki ketentuan PPh tersendiri. Pajak pada sektor fintech dan pengadaan pemerintah juga mengikuti jenis penghasilan, penyerahan barang atau jasa, serta status pihak yang terlibat.
Oleh karena itu, masyarakat tidak sebaiknya menganggap seluruh transaksi digital dikenai PPN efektif 11% atau menggunakan tarif yang sama.
Baca Juga: Pelaporan Pajak Digital Makin Mudah, Begini Cara Submit Laporan di Coretax
6. Apakah Semua Transaksi Digital Dikenai Pajak?
Tidak semua transaksi digital otomatis dikenai pajak dengan mekanisme yang sama. Pengenaan pajak ditentukan oleh jenis barang atau jasa, karakter transaksi, pihak yang terlibat, dan ketentuan perpajakan yang berlaku.
Dalam konteks PPN PMSE, pemungutan dilakukan oleh pelaku usaha yang telah ditunjuk DJP sebagai pemungut PPN. Konsumen dapat memeriksa tagihan, faktur, atau bukti pembayaran untuk mengetahui apakah PPN telah dipungut.
Sementara itu, pajak atas transaksi kripto, fintech, dan pengadaan pemerintah memiliki ketentuan yang berbeda dari PPN PMSE.
Masyarakat juga perlu membedakan pajak yang dipungut saat melakukan transaksi dengan kewajiban pajak atas penghasilan. Keduanya dapat memiliki dasar pengenaan dan mekanisme pembayaran yang berbeda.
Pajak digital di Indonesia mencakup sejumlah aktivitas ekonomi yang dilakukan melalui sistem elektronik. Kategori utamanya meliputi PPN atas produk dan jasa digital melalui PMSE, pajak atas transaksi aset kripto, pajak fintech, serta pajak atas pengadaan barang dan jasa pemerintah melalui SIPP.
Tarif dan mekanisme pemungutannya berbeda-beda sesuai dengan jenis transaksi dan aturan yang berlaku. Dengan memahami kategori tersebut, masyarakat dapat mengetahui bahwa pajak digital tidak terbatas pada langganan aplikasi atau layanan streaming, tetapi juga mencakup berbagai aktivitas ekonomi digital lainnya.
Taqiyuddin Abdurrahman Leboe (Magang)


Dilarang mengambil dan/atau menayangkan ulang sebagian atau keseluruhan artikel di atas untuk konten akun media sosial komersil tanpa seizin redaksi.
Berita Terkait


Berita Terkini
Terpopuler
- 1Ancaman Denny Indrayana ke Presiden Prabowo Bentuk Penghinaan pada Mandat Rakyat
- 2Tujuh Dekade Asuransi Astra Menjaga Asa: Merajut Kemandirian Ekonomi UMKM, Perempuan, hingga Penyandang Disabilitas
- 3Memutus Mata Rantai Kejahatan Keuangan Digital: Upaya OJK Melindungi Masyarakat dari Jerat Judi Online
- 4Tak Tergilas Disrupsi, Tak Terjebak Perang Harga: Rahasia Bluebird Menjaga Takhta di Industri Transportasi Dalam Negeri
- 5Ina Liem Kini Setuju Gibran Mundur dari Wapres, Alasannya Bikin Heboh
- 6Putin Nyatakan Rusia Siap Perang dengan Eropa Meskipun Tidak Menginginkannya
- 7Viking Sebut Terduga Pembunuh ARK Bukan Pendukung Persija, Terindikasi Kelompok Suporter Klub Lain
- 8Moto3 Malaysia: Angkat Topi, Hiroshi Aoyama Terpukau dengan Penampilan Veda Ega Pratama di Sepang
- 9Pemerintah Pastikan Fundamental Ekonomi Tetap Kuat
- 10Harga Cabai Berangsur Turun Awal November