OJK Luncurkan Peta Jalan Keuangan Berkelanjutan PPDP hingga 2030, Ini Tahapannya
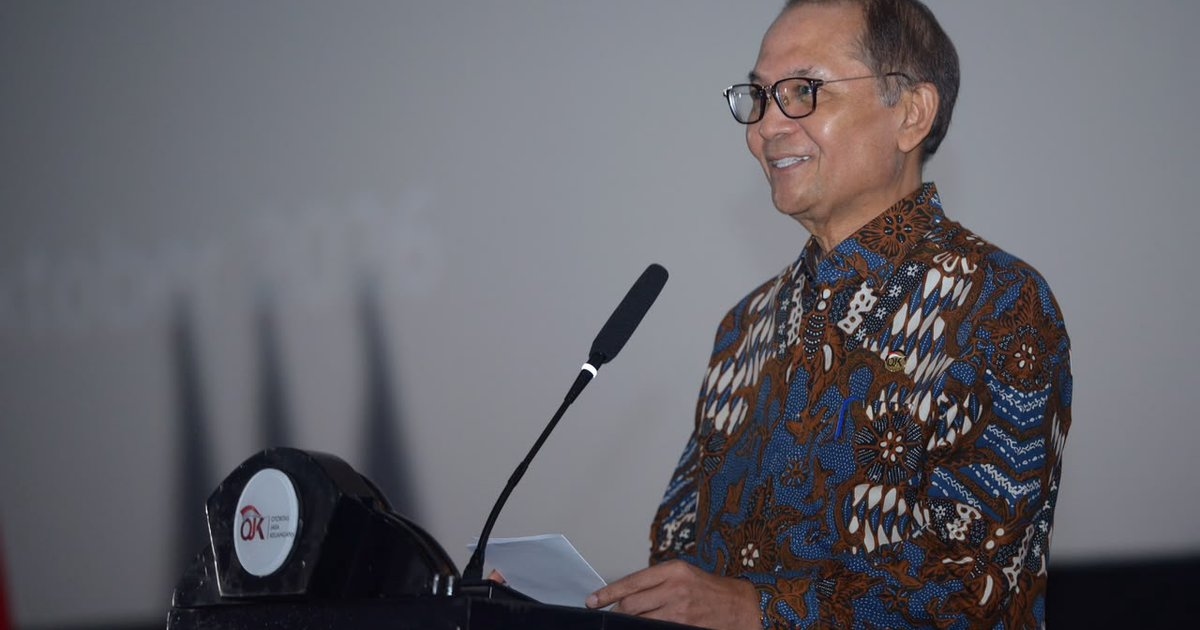
AKURAT.CO Otoritas Jasa Keuangan (OJK) meluncurkan Peta Jalan Pengembangan Keuangan Berkelanjutan Sektor Perasuransian, Penjaminan, dan Dana Pensiun (PPDP) 2026–2030 pada Kamis, 29 Oktober 2026. Kebijakan ini menjadi panduan bagi industri untuk memperkuat penerapan prinsip keuangan berkelanjutan melalui tiga tahapan, mulai dari penguatan fondasi hingga percepatan pertumbuhan dan pengawasan pada 2030.
Peluncuran tersebut berlangsung dalam PPDP Sustainability Forum 2026 di Jakarta dengan tema Empowering Sustainable Growth: The Strategic Role of PPDP in Indonesia’s Future. Peta jalan ini tidak hanya menyoroti aspek lingkungan, tetapi juga mendorong penguatan tata kelola, pengelolaan risiko, kapasitas sumber daya manusia (SDM), dan kolaborasi antar-pemangku kepentingan.
Bagi industri asuransi, penjaminan, dan dana pensiun, kebijakan ini menjadi arah pengembangan bisnis sekaligus penguatan peran dalam mendukung transisi menuju ekonomi berkelanjutan. OJK menempatkan sektor PPDP sebagai bagian penting dari ekosistem keuangan yang mampu mengelola dana jangka panjang sekaligus memberikan perlindungan terhadap berbagai risiko.
OJK Luncurkan Peta Jalan Keuangan Berkelanjutan PPDP 2026–2030
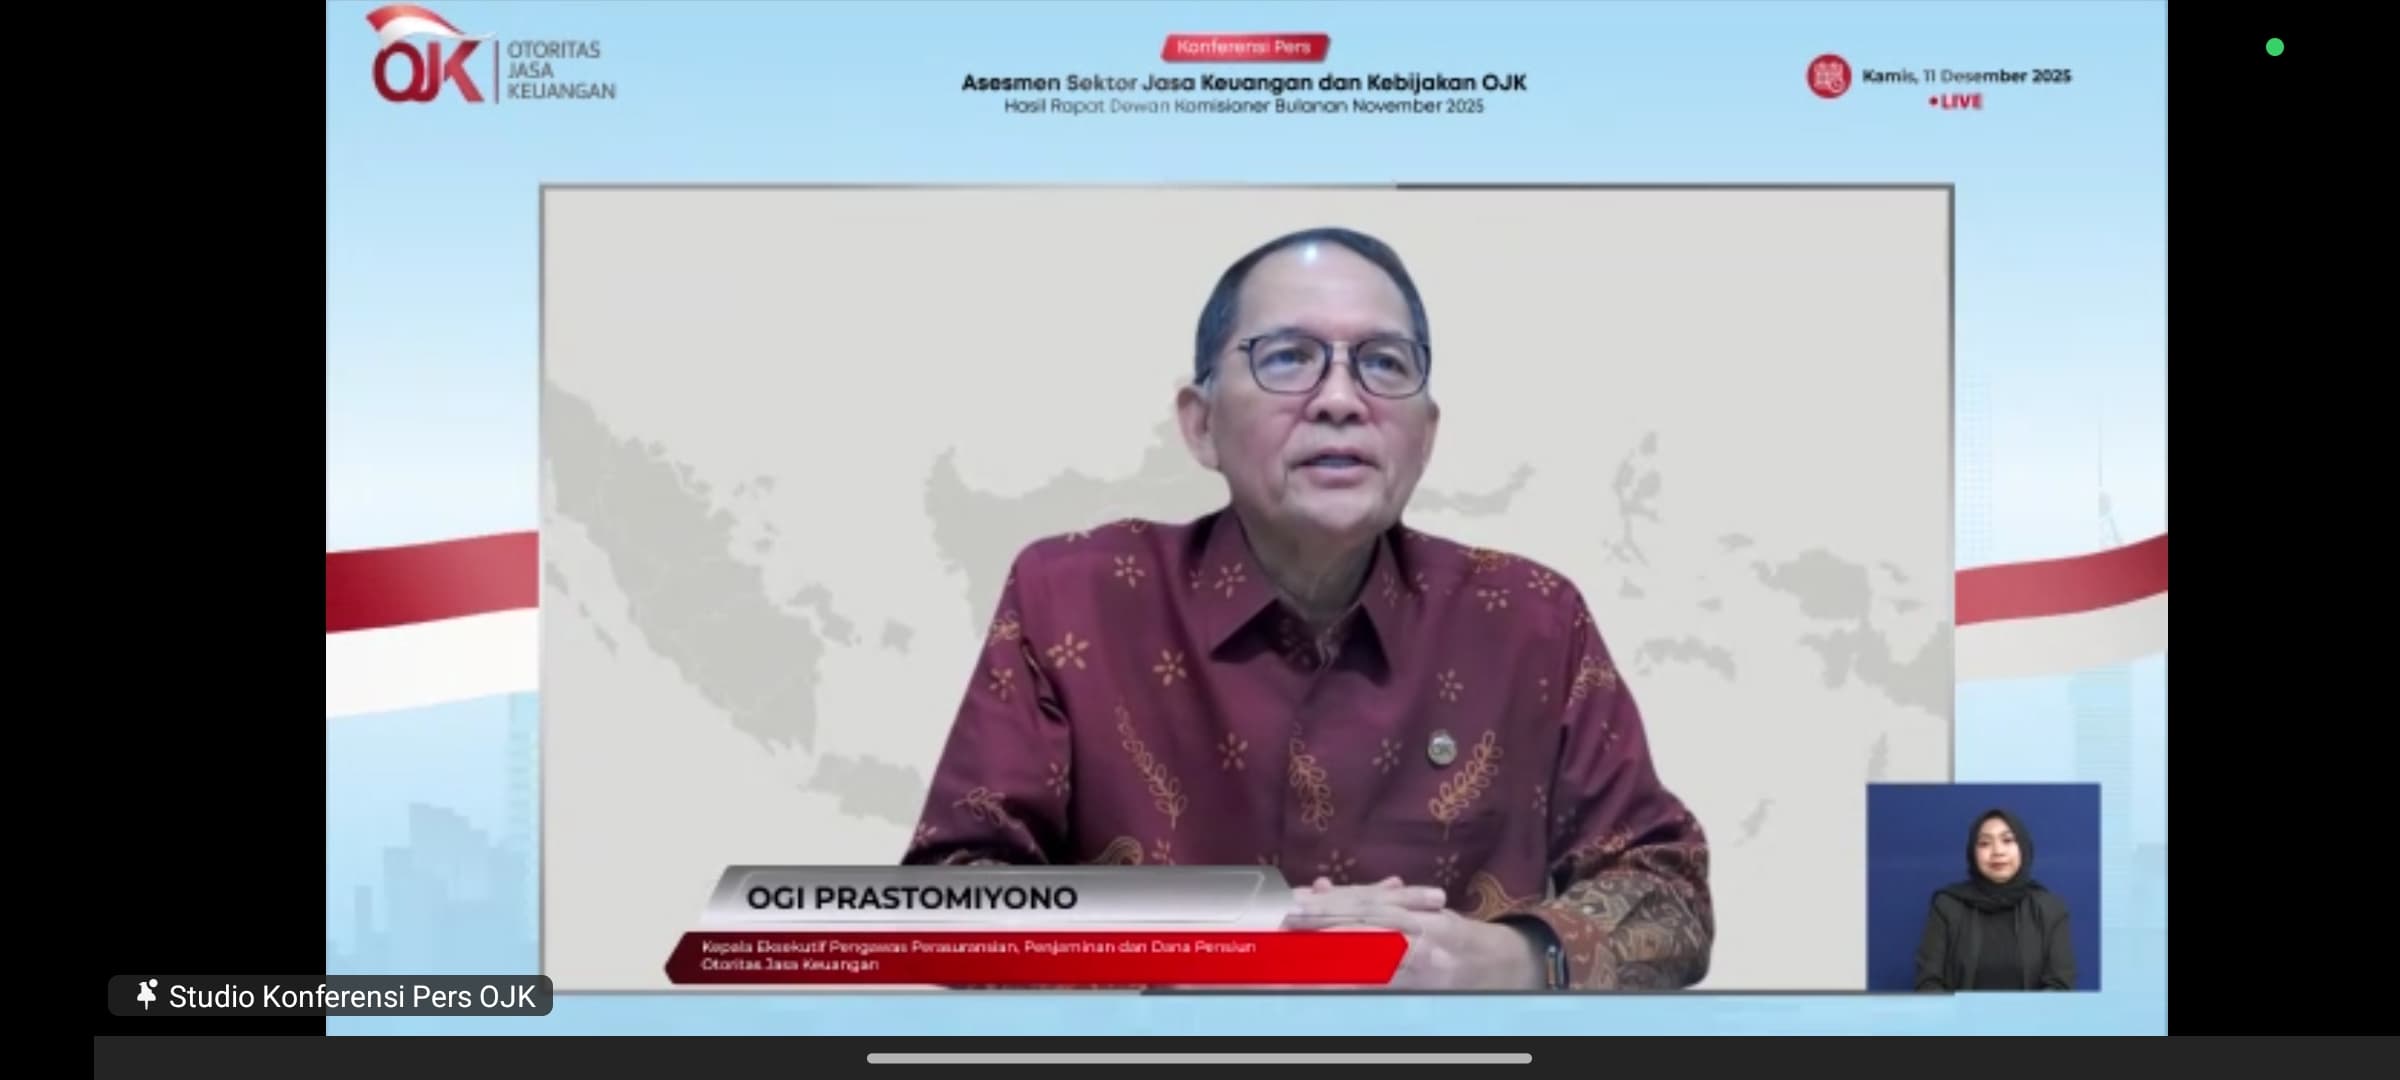
Kepala Eksekutif Pengawas Perasuransian, Penjaminan, dan Dana Pensiun OJK, Ogi Prastomiyono, menjelaskan bahwa industri PPDP mempunyai dua peran strategis dalam agenda keberlanjutan. Keduanya adalah sebagai investor institusional yang mengelola dana jangka menengah dan panjang serta sebagai penyerap risiko yang menyediakan perlindungan bagi masyarakat dan pelaku usaha.
Ogi menegaskan bahwa kontribusi industri tidak berhenti pada penempatan dana dalam kegiatan ekonomi berkelanjutan. Industri juga perlu memastikan bahwa berbagai risiko yang menyertai proses transisi ekonomi mendapatkan perlindungan yang memadai.
“Kontribusi PPDP dalam transisi ekonomi bukan hanya membiayai transisi (financing the transition), tetapi juga melindungi proses transisi tersebut (protecting the transition). Inilah posisi strategis PPDP dalam agenda keberlanjutan: investasi dan perlindungan,” ujar Ogi dalam acara PPDP Sustainability Forum di Jakarta, Kamis, 29 Oktober 2026.
Peran tersebut membuat industri PPDP memiliki posisi penting dalam mendukung ketahanan ekonomi. Perusahaan asuransi dan penjaminan dapat membantu mengelola risiko, sedangkan dana pensiun mengelola dana peserta dengan orientasi jangka panjang yang perlu mempertimbangkan prinsip kehati-hatian dan keberlanjutan.
Peta jalan ini juga menjadi bagian dari pengembangan ekosistem keuangan berkelanjutan yang telah berjalan sebelumnya. OJK telah memperkenalkan berbagai kebijakan dan tahapan pengembangan keuangan berkelanjutan, termasuk melalui regulasi penerapan keuangan berkelanjutan bagi lembaga jasa keuangan, emiten, dan perusahaan publik.
Baca Juga: Tugu Insurance Alihkan Portofolio Asuransi Syariah, Berikut Info yang Harus Diketahui Nasabah
Baca Juga: AXA Sharia Bidik Segmen Menengah-Ritel, Siapkan Produk Asuransi yang Lebih Terjangkau
Ini Tiga Tahapan Peta Jalan Keuangan Berkelanjutan PPDP hingga 2030
Peta jalan keuangan berkelanjutan PPDP 2026–2030 dibagi menjadi tiga fase. Setiap fase mempunyai fokus yang berbeda, tetapi saling berkaitan untuk membangun kesiapan industri, memperluas kolaborasi, dan memperkuat implementasi kebijakan.
1. Penguatan fondasi pada 2026–2027
Tahap pertama berlangsung pada 2026–2027 dengan fokus pada penguatan fondasi penerapan keuangan berkelanjutan. Fase ini menjadi dasar agar perusahaan asuransi, lembaga penjaminan, dan dana pensiun mempunyai pemahaman, kapasitas, serta perangkat pendukung yang memadai sebelum penerapan diperluas.
Penguatan fondasi mencakup pengembangan regulasi, peningkatan kompetensi SDM, penguatan pemahaman terhadap prinsip keberlanjutan, serta kesiapan sistem dan infrastruktur pelaporan. Langkah tersebut diperlukan agar implementasi tidak berhenti pada pemenuhan dokumen administratif, tetapi terintegrasi dalam tata kelola dan pengambilan keputusan bisnis.
Kesiapan teknologi informasi juga menjadi perhatian. Perusahaan membutuhkan data yang memadai untuk mengidentifikasi risiko, mengukur dampak, dan menyusun laporan keberlanjutan secara konsisten. Tanpa sistem pendukung yang memadai, proses pengumpulan dan pengolahan informasi berpotensi memerlukan lebih banyak waktu serta sumber daya.
2. Peningkatan kolaborasi pada 2028–2029
Fase kedua berlangsung pada 2028–2029 dengan fokus pada peningkatan kolaborasi. Setelah fondasi awal diperkuat, penerapan keuangan berkelanjutan perlu didorong melalui koordinasi yang lebih luas antara regulator, pemerintah, pelaku industri, asosiasi, akademisi, profesi, sektor riil, dan lembaga internasional.
Kolaborasi dibutuhkan karena tantangan keberlanjutan tidak dapat diselesaikan oleh satu perusahaan atau regulator saja. Industri PPDP membutuhkan arah kebijakan yang jelas, pemahaman teknis yang seragam, ketersediaan data, serta koordinasi dengan sektor ekonomi yang menjadi penerima perlindungan dan pembiayaan.
Pada tahap ini, kerja sama juga berpotensi mendukung pengembangan produk yang sesuai dengan kebutuhan ekonomi berkelanjutan. Produk asuransi pertanian, perlindungan terhadap risiko energi terbarukan, dan skema penjaminan yang mendukung kegiatan ekonomi berkelanjutan merupakan beberapa contoh peluang yang dapat dikembangkan sesuai kebutuhan pasar dan ketentuan yang berlaku.
Meski demikian, peningkatan kolaborasi bukan berarti seluruh produk tersebut otomatis harus tersedia atau langsung diterapkan oleh semua perusahaan. Pengembangannya tetap memerlukan kajian risiko, kelayakan bisnis, kebutuhan konsumen, serta kesesuaian dengan regulasi.
3. Akselerasi pertumbuhan dan penguatan pengawasan pada 2030
Fase ketiga berlangsung pada 2030 dengan fokus pada akselerasi pertumbuhan dan penguatan pengawasan. Pada tahap ini, penerapan keuangan berkelanjutan diarahkan agar berkembang lebih luas, disertai pengawasan untuk menjaga konsistensi dan kualitas pelaksanaannya.
Pengawasan berperan memastikan bahwa prinsip keberlanjutan tidak sekadar tercantum dalam dokumen perusahaan. Penerapannya perlu tercermin dalam tata kelola, manajemen risiko, strategi investasi, pengembangan produk, dan pelaporan yang dapat dipertanggungjawabkan.
Fase terakhir ini juga menegaskan pentingnya kesinambungan antara regulasi dan praktik industri. Keberhasilan peta jalan tidak hanya ditentukan oleh tersusunnya kebijakan, tetapi juga oleh kemampuan perusahaan menerjemahkan arah kebijakan menjadi proses bisnis yang sesuai dengan karakteristik masing-masing subsektor.
Empat Pilar Strategis untuk Menjalankan Peta Jalan OJK
Selain membagi implementasi ke dalam tiga fase, OJK menyusun peta jalan dengan empat pilar strategis. Keempatnya menjadi kerangka untuk mendukung pencapaian tujuan selama periode 2026–2030.
1. Penguatan regulasi dan pengembangan keuangan berkelanjutan
Pilar pertama menitikberatkan pada penguatan regulasi dan pengembangan keuangan berkelanjutan. Kejelasan aturan dibutuhkan agar industri mempunyai acuan dalam menerapkan prinsip keberlanjutan, mengelola risiko, dan menyusun pelaporan.
Pengembangan kebijakan juga perlu mempertimbangkan karakteristik bisnis asuransi, penjaminan, dan dana pensiun. Ketiganya memiliki model bisnis, sumber risiko, serta kewajiban yang berbeda sehingga penerapan prinsip keberlanjutan perlu disesuaikan tanpa mengabaikan standar kehati-hatian.
2. Peningkatan kapasitas sumber daya manusia
Pilar kedua adalah peningkatan kapasitas SDM. Kompetensi pegawai dan pengambil keputusan menjadi salah satu faktor penentu keberhasilan implementasi, terutama dalam memahami risiko keberlanjutan dan menerjemahkannya menjadi kebijakan perusahaan.
Peningkatan kapasitas dapat mencakup pemahaman tentang standar pelaporan, pengukuran risiko, tata kelola, dan integrasi aspek lingkungan serta sosial dalam keputusan bisnis. Dengan kompetensi yang memadai, perusahaan diharapkan mampu mengidentifikasi tantangan dan peluang secara lebih terukur.
3. Penguatan kolaborasi dan koordinasi lintas sektor
Pilar ketiga mendorong penguatan kolaborasi dan koordinasi. OJK, pemerintah, asosiasi industri, pelaku usaha, akademisi, dan pihak terkait lainnya perlu membangun kesamaan pemahaman serta mendukung penyelesaian hambatan implementasi.
Kolaborasi juga penting untuk memperluas akses terhadap pengetahuan, data, dan pengalaman penerapan keuangan berkelanjutan. Pendekatan ini dapat membantu perusahaan, terutama yang masih memiliki keterbatasan sumber daya, memahami praktik yang relevan dengan kebutuhan bisnisnya.
4. Penguatan pengawasan implementasi
Pilar keempat berfokus pada penguatan pengawasan terhadap implementasi keuangan berkelanjutan. Pengawasan diperlukan untuk memantau penerapan kebijakan, mengidentifikasi kendala, dan mendorong perbaikan ketika ditemukan kesenjangan antara rencana dan pelaksanaan.
Dengan pengawasan yang konsisten, penerapan prinsip keberlanjutan diharapkan tidak berhenti pada komitmen formal. Aspek tersebut perlu menjadi bagian dari pengelolaan perusahaan dengan tetap memperhatikan perlindungan pemegang polis, kepentingan peserta dana pensiun, dan kesehatan industri.
Kesiapan Industri PPDP Masih Menghadapi Sejumlah Tantangan
Peta jalan ini disusun dengan mempertimbangkan sejumlah kesenjangan yang ditemukan dalam kajian terhadap industri. Tantangannya mencakup kapasitas SDM, pengembangan produk, literasi, kinerja investasi, ketersediaan basis data, serta kesiapan regulasi dan pelaporan.
Salah satu persoalan yang disoroti adalah kesiapan perusahaan dalam mengumpulkan, mengolah, dan melaporkan informasi keberlanjutan. Berdasarkan kajian OJK yang dipaparkan dalam materi, sebanyak 70,6% responden belum memiliki infrastruktur teknologi informasi yang memadai untuk mendukung proses tersebut.
Selain itu, sebanyak 77,6% responden belum memiliki sistem untuk mengotomatisasi pelaporan keberlanjutan. Kondisi ini menunjukkan adanya tantangan operasional yang perlu diperhatikan agar pelaporan dapat dilakukan secara lebih efisien, konsisten, dan dapat ditelusuri.
Kesiapan penerapan standar pengungkapan juga menjadi perhatian. Dalam kajian yang sama, sebanyak 58,8% responden disebut belum memahami IFRS S1 dan S2 dengan baik, sedangkan 81,1% responden belum siap menerapkannya. Sebanyak 68,6% responden juga dilaporkan belum aktif mengikuti sosialisasi mengenai kedua standar tersebut.
Angka-angka itu menggambarkan tantangan yang teridentifikasi pada responden kajian, bukan otomatis mewakili seluruh perusahaan di sektor PPDP. Meski demikian, temuan tersebut memberikan gambaran mengapa penguatan fondasi, peningkatan kapasitas, dan dukungan teknis menjadi bagian penting dalam peta jalan.
IFRS S1 dan S2 merupakan standar pengungkapan keberlanjutan yang berkaitan dengan informasi risiko dan peluang keberlanjutan serta iklim. Kesiapan penerapannya memerlukan proses yang melibatkan data, sistem pelaporan, pemahaman teknis, dan penyesuaian tata kelola. Pelaksanaannya juga perlu memperhatikan ketentuan yang berlaku di Indonesia.

Dilarang mengambil dan/atau menayangkan ulang sebagian atau keseluruhan artikel di atas untuk konten akun media sosial komersil tanpa seizin redaksi.
Berita Terkait


Berita Terkini
Terpopuler
- 1Demo BEM UI 28 Oktober 2026: Cek Lokasi, Jadwal, dan Informasi Terbaru
- 2Kalender Jawa 28 Oktober 2026: Watak Weton Rabu Pon, Benarkah Dikenal Pekerja Keras?
- 3KPK Tegaskan Tak Sita atau Terima Pengembalian Rp40 Juta dari PCNU Terkait Muktamar NU
- 44 Link CCTV Jakarta Hari Ini, 28 Oktober 2026: Pantau Situasi Demo di Bundaran HI!
- 5Prediksi Skor Roma vs Cagliari 28 Oktober 2026: Giallorossi Diunggulkan Menang
- 6Pemimpin Oposisi Israel Berjanji akan Mengganti Pemerintahan Netanyahu setelah Pemilu
- 7Materi Matematika TKA SMA 2026, Cek Kisi-Kisi dan Contoh Soal Terbaru
- 8Kalender Jawa 27 Oktober 2026: Watak Weton Selasa Pahing Dikenal Cerdas dan Banyak Akal
- 9Silmy Karim Didakwa Terima Rp1,2 Miliar dari Pungli Dokumen Imigrasi
- 10KPK Ingatkan Nusron Wahid untuk Kooperatif dan Berharap Dukungan Penuh Pemerintah