Kerugian Akibat Bencana Bisa Menjalar ke Fiskal, OJK Tekankan Pentingnya Perlindungan Asuransi
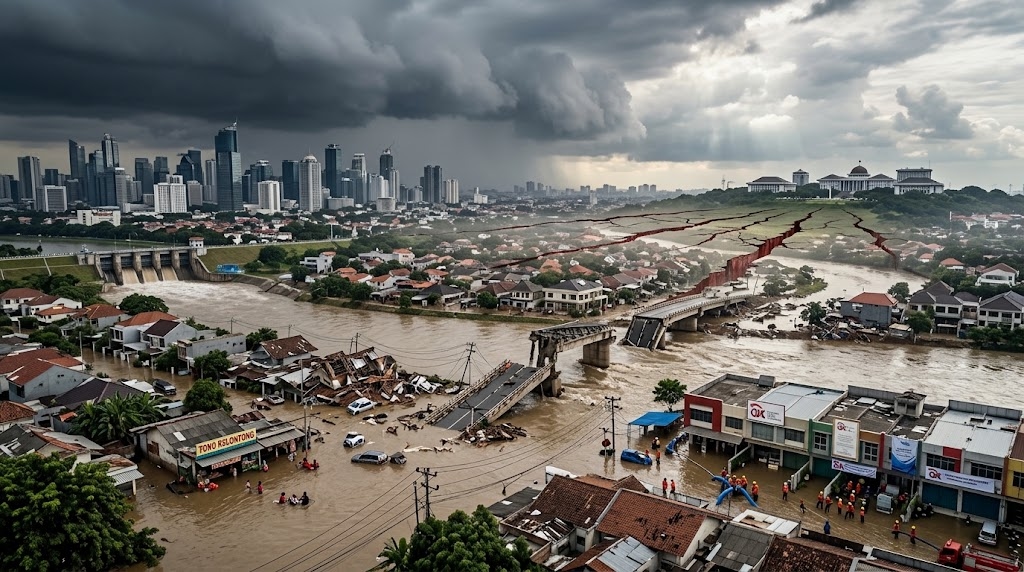
AKURAT.CO Bencana tidak hanya meninggalkan rumah yang rusak, jalan yang terputus, atau tempat usaha yang berhenti beroperasi. Bagi keluarga dan pelaku usaha yang terdampak, kerugian juga bisa berarti hilangnya pendapatan, terkurasnya tabungan, hingga kebutuhan mencari sumber pembiayaan untuk memulai kembali kehidupan. Ketika perlindungan finansial tidak memadai, persoalan tersebut berpotensi meluas hingga menambah beban pemerintah.
Inilah alasan kerugian akibat bencana tidak bisa hanya dilihat dari nilai kerusakan fisik. Otoritas Jasa Keuangan (OJK) menyoroti pentingnya perlindungan asuransi untuk membantu mengelola risiko tersebut. Tanpa perlindungan yang memadai, kerugian dapat menciptakan kesenjangan pembiayaan bagi rumah tangga dan dunia usaha, sementara kebutuhan pemulihan berskala besar berpotensi menambah tekanan terhadap fiskal pemerintah.
Kepala Eksekutif Pengawas Perasuransian, Penjaminan, dan Dana Pensiun OJK Ogi Prastomiyono menjelaskan bahwa industri perasuransian, penjaminan, dan dana pensiun (PPDP) memiliki posisi strategis dalam menghadapi risiko keberlanjutan. Peran sektor ini bukan hanya menyediakan investasi untuk kegiatan ekonomi, tetapi juga membantu melindungi masyarakat dan pelaku usaha dari risiko yang dapat mengganggu ketahanan finansial.
“Kontribusi PPDP dalam transisi ekonomi bukan hanya membiayai transisi (financing the transition), tetapi juga melindungi proses transisi tersebut (protecting the transition). Inilah posisi strategis PPDP dalam agenda keberlanjutan: investasi dan perlindungan,” ujar Ogi dalam PPDP Sustainability Forum 2026 di Jakarta, Kamis, 29 Oktober 2026.
Pernyataan tersebut menjadi bagian dari arah kebijakan OJK dalam peluncuran Peta Jalan Pengembangan Keuangan Berkelanjutan Sektor PPDP 2026–2030. Peta jalan ini diarahkan untuk memperkuat penerapan keuangan berkelanjutan di sektor PPDP, termasuk perannya dalam menghadapi risiko iklim dan memperluas perlindungan finansial.
Bagaimana kerugian akibat bencana bisa menjalar hingga ke fiskal pemerintah?
Kerugian akibat bencana dapat berkembang menjadi persoalan pembiayaan ketika pihak yang terdampak tidak memiliki cukup sumber daya untuk memulihkan kondisi keuangannya. Rumah tangga harus memperbaiki tempat tinggal, pelaku usaha perlu mengganti peralatan, sedangkan kegiatan produksi atau perdagangan bisa terhenti selama proses pemulihan.
Masalahnya, biaya pemulihan tidak selalu datang ketika kondisi keuangan sedang memungkinkan. Sebuah usaha kecil, misalnya, dapat menghadapi dua tekanan sekaligus: biaya perbaikan aset dan hilangnya pendapatan selama operasional terganggu. Jika tabungan tidak mencukupi, pemilik usaha mungkin harus mencari pinjaman atau menunda pemulihan.
Situasi serupa dapat terjadi pada rumah tangga. Kerusakan tempat tinggal bisa memaksa keluarga mengeluarkan dana untuk perbaikan, tempat tinggal sementara, atau kebutuhan sehari-hari. Jika penghasilan juga terganggu, kemampuan mereka membiayai pemulihan menjadi semakin terbatas.
Dalam kondisi tersebut, kebutuhan pembiayaan dapat melampaui kemampuan pihak yang mengalami kerugian. Bantuan keluarga, pinjaman, asuransi, bantuan sosial, dan dukungan pemerintah bisa menjadi bagian dari sumber pemulihan, bergantung pada kondisi serta program yang tersedia.
Apabila bencana berdampak luas dan kebutuhan pemulihan meningkat, pemerintah juga dapat menghadapi tuntutan pembiayaan untuk membantu masyarakat, memperbaiki infrastruktur, dan memulihkan layanan publik. Besarnya tekanan fiskal akan bergantung pada skala bencana, kapasitas anggaran, dukungan yang diberikan, serta sumber pembiayaan yang tersedia.
Baca Juga: Mengapa Edukasi Saja Belum Cukup untuk Meningkatkan Kepemilikan Polis Asuransi?
Baca Juga: Tugu Insurance Alihkan Portofolio Asuransi Syariah, Berikut Info yang Harus Diketahui Nasabah
Apa arti protection gap, financing gap, dan fiscal gap?
OJK menyoroti keterkaitan antara kesenjangan perlindungan, kebutuhan pembiayaan, dan potensi tekanan fiskal. Ketiga konsep tersebut menggambarkan tahapan persoalan finansial yang dapat muncul ketika kerugian bencana tidak tertangani melalui perlindungan dan sumber dana yang memadai.
Protection gap adalah kesenjangan antara potensi kerugian dan bagian kerugian yang terlindungi oleh asuransi. Kesenjangan ini dapat terjadi ketika seseorang atau perusahaan tidak memiliki polis, memiliki perlindungan yang terbatas, atau mengalami kerugian yang tidak termasuk dalam cakupan pertanggungan.
Sebagai ilustrasi, sebuah toko mengalami kerusakan akibat bencana. Pemiliknya memiliki asuransi untuk jenis risiko tertentu, tetapi polis tersebut tidak mencakup seluruh kerugian yang terjadi. Selisih antara kerugian yang dialami dan manfaat pertanggungan yang dapat diterima menjadi beban yang perlu ditangani melalui sumber dana lain.
Selanjutnya, financing gap merujuk pada kesenjangan antara kebutuhan dana pemulihan dan sumber pembiayaan yang tersedia. Kesenjangan ini dapat muncul ketika tabungan, pembayaran klaim, bantuan, atau sumber dana lain belum cukup untuk membiayai seluruh kebutuhan pemulihan.
Sementara itu, fiscal gap dalam konteks ini menggambarkan tekanan yang dapat muncul ketika kebutuhan belanja dan pemulihan pemerintah melampaui ruang fiskal yang tersedia. Pemerintah perlu mengelola berbagai kebutuhan secara bersamaan, mulai dari pemulihan infrastruktur hingga penyediaan layanan publik dan bantuan bagi masyarakat terdampak.
Ketiga konsep tersebut tidak selalu terjadi secara berurutan atau otomatis. Namun, kesenjangan perlindungan dapat memperbesar kebutuhan pembiayaan mandiri, sedangkan kebutuhan pemulihan yang besar dan meluas berpotensi meningkatkan tekanan terhadap anggaran pemerintah.
Mengapa perlindungan asuransi penting untuk mengurangi dampak finansial bencana?
Asuransi membantu pemegang polis mengalihkan risiko finansial tertentu kepada perusahaan asuransi berdasarkan kontrak pertanggungan. Ketika terjadi kejadian yang dijamin dan persyaratan klaim terpenuhi, pembayaran manfaat dapat membantu menanggung sebagian kerugian sesuai ketentuan polis.
Bagi rumah tangga, perlindungan yang sesuai dapat membantu menghadapi kerusakan aset yang diasuransikan. Bagi pelaku usaha, asuransi dapat memberikan perlindungan terhadap risiko tertentu yang mengganggu aset atau operasional, bergantung pada jenis produk dan cakupan yang disepakati.
Perlindungan tersebut penting karena kebutuhan dana pemulihan sering muncul ketika pemegang aset sedang menghadapi tekanan keuangan. Pembayaran klaim yang memenuhi ketentuan dapat menjadi salah satu sumber dana untuk memperbaiki kerusakan atau mengganti aset yang hilang.
Namun, manfaat asuransi tidak berarti seluruh kerugian akan otomatis diganti. Jenis risiko yang dijamin, pengecualian, batas pertanggungan, ketentuan polis, dan hasil penilaian klaim menentukan besarnya perlindungan yang dapat diterima.
Karena itu, perluasan perlindungan asuransi harus diiringi pemahaman yang baik mengenai isi polis. Masyarakat perlu mengetahui risiko yang dijamin dan tidak dijamin, sedangkan perusahaan asuransi harus memastikan produk sesuai dengan kebutuhan serta mampu mengelola risiko yang ditanggung.
Apa yang terjadi jika rumah tangga dan pelaku usaha tidak memiliki perlindungan memadai?
Tanpa asuransi yang sesuai, rumah tangga dan pelaku usaha harus mengandalkan sumber pembiayaan lain untuk menutup kerugian. Sumber tersebut dapat berupa tabungan, bantuan keluarga, pinjaman, atau bantuan pemerintah apabila tersedia dan memenuhi persyaratan.
Ketergantungan pada dana sendiri bisa menimbulkan konsekuensi lanjutan. Keluarga mungkin perlu mengurangi pengeluaran lain untuk membiayai perbaikan rumah, sedangkan pelaku usaha bisa menunda pembelian peralatan atau membatasi operasional karena modalnya terkuras.
Bagi usaha kecil, gangguan operasional juga dapat berdampak pada pekerja, pemasok, dan pelanggan. Jika usaha membutuhkan waktu lebih lama untuk kembali beroperasi, aliran pendapatan pihak-pihak yang terkait pun berpotensi ikut terganggu.
Dalam skala lebih besar, kebutuhan pemulihan yang tidak tertutup oleh sumber pembiayaan pribadi maupun mekanisme perlindungan dapat meningkatkan kebutuhan bantuan tambahan. Meski demikian, tidak setiap kerugian yang tidak diasuransikan otomatis menjadi beban pemerintah. Dampaknya bergantung pada tingkat kerusakan, kemampuan masyarakat, sumber dana alternatif, serta kebijakan penanganan bencana.
Poin pentingnya adalah bahwa kesenjangan perlindungan dapat membuat pemulihan lebih bergantung pada sumber pembiayaan lain. Asuransi yang sesuai dapat membantu mengurangi sebagian tekanan tersebut, tetapi tidak menggantikan kebutuhan mitigasi bencana dan dukungan publik.
Bagaimana peran industri PPDP dalam memperkuat perlindungan risiko bencana?
Ogi menempatkan industri PPDP dalam dua peran utama, yakni sebagai investor institusional yang mengelola dana jangka menengah dan panjang serta sebagai penyerap risiko yang menyediakan perlindungan. Kedua peran ini berkaitan dengan upaya memperkuat ketahanan ekonomi dan mendukung transisi menuju pembangunan berkelanjutan.
Dalam sektor perasuransian, pengembangan produk yang relevan dengan risiko bencana dan perubahan iklim dapat membantu masyarakat serta pelaku usaha mengelola sebagian potensi kerugian. Produk tersebut tetap membutuhkan penilaian risiko yang memadai agar cakupan pertanggungan dan kemampuan membayar klaim dapat dikelola secara bertanggung jawab.
Industri penjaminan memiliki fungsi berbeda. Penjaminan dapat mendukung akses pembiayaan bagi pihak yang memenuhi persyaratan skema terkait, tetapi bukan pengganti asuransi dan tidak otomatis menghapus kewajiban debitur. Perannya dalam pemulihan ekonomi bergantung pada karakteristik program dan perjanjian yang berlaku.
Dana pensiun, di sisi lain, merupakan pengelola dana jangka panjang. Keputusan investasinya tetap perlu mempertimbangkan risiko, likuiditas, imbal hasil, dan kewajiban kepada peserta. Dana pensiun bukan penyedia langsung perlindungan asuransi bencana, meskipun perannya sebagai investor institusional menjadi bagian dari ekosistem keuangan berkelanjutan.
Dengan demikian, kontribusi PPDP tidak bisa diukur hanya dari banyaknya produk atau besarnya dana yang dikelola. Kualitas perlindungan, pengelolaan risiko, tata kelola, dan kemampuan industri menjaga kesehatan keuangan juga menentukan efektivitas perannya.

Dilarang mengambil dan/atau menayangkan ulang sebagian atau keseluruhan artikel di atas untuk konten akun media sosial komersil tanpa seizin redaksi.
Berita Terkait


Berita Terkini
Terpopuler
- 1Demo BEM UI 28 Oktober 2026: Cek Lokasi, Jadwal, dan Informasi Terbaru
- 2Kalender Jawa 28 Oktober 2026: Watak Weton Rabu Pon, Benarkah Dikenal Pekerja Keras?
- 3KPK Tegaskan Tak Sita atau Terima Pengembalian Rp40 Juta dari PCNU Terkait Muktamar NU
- 44 Link CCTV Jakarta Hari Ini, 28 Oktober 2026: Pantau Situasi Demo di Bundaran HI!
- 5Prediksi Skor Roma vs Cagliari 28 Oktober 2026: Giallorossi Diunggulkan Menang
- 6Pemimpin Oposisi Israel Berjanji akan Mengganti Pemerintahan Netanyahu setelah Pemilu
- 7Materi Matematika TKA SMA 2026, Cek Kisi-Kisi dan Contoh Soal Terbaru
- 8Link Download Kalender 2027 PDF Lengkap dengan Tanggal Merah, Libur Nasional, dan Cuti Bersama
- 9Silmy Karim Didakwa Terima Rp1,2 Miliar dari Pungli Dokumen Imigrasi
- 10KPK Ingatkan Nusron Wahid untuk Kooperatif dan Berharap Dukungan Penuh Pemerintah