Biaya Medis Naik, MSIG Life Catat Laba Rp181 Miliar, Tumbuh 69 Persen
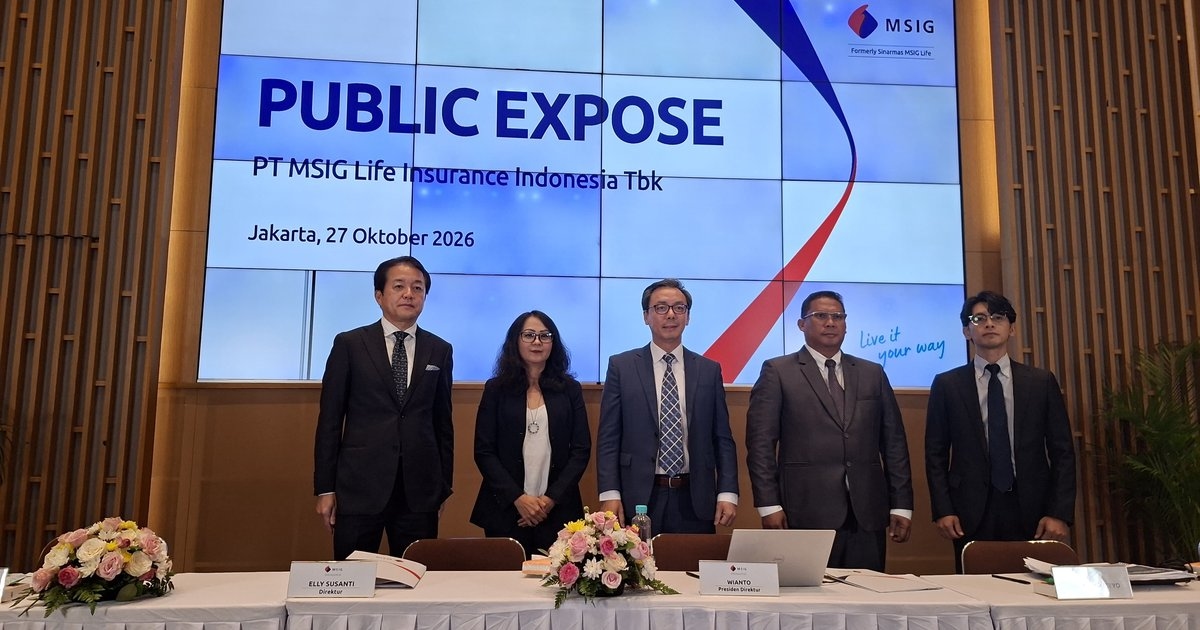
AKURAT.CO Kenaikan biaya layanan kesehatan menjadi tantangan bagi perusahaan asuransi karena dapat meningkatkan nilai klaim yang harus dibayarkan kepada nasabah. Namun, PT MSIG Life Insurance Indonesia Tbk (MSIG Life) justru mencatatkan laba bersih Rp181 miliar pada semester I 2026, tumbuh 69% dibandingkan periode yang sama tahun sebelumnya.
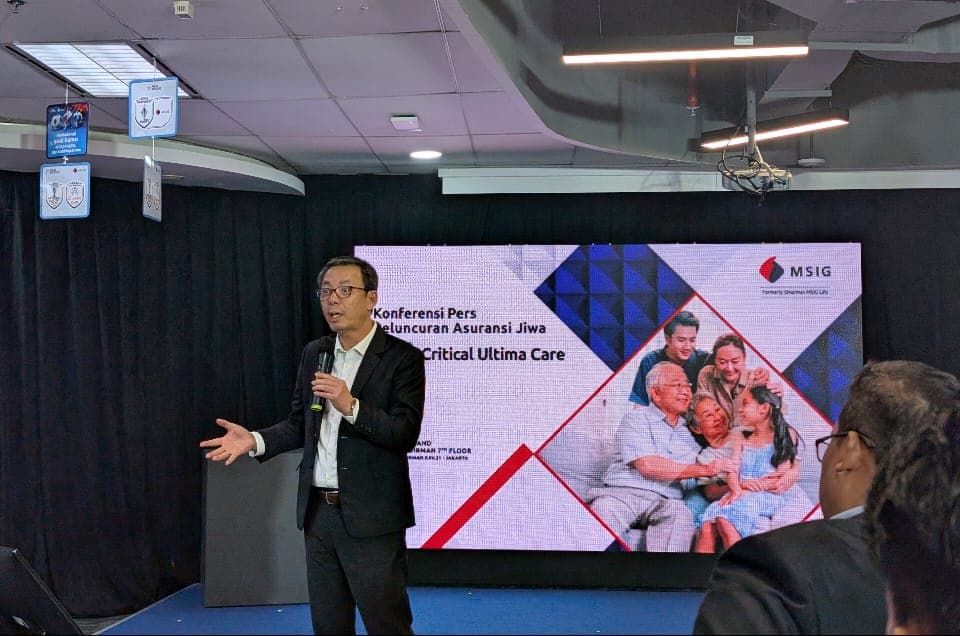
Kinerja tersebut dicatatkan di tengah tingginya inflasi medis dan volatilitas pasar keuangan. Dalam Public Expose perusahaan, CEO & Presiden Direktur MSIG Life Wianto Chen menjelaskan bahwa penguatan underwriting, tata kelola klaim, dan manajemen risiko berbasis data menjadi bagian dari upaya perusahaan menjaga kinerja di tengah berbagai tantangan tersebut.
Peningkatan laba ini menarik dicermati karena bisnis asuransi tidak hanya bergantung pada kemampuan menjual polis dan mengumpulkan premi. Perusahaan juga perlu mengelola risiko secara cermat agar kewajiban kepada nasabah tetap dapat dipenuhi tanpa mengorbankan keberlanjutan usaha.
Mengapa Laba MSIG Life Bisa Naik 69 Persen?
Laba bersih MSIG Life mencapai Rp181 miliar selama Januari hingga Juni 2026, meningkat 69% secara tahunan atau year-on-year (YoY). Capaian ini menjadi salah satu indikator penguatan kinerja keuangan perusahaan di tengah tekanan biaya kesehatan dan ketidakpastian pasar keuangan.
Wianto Chen menyebutkan bahwa fondasi bisnis yang dibangun melalui rencana jangka menengah sebelumnya turut mendukung ketahanan perusahaan.
“Rencana jangka menengah 2020 hingga 2025 menjadikan MSIG Life perusahaan yang semakin tangguh, bertumbuh, dan laba berkelanjutan, termasuk sepanjang semester pertama 2026 di tengah tingginya inflasi medis serta volatilitas pasar keuangan,” ujar Wianto dalam Public Expose MSIG Life di Jakarta, Selasa, 27 Oktober 2026.
Pernyataan tersebut menunjukkan bahwa perusahaan menempatkan ketahanan bisnis dan keberlanjutan laba sebagai bagian dari strategi jangka menengahnya. Meski demikian, kenaikan laba 69% tidak bisa langsung diartikan sebagai dampak dari satu kebijakan tertentu karena rincian kontribusi setiap faktor terhadap laba tidak tersedia dalam narasi Public Expose.
Secara sederhana, pertumbuhan laba menunjukkan bahwa keuntungan bersih yang dibukukan perusahaan meningkat dibandingkan periode pembanding. Namun, untuk memahami kualitas pertumbuhan tersebut, angka laba perlu dibaca bersama indikator lain, termasuk perkembangan klaim, pendapatan premi, dan hasil investasi.
Dalam konteks MSIG Life, perbaikan rasio klaim kesehatan dan meninggal dunia serta pertumbuhan hasil investasi non-unit link menjadi dua indikator tambahan yang relevan untuk dicermati.
Inflasi Medis Menjadi Tantangan bagi Bisnis Asuransi
Inflasi medis merupakan kenaikan biaya layanan kesehatan, yang dapat mencakup tarif rumah sakit, pemeriksaan diagnostik, obat-obatan, tindakan medis, hingga biaya perawatan lainnya. Ketika biaya tersebut meningkat, perusahaan asuransi berpotensi menghadapi nilai klaim yang lebih besar untuk jenis dan cakupan perlindungan yang sama.
Sebagai ilustrasi, seorang nasabah yang menjalani perawatan di rumah sakit mungkin memerlukan pemeriksaan laboratorium, obat-obatan, dan tindakan medis. Jika tarif layanan meningkat, total tagihan yang timbul dari perawatan serupa dapat menjadi lebih mahal dibandingkan sebelumnya.
Bagi perusahaan asuransi, kondisi tersebut dapat memengaruhi perhitungan risiko dan kecukupan premi terhadap kewajiban klaim. Jika kenaikan biaya tidak diantisipasi dengan baik, tekanan terhadap profitabilitas bisa meningkat.
Meski begitu, inflasi medis tidak otomatis membuat semua perusahaan asuransi mengalami penurunan laba. Dampaknya bergantung pada komposisi portofolio nasabah, jenis perlindungan, struktur premi, pola klaim, biaya operasional, dan hasil investasi.
Karena itu, kinerja MSIG Life pada semester I 2026 perlu dilihat dalam konteks yang lebih luas. Pertumbuhan laba perusahaan berlangsung bersamaan dengan perbaikan indikator rasio klaim, sementara perusahaan juga melaporkan pertumbuhan hasil investasi dan pendapatan premi bisnis baru.
Namun, informasi yang tersedia belum cukup untuk menentukan seberapa besar pengaruh inflasi medis terhadap beban klaim MSIG Life ataupun kontribusi masing-masing faktor terhadap kenaikan laba.
Rasio Klaim Membaik 8 Poin, Apa Artinya?
MSIG Life melaporkan rasio klaim kesehatan dan meninggal dunia membaik 8 poin secara tahunan. Perusahaan menyebut perbaikan ini didukung penguatan underwriting, tata kelola klaim, dan manajemen risiko berbasis data.
Rasio klaim merupakan indikator yang digunakan untuk melihat hubungan klaim dengan basis perhitungan tertentu dalam bisnis asuransi. Definisi dan metode penghitungannya dapat berbeda menurut jenis rasio dan laporan yang digunakan.
Perbaikan rasio klaim dapat menjadi sinyal positif bagi pengelolaan risiko perusahaan. Meski demikian, angka tersebut perlu dibaca secara hati-hati karena narasi Public Expose tidak menyertakan nilai rasio klaim awal maupun formula yang digunakan.
Perlu dicatat pula bahwa perbaikan 8 poin tidak sama dengan penurunan 8%. Tanpa mengetahui nilai awal dan metode perhitungannya, pembaca tidak dapat menyimpulkan besarnya perubahan relatif dari indikator tersebut.
Bagaimana underwriting membantu perusahaan asuransi?
Underwriting adalah proses penilaian risiko yang digunakan perusahaan asuransi untuk menentukan apakah suatu risiko dapat diterima dan bagaimana perlindungan akan diberikan sesuai ketentuan yang berlaku.
Dalam praktiknya, proses ini dapat mencakup penilaian profil risiko calon tertanggung, karakteristik perlindungan yang diajukan, serta faktor-faktor lain yang relevan dengan produk asuransi.
Pengelolaan risiko yang lebih baik membantu perusahaan memahami potensi kewajiban sejak awal. Sementara itu, tata kelola klaim dan penggunaan data dapat membantu mengidentifikasi pola klaim, memeriksa kelengkapan dokumen, serta mendeteksi ketidaksesuaian yang perlu ditindaklanjuti.
Sebagai ilustrasi hipotetis, perusahaan asuransi yang menemukan kenaikan klaim pada jenis perawatan tertentu dapat mengevaluasi penyebabnya, meninjau pola biaya, dan memperbaiki proses pengelolaan risiko. Langkah tersebut harus tetap disertai penanganan klaim yang adil dan pemenuhan hak nasabah sesuai ketentuan polis.
Dalam kasus MSIG Life, perusahaan menyatakan bahwa penguatan underwriting, tata kelola klaim, dan manajemen risiko berbasis data mendukung perbaikan rasio klaim. Namun, tidak tersedia rincian yang cukup untuk menyimpulkan mekanisme operasional tertentu atau besarnya kontribusi masing-masing langkah terhadap laba bersih.

Dilarang mengambil dan/atau menayangkan ulang sebagian atau keseluruhan artikel di atas untuk konten akun media sosial komersil tanpa seizin redaksi.
Berita Terkait
Berita Terkini
Terpopuler
- 1Demo BEM UI 28 Oktober 2026: Cek Lokasi, Jadwal, dan Informasi Terbaru
- 2Cara Daftar BLT Kesra Rp900 Ribu Akhir Oktober 2026, Cek Tahapannya
- 3UMKM Indonesia Bidik Pasar Global, LPEI Tawarkan Pembiayaan hingga Konsultasi Ekspor
- 4Lineup Jazz Goes to Campus 2026 Lengkap, Ada Kahitna hingga Maliq & D'Essentials
- 5Survei IPO: Gerindra Memimpin, PSI yang Diperkuat Jokowi di Posisi Sembilan
- 6Saran Meningkatkan Kualitas dan Pemanfaatan Buku Teks dalam Pembelajaran
- 7Link Live Streaming Garudayaksa vs Persib Bandung Malam Ini, Klik di Sini!
- 8Netanyahu: AS Akan Hentikan Bantuan Militer ke Israel, Tinggal Menunggu Waktu
- 9Auditor BPK Ungkap Enam Penyimpangan Yaqut Cholil Qoumas dalam Penetapan Kuota Haji Tambahan
- 10KPK Jadwalkan Ulang Pemeriksaan Nusron Wahid di Kasus Suap HGB Summarecon