Ini 4 Tantangan Industri Asuransi di Era PSAK 117
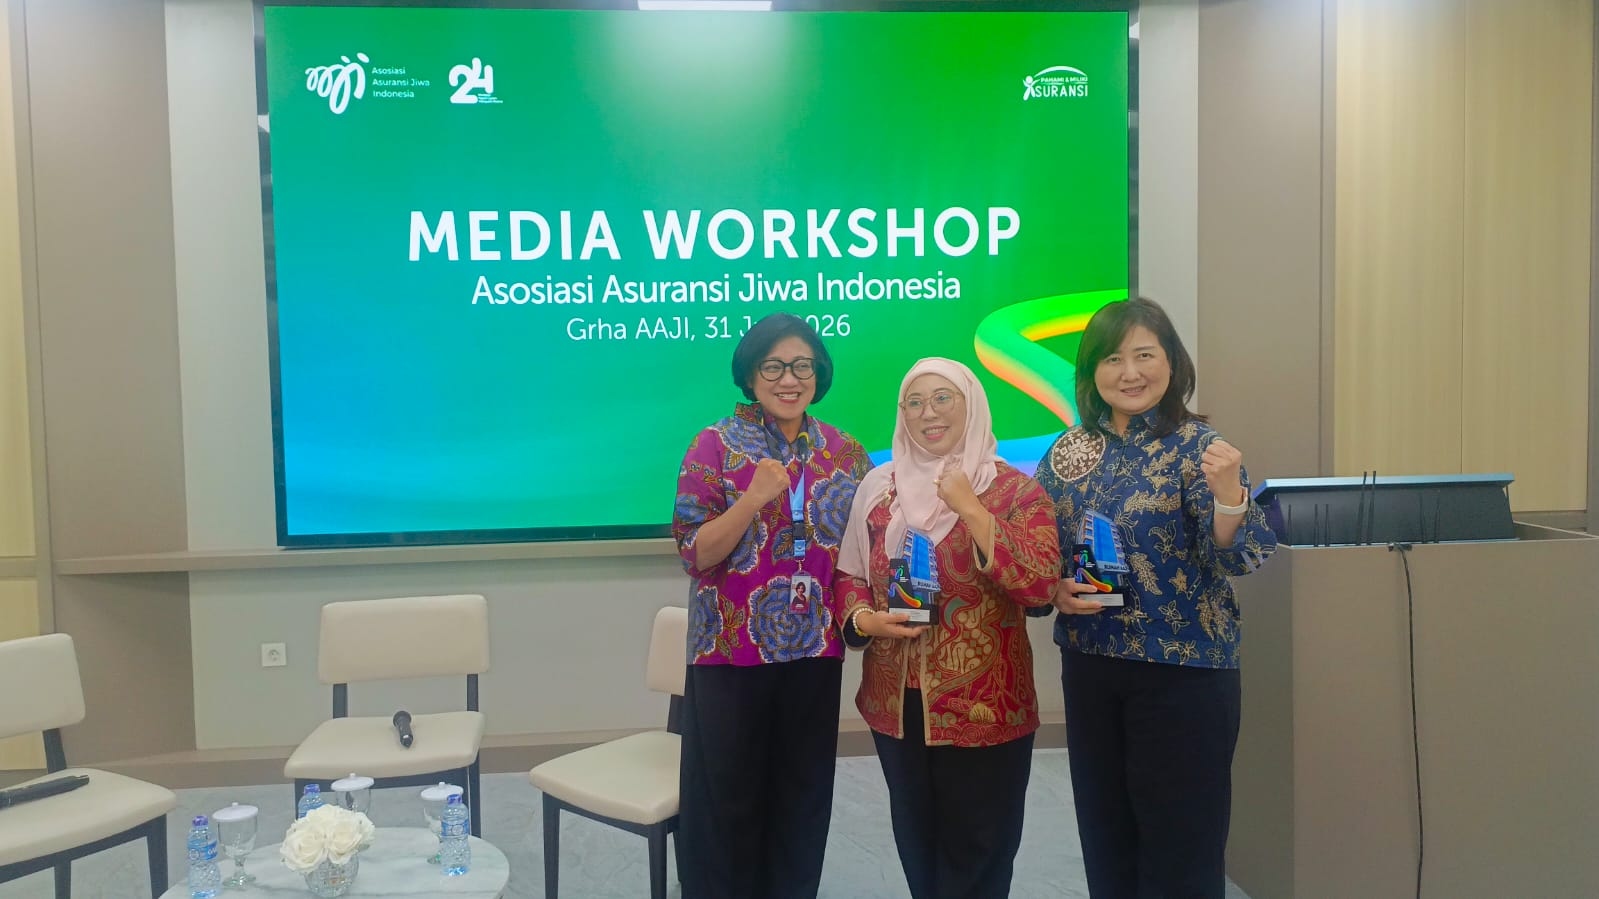
AKURAT.CO Penerapan Pernyataan Standar Akuntansi Keuangan (PSAK) 117 mulai memasuki fase penting bagi industri asuransi Indonesia.
Setelah perusahaan melakukan persiapan dan penyesuaian sejak sebelum standar berlaku, tantangan kini bergeser pada bagaimana memastikan sistem, data, aktuaria, hingga interpretasi laporan berjalan konsisten.
PSAK 117 yang merupakan adopsi IFRS 17 berlaku efektif di Indonesia sejak 1 Januari 2025. Tahun 2026 menjadi momentum bagi publik untuk melihat laporan keuangan tahun buku 2025 dengan basis standar tersebut.
Head Working Group Keuangan dan Permodalan AAJI, Sisca Wirjawan mengatakan implementasi PSAK 117 masih menghadapi sejumlah tantangan yang teridentifikasi dalam survei industri pada kuartal I 2026.
Beberapa di antaranya mencakup contract service margin (CSM), expected credit loss (ECL) berdasarkan PSAK 109, kesiapan data dan sistem, serta asumsi aktuaria dan tingkat diskonto.
Baca Juga: AAJI Literasi Asuransi ke Anak TK Lewat Dongeng Anak
“Implementasi PSAK 117 membutuhkan kesiapan yang tidak hanya menyangkut aspek akuntansi, tetapi juga data, sistem dan proses yang mendukung pelaporan,” menjadi pokok pembahasan dalam paparan Sisca pada Media Workshop AAJI mengenai laporan keuangan industri asuransi di era PSAK 117.
Persoalan data menjadi salah satu bagian penting karena laporan keuangan berbasis PSAK 117 membutuhkan informasi yang lebih terstruktur untuk menunjang proses pengukuran dan pelaporan.
Karena itu, AAJI menempatkan otomasi dan digitalisasi sebagai salah satu dari empat area fokus industri ke depan. Penguatan kemampuan otomasi dinilai diperlukan untuk meningkatkan efisiensi, akurasi, dan skalabilitas proses pelaporan.
Area kedua adalah tata kelola dan kualitas data. Industri perlu memperkuat pengelolaan data sekaligus memastikan adanya jejak data yang dapat menjadi fondasi laporan dan informasi yang dapat diandalkan.
Area berikutnya adalah analitik bisnis dan wawasan. Data yang dihasilkan melalui penerapan PSAK 117 tidak hanya digunakan untuk memenuhi kewajiban pelaporan, tetapi juga dapat dimanfaatkan perusahaan untuk membaca kinerja dan mendukung keputusan bisnis.
Sementara area keempat adalah konsistensi interpretasi. Industri perlu menjaga kolaborasi antarpelaku agar penerapan standar tidak menghasilkan perbedaan penafsiran yang terlalu lebar.
Tantangan implementasi tersebut menunjukkan bahwa perubahan PSAK 117 tidak berhenti pada bagian keuangan perusahaan.
Perubahan juga menyentuh koordinasi antara fungsi keuangan, aktuaria, teknologi informasi, manajemen risiko hingga pengelolaan data. Karena itu, kualitas penerapan standar sangat bergantung pada kesiapan ekosistem internal masing-masing perusahaan.
Direktur Eksekutif AAJI, Emira E. Oepangat menilai pemahaman terhadap standar baru juga penting dari sisi komunikasi kepada publik.
“Pemahaman yang baik terhadap perubahan standar pelaporan keuangan akan mendukung penyajian informasi yang lebih akurat, berimbang, dan sesuai dengan konteks, sehingga meminimalkan potensi misinterpretasi atau misleading headline dan meningkatkan kepercayaan masyarakat terhadap industri asuransi,” ujar Emira.
Kekhawatiran atas salah tafsir bukan tanpa alasan. Pergeseran dari standar sebelumnya membuat sejumlah angka dalam laporan keuangan tidak lagi dapat dibaca dengan cara yang sama seperti periode sebelumnya.
Karena itu, pembaca laporan keuangan perlu memahami metrik baru yang menjadi bagian penting dari PSAK 117, seperti insurance revenue, insurance service result, investment result, pergerakan CSM dan New RBC.
Baca Juga: Asuransi Jiwa Syariah Semakin Diminati, AAJI Optimis Masyarakat kian Melek Proteksi Halal
Ketua Bidang Keuangan, Permodalan, Investasi, dan Pajak AAJI, Meylindawati Tjoa menegaskan proses implementasi membutuhkan keterlibatan berbagai pihak.
“Kolaborasi kuat lintas pemangku kepentingan, regulator, penyusun standar, auditor, aktuaris, dan pelaku industri tetap penting untuk mencapai implementasi yang konsisten dan berkualitas tinggi,” ujarnya.
Dengan begitu, tantangan PSAK 117 bukan hanya bagaimana perusahaan dapat menyusun laporan keuangan sesuai standar baru.
Tantangan berikutnya adalah memastikan angka yang dihasilkan dapat dibaca secara tepat, dibandingkan secara wajar, serta digunakan untuk memahami kualitas dan keberlanjutan bisnis asuransi.

Dilarang mengambil dan/atau menayangkan ulang sebagian atau keseluruhan artikel di atas untuk konten akun media sosial komersil tanpa seizin redaksi.
Berita Terkait


Berita Terkini


Terpopuler
- 1Kalender Jawa 28 Oktober 2026: Watak Weton Rabu Pon, Benarkah Dikenal Pekerja Keras?
- 2Putin Nyatakan Rusia Siap Perang dengan Eropa Meskipun Tidak Menginginkannya
- 34 Link CCTV Jakarta Hari Ini, 28 Oktober 2026: Pantau Situasi Demo di Bundaran HI!
- 4Pemimpin Oposisi Israel Berjanji akan Mengganti Pemerintahan Netanyahu setelah Pemilu
- 5Kalender Jawa 29 Oktober 2026: Watak Weton Kamis Wage Dikenal Punya Cita-Cita Tinggi
- 6Asuransi Astra Serahkan Toyota Veloz Hybrid kepada Dommy Eriko, Pemenang Undian GASPOL 2026
- 7Korlantas Polri Jemput Bola Pelayanan Pengurusan SIM hingga Desa, Sekolah, Kampus, dan Pesantren
- 8Inggris, Jerman, dan Swedia Peringatkan Warga Bersiap Hadapi Perang, Ada Apa?
- 9Geledah Kantor PT IPPS, Kejagung Sita Ponsel dan Temukan Akses Ruangan Rahasia
- 10KPK Geledah Kantor Bea Cukai Semarang dan Kanwil Jateng, Sita Uang Tunai