Lebih dari 70 Persen Dana Tabungan dan Investasi Ritel Masih di Deposito, Apa Artinya?
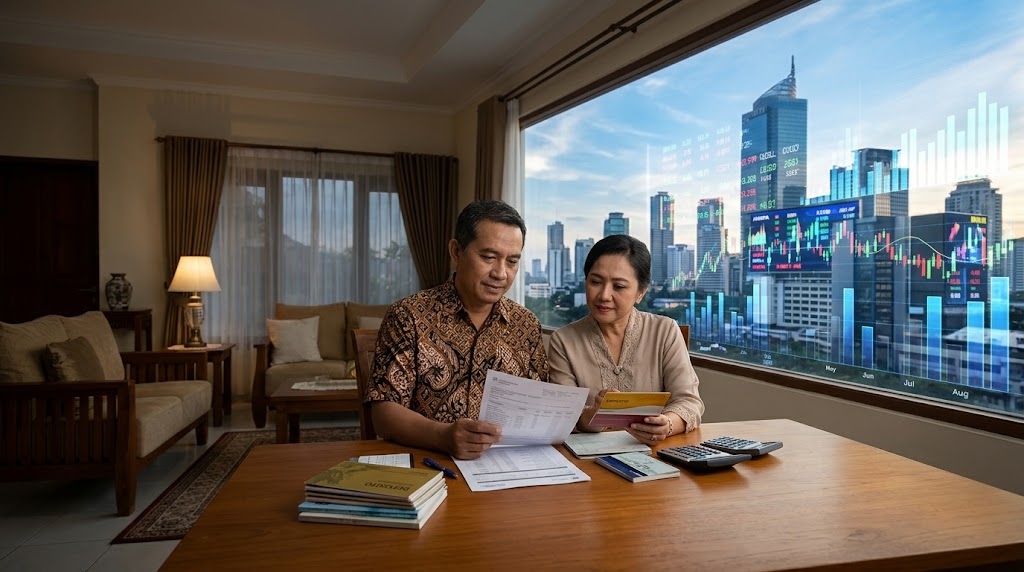
AKURAT.CO Seseorang bisa rajin menabung, mengikuti perkembangan pasar keuangan, bahkan mulai memahami berbagai instrumen investasi, tetapi tetap memilih menempatkan sebagian besar uangnya di deposito. Keputusan tersebut tidak selalu berarti takut mengambil risiko atau kurang memahami investasi. Bisa jadi, ada kebutuhan finansial yang lebih mendesak daripada mengejar imbal hasil tinggi.
Fenomena ini tercermin dalam data industri yang dikutip dalam materi OCBC. Lebih dari 70% saldo tabungan dan investasi ritel masih ditempatkan pada deposito, meskipun 59% profesional pengelola kekayaan menilai nasabah Indonesia semakin memahami investasi.
Angka tersebut memunculkan pertanyaan penting: mengapa deposito masih mendominasi penempatan dana ritel, dan apakah kebiasaan ini memengaruhi kemampuan masyarakat mengembangkan kekayaan dalam jangka panjang?
Mengapa deposito masih menjadi pilihan penempatan dana?
Deposito merupakan simpanan di bank dengan jangka waktu tertentu dan tingkat bunga sesuai ketentuan produk. Instrumen ini menarik bagi nasabah yang menginginkan perencanaan keuangan lebih terukur, terutama ketika mereka belum siap menghadapi fluktuasi nilai investasi.
Berbeda dengan saham yang harganya dapat berubah setiap hari, deposito umumnya menawarkan bunga yang ditetapkan berdasarkan ketentuan saat pembukaan. Nasabah juga dapat memperkirakan kapan dana jatuh tempo, sehingga lebih mudah menyelaraskannya dengan kebutuhan keuangan yang sudah direncanakan.
Ada beberapa pertimbangan yang dapat membuat deposito tetap relevan bagi masyarakat:
Kepastian perencanaan: jangka waktu dan bunga yang disepakati membantu nasabah memperkirakan penerimaan dari simpanan.
Risiko yang relatif lebih mudah dipahami: nasabah tidak menghadapi fluktuasi harga harian seperti pada saham atau sejumlah instrumen pasar lainnya.
Kebutuhan jangka pendek: deposito dapat dipertimbangkan untuk dana yang akan digunakan pada waktu tertentu, selama tanggal jatuh tempo dan ketentuan pencairannya sesuai dengan kebutuhan.
Kemudahan pengelolaan: nasabah tidak harus terus memantau pergerakan pasar untuk memahami nilai pokok simpanannya.
Meski demikian, deposito bukan berarti bebas risiko. Pencairan sebelum jatuh tempo dapat menimbulkan konsekuensi sesuai ketentuan bank, sedangkan bunga bersih perlu diperhitungkan setelah pajak dan dibandingkan dengan inflasi.
Simpanan deposito di bank peserta juga memiliki perlindungan Lembaga Penjamin Simpanan (LPS) sepanjang memenuhi persyaratan penjaminan, termasuk ketentuan tingkat bunga penjaminan yang berlaku. Karena itu, nasabah perlu memeriksa persyaratan tersebut, bukan menganggap semua simpanan pasti dijamin tanpa batas.
Baca Juga: SBPI Usul Perusahaan Keagenan Awak Kapal Wajib Deposito Rp1,5 Miliar
Baca Juga: OCBC Luncurkan Premier One, Jawab Tantangan Diversifikasi Aset Bagi Nasabah Kaya
Apa arti lebih dari 70% dana tabungan dan investasi ritel masih berada di deposito?
Angka lebih dari 70% menunjukkan besarnya porsi deposito dalam penempatan dana ritel berdasarkan data yang dikutip dalam materi OCBC. Namun, angka tersebut perlu dibaca secara hati-hati karena materi yang tersedia tidak menjelaskan secara terperinci cakupan responden, periode pengukuran, atau metodologi pengumpulan datanya.
Artinya, angka tersebut tidak serta-merta membuktikan bahwa lebih dari 70% masyarakat Indonesia memilih deposito. Angka itu merujuk pada saldo tabungan dan investasi ritel yang ditempatkan pada instrumen tersebut, bukan persentase jumlah penduduk atau jumlah investor.
Materi yang sama menyebutkan bahwa 59% profesional pengelola kekayaan menilai nasabah Indonesia semakin knowledgeable atau memahami investasi. Kedua data tersebut memperlihatkan fenomena yang menarik: meningkatnya pengetahuan investasi tidak selalu berjalan beriringan dengan perpindahan dana ke instrumen lain.
Pengetahuan dan keputusan finansial merupakan dua hal berbeda. Seseorang dapat memahami cara kerja saham, reksa dana, atau obligasi, tetapi tetap memilih deposito karena memiliki rencana membeli rumah, membiayai pendidikan, atau menjaga cadangan keuangan keluarga.
Dengan kata lain, keberhasilan literasi keuangan tidak semestinya hanya diukur dari keberanian seseorang meninggalkan deposito. Kemampuan memilih instrumen berdasarkan kebutuhan dan memahami konsekuensinya juga merupakan bagian penting dari pengelolaan keuangan yang sehat.
Apakah menempatkan uang di deposito berarti investor belum melakukan diversifikasi?
Tidak selalu. Diversifikasi investasi adalah strategi menyebarkan dana ke berbagai instrumen atau aset agar risiko tidak bertumpu pada satu sumber saja. Namun, penilaiannya harus mempertimbangkan keseluruhan portofolio, bukan hanya melihat satu jenis simpanan.
Sebagai contoh, seseorang mungkin menempatkan Rp50 juta dalam deposito, memiliki reksa dana, dan menyimpan sebagian aset dalam bentuk obligasi. Dalam kondisi tersebut, keberadaan deposito tidak otomatis menunjukkan bahwa portofolionya kurang terdiversifikasi.
Sebaliknya, seseorang yang mempunyai seluruh aset finansial dalam satu instrumen perlu mengevaluasi apakah keputusan tersebut sesuai dengan kebutuhan dan tujuan jangka panjangnya. Jawabannya bergantung pada kondisi keuangan, kewajiban, horizon investasi, serta kemampuan menghadapi risiko.
Ada tiga pertanyaan yang dapat membantu menilai penempatan dana:
Kapan uang akan digunakan? Dana untuk kebutuhan dalam beberapa bulan membutuhkan pertimbangan likuiditas berbeda dibandingkan dana pensiun yang baru akan digunakan puluhan tahun kemudian.
Berapa besar kerugian yang sanggup ditanggung? Kemampuan finansial dan kenyamanan psikologis menghadapi fluktuasi perlu dipertimbangkan secara bersamaan.
Apa tujuan dana tersebut? Menjaga dana darurat, membeli rumah, membiayai pendidikan, dan mengembangkan kekayaan jangka panjang membutuhkan strategi yang tidak selalu sama.
Diversifikasi bukan perlombaan mengumpulkan sebanyak mungkin produk investasi. Strategi ini justru bertujuan memastikan setiap instrumen mempunyai fungsi yang jelas dalam keseluruhan rencana keuangan.

Dilarang mengambil dan/atau menayangkan ulang sebagian atau keseluruhan artikel di atas untuk konten akun media sosial komersil tanpa seizin redaksi.
Berita Terkait

Berita Terkini
Terpopuler
- 1Prancis Terbuka: Ganda Putra Indonesia Menggila, Leo/Daniel dan Raymond/Joaquin Melesat ke Perempat Final
- 2Link Twibbon Hari Santri 2026 Gratis, Lengkap dengan Cara Memasangnya
- 3Netanyahu: AS Akan Hentikan Bantuan Militer ke Israel, Tinggal Menunggu Waktu
- 4Megawati Hangestri Dapat Julukan Baru dari Media Korea, Apa Artinya?
- 5Prediksi Skor Napoli vs Roma 24 Oktober 2026: Derby del Sole Diprediksi Sengit
- 6Pemecatan Michael Carrick Mulai Disuarakan, Ada 'Monster' Sulit Dijinakkan di Tubuh MU?
- 750 Contoh Ucapan Hari Santri 2026 Terbaru, Singkat dan Penuh Makna
- 8Hasil dan Klasemen Liga Champions: Como Tenggelamkan MU, Real Madrid Merangsek ke 3 Besar
- 9KPK Sita BMW Milik Richard Erlangga dalam Korupsi BNPB, Total Ada Empat Mobil
- 10KPK Buka Peluang Kembangkan Kasus Korupsi Jalan Sumut ke Pemprov, Bobby Nasution Disorot