48 Persen Pengguna Pertama PayLater Kredivo adalah Perempuan, Apa Artinya bagi Inklusi Keuangan?
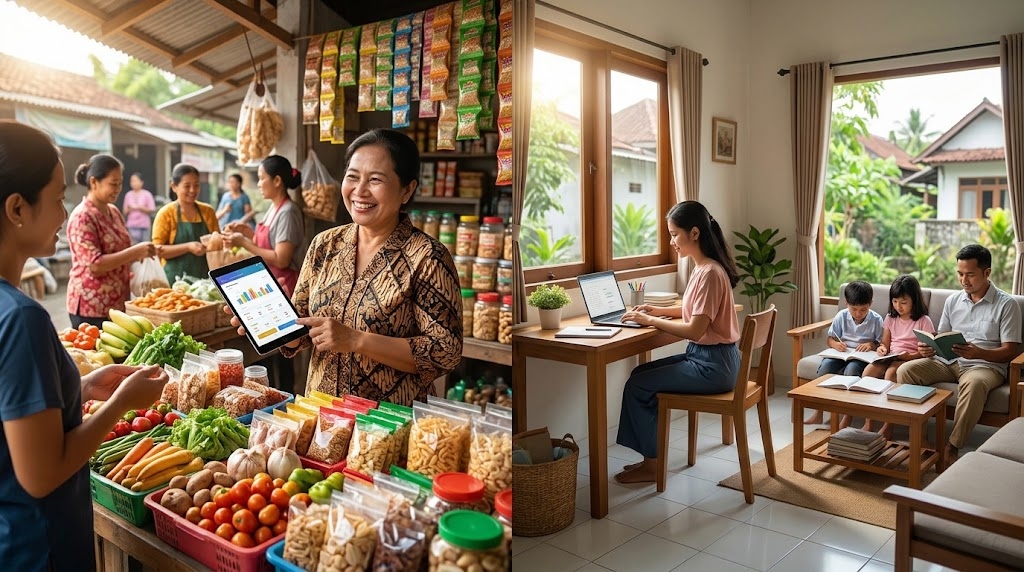
AKURAT.CO Bagi sebagian perempuan, mengembangkan usaha bukan hanya soal menemukan pelanggan atau menjaga kualitas produk. Ada tantangan lain yang tidak kalah penting, yakni mendapatkan modal ketika tabungan terbatas, agunan tidak tersedia, atau riwayat kredit belum terbentuk. Di tengah kondisi tersebut, kredit digital mulai membuka alternatif pembiayaan. Laporan Dampak Sosial dan Ekonomi Kredivo mencatat, 48% masyarakat yang pertama kali mengakses kredit melalui Kredivo merupakan perempuan.
Temuan ini menunjukkan bahwa perempuan menjadi bagian penting dari masyarakat yang memperoleh akses kredit melalui layanan keuangan digital. Namun, besarnya proporsi tersebut juga mengundang pertanyaan lebih jauh: sejauh mana kemudahan akses pembiayaan dapat membantu perempuan mengembangkan usaha, memperkuat kemandirian ekonomi, dan meningkatkan kesejahteraan keluarga?
Apa arti 48% pengguna pertama PayLater Kredivo adalah perempuan?
Sebanyak 48% pengguna yang pertama kali mengakses kredit melalui Kredivo merupakan perempuan, menurut Laporan Dampak Sosial dan Ekonomi Kredivo. Angka tersebut memperlihatkan kontribusi perempuan dalam perluasan akses kredit digital, terutama bagi masyarakat yang baru pertama kali memperoleh pembiayaan melalui layanan tersebut.
Kredivo juga mencatat jumlah masyarakat yang memperoleh akses kredit pertama melalui platformnya meningkat hingga 10 kali lipat dibandingkan 2019. Meski demikian, angka tersebut tidak serta-merta menggambarkan kondisi seluruh perempuan di Indonesia karena cakupannya merujuk pada pengguna kredit melalui Kredivo.
Dalam konteks inklusi keuangan, akses terhadap kredit menjadi salah satu unsur penting karena dapat membantu masyarakat memenuhi kebutuhan pembiayaan yang tidak selalu bisa dipenuhi dari pendapatan atau tabungan sendiri.
Bagi perempuan yang menjalankan usaha kecil, misalnya, akses pembiayaan berpotensi membantu memenuhi kebutuhan modal kerja. Sementara itu, bagi masyarakat yang belum pernah memiliki riwayat kredit, akses pertama dapat menjadi pengalaman awal dalam menggunakan layanan pembiayaan formal atau digital.
Perlu digarisbawahi bahwa akses kredit bukan satu-satunya ukuran inklusi keuangan. Kemampuan memahami biaya pinjaman, mengelola cicilan, dan menggunakan dana secara produktif juga menentukan apakah pembiayaan memberikan manfaat dalam jangka panjang.
Baca Juga: Bukan Cuma Belanja, 54 Persen Kredit Kredivo Ternyata Dipakai untuk Kebutuhan Produktif
Baca Juga: Investigasi Kredivo Tetap Berjalan Meski Korban dan DC Berdamai, Ini Langkah yang Sudah Dilakukan
Mengapa perempuan masih menghadapi hambatan mengakses kredit formal?
Akses terhadap pembiayaan tidak selalu terbuka dengan tingkat kemudahan yang sama bagi setiap orang. Dalam bahan yang disampaikan Kredivo, sejumlah hambatan yang dihadapi perempuan mencakup keterbatasan agunan, riwayat kredit, dan bukti pendapatan.
Ketiga faktor tersebut dapat menjadi persoalan bagi sebagian perempuan yang menjalankan usaha mikro, bekerja secara mandiri, atau memiliki sumber pendapatan yang tidak selalu tetap setiap bulan.
Sebagai contoh, pemilik usaha rumahan mungkin memperoleh pemasukan dari penjualan harian, tetapi tidak mempunyai dokumen pendapatan seperti pekerja bergaji tetap. Kondisi ini dapat menyulitkan proses pembuktian kemampuan finansial ketika mengajukan pembiayaan, bergantung pada persyaratan lembaga pemberi kredit.
Keterbatasan agunan juga dapat menjadi kendala ketika calon peminjam tidak mempunyai aset yang memenuhi persyaratan pinjaman. Sementara itu, seseorang yang belum pernah menggunakan kredit mungkin belum memiliki riwayat pembayaran yang dapat dinilai oleh penyedia pembiayaan.
Situasi tersebut memperlihatkan bahwa persoalan akses kredit tidak selalu berkaitan dengan ada atau tidaknya kebutuhan pembiayaan. Dalam sejumlah kasus, tantangannya juga terletak pada kemampuan calon peminjam memenuhi persyaratan administratif dan penilaian risiko yang diterapkan pemberi kredit.
Kredit digital dapat menawarkan jalur alternatif bagi sebagian masyarakat melalui proses pengajuan berbasis teknologi. Namun, kemudahan pengajuan tidak berarti semua calon pengguna otomatis memperoleh persetujuan, bebas dari persyaratan, atau mendapatkan pembiayaan dengan biaya yang lebih rendah.
Karena itu, perluasan akses melalui layanan digital perlu dipahami sebagai salah satu pilihan dalam ekosistem pembiayaan, bukan sebagai pengganti seluruh layanan perbankan atau solusi tunggal atas kesenjangan akses kredit.
Bagaimana kredit digital dapat membantu perempuan mengembangkan usaha?
Pentingnya akses pembiayaan bagi perempuan juga berkaitan dengan peran mereka dalam perekonomian. Berdasarkan data World Bank tahun 2020 yang dikutip dalam bahan Kredivo, sekitar 60% UMKM di Indonesia dimiliki oleh perempuan.
Angka tersebut memperlihatkan besarnya peran perempuan dalam sektor usaha mikro, kecil, dan menengah. Meski demikian, kepemilikan usaha tidak otomatis berarti setiap pelaku usaha memiliki akses modal yang memadai untuk mengembangkan bisnisnya.
Modal dibutuhkan untuk berbagai keperluan, mulai dari membeli persediaan barang, menambah peralatan, menjaga ketersediaan bahan baku, hingga memenuhi pesanan dalam jumlah lebih besar.
Chief Marketing Officer Kredivo, Indina Andamari, mengatakan bahwa akses pembiayaan yang sesuai dengan kebutuhan dan kemampuan dapat mendukung perempuan dalam mengembangkan usaha serta memperkuat kemandirian ekonomi.
“Sejak berdiri pada 2016, Kredivo percaya bahwa inklusi keuangan harus memberikan kesempatan yang setara, termasuk bagi laki-laki maupun perempuan untuk mengakses pembiayaan,” ujar Indina.
Ia menambahkan, akses kredit yang sesuai dapat menjadi salah satu faktor pendukung bagi perempuan untuk mengembangkan usaha, memperkuat kemandirian ekonomi, dan memberikan dampak terhadap kesejahteraan keluarga.
Dalam praktiknya, manfaat kredit bagi pelaku usaha bergantung pada tujuan penggunaan dana dan kemampuan mengembalikannya. Pembiayaan untuk menambah persediaan barang yang cepat terjual, misalnya, mempunyai karakteristik berbeda dari pinjaman untuk kebutuhan konsumtif yang tidak menghasilkan pemasukan tambahan.
Karena itu, kredit digital berpotensi mendukung aktivitas produktif apabila digunakan berdasarkan kebutuhan usaha yang jelas, disertai perhitungan arus kas, dan tidak membebani keuangan peminjam secara berlebihan.

Dilarang mengambil dan/atau menayangkan ulang sebagian atau keseluruhan artikel di atas untuk konten akun media sosial komersil tanpa seizin redaksi.
Berita Terkait



Berita Terkini
Terpopuler
- 1Prancis Terbuka: Ganda Putra Indonesia Menggila, Leo/Daniel dan Raymond/Joaquin Melesat ke Perempat Final
- 2Link Twibbon Hari Santri 2026 Gratis, Lengkap dengan Cara Memasangnya
- 3Netanyahu: AS Akan Hentikan Bantuan Militer ke Israel, Tinggal Menunggu Waktu
- 4Megawati Hangestri Dapat Julukan Baru dari Media Korea, Apa Artinya?
- 5Prediksi Skor Napoli vs Roma 24 Oktober 2026: Derby del Sole Diprediksi Sengit
- 6Pemecatan Michael Carrick Mulai Disuarakan, Ada 'Monster' Sulit Dijinakkan di Tubuh MU?
- 750 Contoh Ucapan Hari Santri 2026 Terbaru, Singkat dan Penuh Makna
- 8Hasil dan Klasemen Liga Champions: Como Tenggelamkan MU, Real Madrid Merangsek ke 3 Besar
- 9KPK Sita BMW Milik Richard Erlangga dalam Korupsi BNPB, Total Ada Empat Mobil
- 10KPK Buka Peluang Kembangkan Kasus Korupsi Jalan Sumut ke Pemprov, Bobby Nasution Disorot