Akses Kredit Produktif Bisa Memperkuat Posisi Tawar Perempuan dalam Rumah Tangga
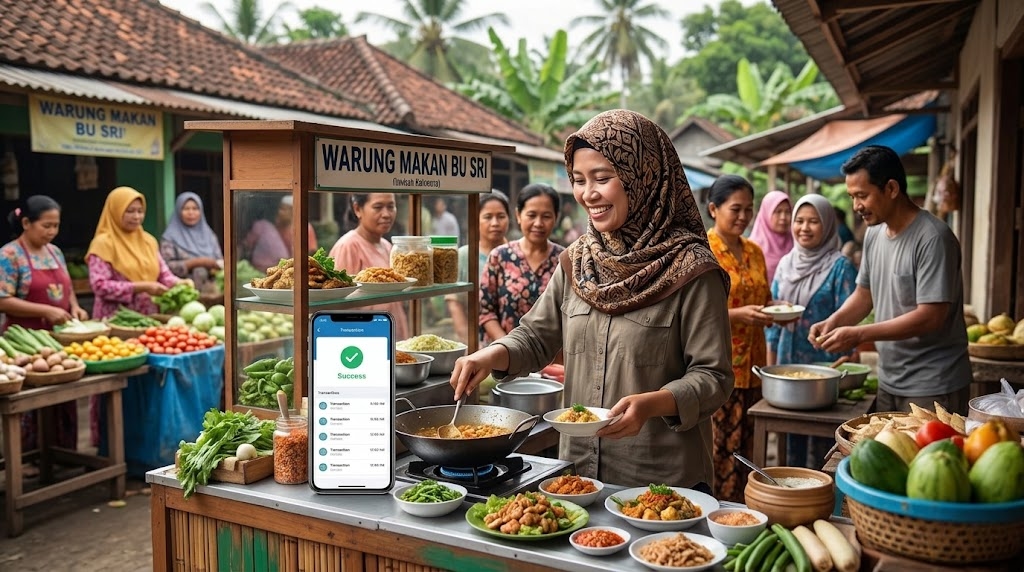
AKURAT.CO Akses terhadap pembiayaan bukan hanya berkaitan dengan kemampuan seseorang mendapatkan modal usaha, tetapi juga berpotensi memengaruhi kemandirian ekonomi dan keterlibatannya dalam pengambilan keputusan keluarga. Bagi perempuan, kredit yang digunakan secara produktif dapat membuka peluang untuk mengembangkan usaha, mengelola sumber daya keuangan, hingga memperkuat posisi tawar dalam rumah tangga.
Temuan tersebut tercermin dalam Laporan Dampak Sosial dan Ekonomi Kredivo yang disusun bersama Lembaga Demografi Fakultas Ekonomi dan Bisnis Universitas Indonesia (LD FEB UI). Laporan itu menemukan adanya asosiasi positif antara akses kredit produktif bagi perempuan dan penguatan bargaining power atau posisi tawar dalam rumah tangga.
Artinya, akses pembiayaan berkaitan dengan peluang perempuan untuk mempunyai peran lebih besar dalam menentukan keputusan ekonomi keluarga, meskipun hubungan tersebut tidak serta-merta membuktikan bahwa kredit menjadi satu-satunya penyebab perubahan.
Persoalan ini relevan di tengah masih adanya hambatan bagi perempuan untuk mengakses pembiayaan formal. Keterbatasan agunan, riwayat kredit, dan bukti pendapatan dapat menyulitkan perempuan memperoleh pinjaman, termasuk mereka yang menjalankan usaha mikro dengan arus kas yang belum stabil.
Kredit Produktif Perempuan dan Peluang Kemandirian Ekonomi
Laporan Kredivo mencatat, jumlah masyarakat yang pertama kali memperoleh akses kredit melalui platform tersebut meningkat hingga 10 kali lipat dibandingkan 2019. Sebanyak 48% dari kelompok pengguna yang pertama kali mengakses kredit itu merupakan perempuan.
Angka tersebut menunjukkan bahwa perempuan menjadi bagian penting dari perluasan akses pembiayaan. Namun, terbukanya akses kredit baru merupakan langkah awal. Dampak ekonominya juga bergantung pada tujuan penggunaan dana, kemampuan mengelola kewajiban pembayaran, dan hasil yang diperoleh dari pemanfaatan pembiayaan tersebut.
Chief Marketing Officer Kredivo Indina Andamari menilai akses pembiayaan yang sesuai dengan kebutuhan dan kemampuan finansial dapat mendukung perempuan mengembangkan usaha sekaligus memperkuat kemandirian ekonomi.
“Sejak berdiri pada 2016, Kredivo percaya bahwa inklusi keuangan harus memberikan kesempatan yang setara, termasuk bagi laki-laki maupun perempuan untuk mengakses pembiayaan. Akses kredit yang sesuai kebutuhan dan kemampuan dapat menjadi salah satu enabler bagi perempuan untuk mengembangkan usaha, memperkuat kemandirian ekonomi, hingga berdampak pada kesejahteraan keluarga. Karena itu, kami ingin memastikan semakin banyak perempuan tidak hanya terjangkau layanan kredit, tetapi juga dapat memanfaatkannya secara produktif dan bertanggung jawab,” ujar Indina melalui catatan tertulis yang diterima AKURAT.CO, dikutip Minggu, 25 Oktober 2026.
Baca Juga: Cara Menggunakan Paylater Kredivo untuk Membayar Transjakarta
Pernyataan tersebut menempatkan pemanfaatan kredit sebagai hal penting dalam pembahasan inklusi keuangan. Perempuan yang memperoleh pembiayaan untuk membeli bahan baku, menambah modal kerja, atau membiayai kebutuhan operasional usaha berpeluang memperbesar kapasitas kegiatan ekonominya. Apabila usaha menghasilkan pendapatan yang memadai, manfaatnya dapat meluas hingga pengelolaan keuangan keluarga.
Gambaran mengenai besarnya peran perempuan dalam perekonomian juga terlihat dari data Bank Dunia pada 2020 yang dikutip dalam laporan tersebut. Sekitar 60% UMKM di Indonesia disebut dimiliki oleh perempuan. Angka ini memperlihatkan pentingnya akses pembiayaan bagi perempuan yang menjalankan usaha, meskipun kepemilikan usaha tidak otomatis berarti mereka telah memiliki akses modal yang memadai.
Kredit untuk Modal Usaha Meningkat 15 Kali Lipat
Pemanfaatan kredit untuk kegiatan produktif turut menjadi salah satu sorotan dalam laporan Kredivo. Pada 2025, sebanyak 54% kredit yang disalurkan Kredivo digunakan untuk kebutuhan produktif. Sementara itu, jumlah pengguna yang mengakses kredit sebagai modal usaha meningkat hingga 15 kali lipat dibandingkan 2019.
Perempuan juga mengambil bagian dalam penggunaan pembiayaan untuk kegiatan usaha. Laporan tersebut mencatat, 48% penerima kredit usaha Kredivo merupakan perempuan. Angka ini perlu dibedakan dari data 48% perempuan di antara pengguna yang pertama kali mengakses kredit melalui Kredivo. Kedua angka tersebut mengacu pada kelompok pengguna yang berbeda.
Bagi pelaku usaha, kredit produktif dapat digunakan untuk memenuhi kebutuhan yang berpotensi mendukung kegiatan ekonomi. Contohnya, seorang pemilik usaha makanan dapat menggunakan pembiayaan untuk membeli bahan baku dalam jumlah lebih besar, sedangkan pedagang pakaian bisa memanfaatkannya untuk menambah persediaan menjelang periode permintaan tinggi.
Ilustrasi tersebut menunjukkan bagaimana pembiayaan dapat membantu pelaku usaha merespons peluang pasar. Namun, tambahan modal tidak menjamin usaha pasti berkembang. Perhitungan biaya, permintaan konsumen, margin keuntungan, dan jadwal pembayaran tetap menentukan apakah kredit benar-benar membantu atau justru menambah tekanan keuangan.
Ketika usaha menghasilkan pendapatan yang lebih stabil, perempuan yang mengelolanya berpotensi memiliki keleluasaan lebih besar dalam menentukan penggunaan uang. Kontribusi ekonomi tersebut dapat menjadi salah satu faktor yang memperkuat keterlibatan dalam keputusan keluarga, seperti pengeluaran pendidikan anak, perencanaan kebutuhan rumah tangga, atau pengembangan usaha berikutnya.
Bagaimana Akses Kredit Bisa Memengaruhi Posisi Tawar Perempuan?
Wakil Kepala Bidang Penelitian dan Pelatihan LD FEB UI Paksi Walandouw menjelaskan bahwa inklusi keuangan perlu dilihat lebih jauh daripada sekadar jumlah orang yang memperoleh pinjaman. Perhatian juga perlu diberikan pada kapasitas perempuan dalam mengelola sumber daya ekonomi dan menentukan pilihan hidupnya.
“Temuan penelitian ini menunjukkan bahwa Kredivo turut memperluas akses kredit bagi perempuan, dengan 48% pengguna yang pertama kali mengakses kredit melalui Kredivo adalah perempuan. Hal ini menjadi indikasi positif bagi inklusi keuangan, mengingat akses terhadap sumber daya ekonomi dapat memengaruhi posisi tawar perempuan, baik dalam keluarga maupun aktivitas ekonomi yang lebih luas. Dari perspektif demografi, dampak inklusi keuangan tidak hanya dilihat dari terbukanya akses pembiayaan, tetapi juga dari bagaimana akses tersebut mendukung kapasitas perempuan dalam mengelola sumber daya, menentukan pilihan ekonomi, dan berpartisipasi dalam pengambilan keputusan secara lebih mandiri,” kata Paksi.
Ada beberapa aspek yang dapat menjelaskan hubungan antara sumber daya ekonomi dan posisi tawar perempuan dalam rumah tangga.
Pertama, kemampuan menghasilkan pendapatan sendiri dapat memperluas pilihan ekonomi perempuan. Ketika memiliki usaha atau sumber pendapatan yang dikelola secara mandiri, perempuan berpotensi mempunyai ruang lebih besar untuk menyampaikan pertimbangan dalam menentukan prioritas keuangan keluarga.
Kedua, kemampuan mengelola sumber daya keuangan dapat mendukung keterlibatan dalam perencanaan rumah tangga. Pemahaman mengenai arus kas, biaya usaha, kewajiban utang, dan tabungan membantu perempuan menilai konsekuensi dari keputusan keuangan yang diambil.
Ketiga, partisipasi dalam kegiatan ekonomi dapat memperluas pengalaman dan jaringan. Perempuan yang menjalankan usaha berpeluang membangun relasi dengan pemasok, pelanggan, dan lembaga keuangan. Pengalaman tersebut dapat memperkuat kemampuan mengambil keputusan, baik untuk usaha maupun kebutuhan keluarga.
Meski demikian, posisi tawar perempuan tidak semestinya diukur hanya dari besarnya pendapatan atau kepemilikan akses kredit. Pembagian tanggung jawab rumah tangga, norma sosial, relasi antaranggota keluarga, serta kesempatan memperoleh pendidikan dan pekerjaan juga dapat memengaruhi keterlibatan perempuan dalam pengambilan keputusan.
Dengan demikian, akses kredit produktif lebih tepat dipahami sebagai salah satu faktor yang berpotensi mendukung kemandirian ekonomi. Kredit bukan jaminan bahwa hubungan dalam rumah tangga akan berubah secara otomatis, terlebih jika perempuan tetap menghadapi hambatan dalam mengelola pendapatan atau menentukan penggunaan sumber daya yang dimilikinya.

Dilarang mengambil dan/atau menayangkan ulang sebagian atau keseluruhan artikel di atas untuk konten akun media sosial komersil tanpa seizin redaksi.
Berita Terkait


Berita Terkini
Terpopuler
- 1Prancis Terbuka: Ganda Putra Indonesia Menggila, Leo/Daniel dan Raymond/Joaquin Melesat ke Perempat Final
- 2Link Twibbon Hari Santri 2026 Gratis, Lengkap dengan Cara Memasangnya
- 3Megawati Hangestri Dapat Julukan Baru dari Media Korea, Apa Artinya?
- 4Netanyahu: AS Akan Hentikan Bantuan Militer ke Israel, Tinggal Menunggu Waktu
- 5Prediksi Skor Napoli vs Roma 24 Oktober 2026: Derby del Sole Diprediksi Sengit
- 6Pemecatan Michael Carrick Mulai Disuarakan, Ada 'Monster' Sulit Dijinakkan di Tubuh MU?
- 750 Contoh Ucapan Hari Santri 2026 Terbaru, Singkat dan Penuh Makna
- 8Hasil dan Klasemen Liga Champions: Como Tenggelamkan MU, Real Madrid Merangsek ke 3 Besar
- 9KPK Sita BMW Milik Richard Erlangga dalam Korupsi BNPB, Total Ada Empat Mobil
- 10KPK Buka Peluang Kembangkan Kasus Korupsi Jalan Sumut ke Pemprov, Bobby Nasution Disorot