Panduan Lengkap Transisi Kerja Penuh Waktu ke Pensiun Dini
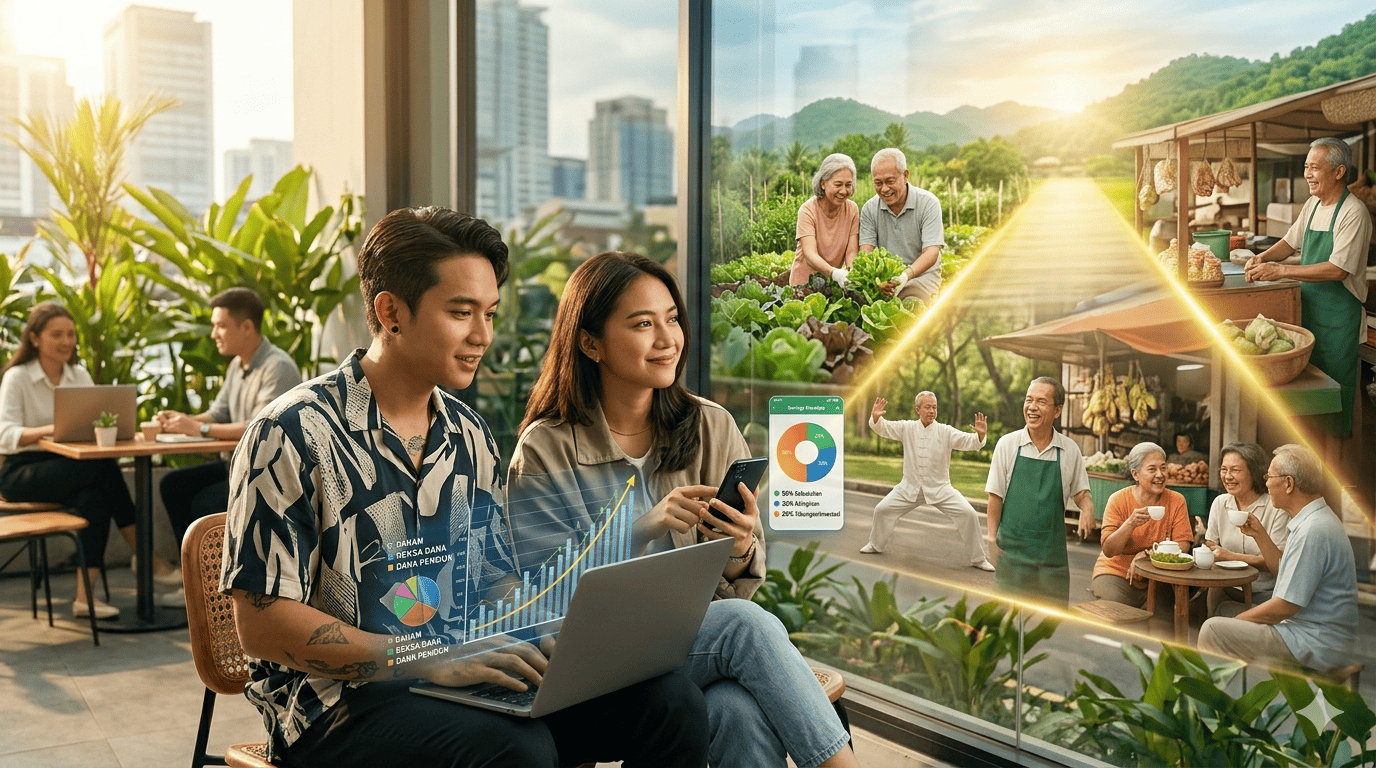
AKURAT.CO Bagi banyak pekerja, pensiun dini adalah pilihan yang menarik untuk meraih kebebasan finansial lebih awal. Namun, untuk berpindah dari pekerjaan penuh waktu ke pensiun dini, diperlukan persiapan yang matang dan taktik yang benar.
Baca Juga: Cara Menyusun Rencana Pensiun Dini untuk Pasangan Muda agar Hidup Tenang dan Terencana
Memahami Konsep Pensiun Dini di Indonesia
Pensiun dini ialah keputusan untuk berhenti bekerja sebelum mencapai usia pensiun yang diatur oleh pemerintah atau perusahaan. Sesuai dengan peraturan terbaru, usia pensiun bagi pekerja di Indonesia pada tahun 2025 adalah 59 tahun, tetapi banyak yang memilih untuk pensiun lebih awal.
Bagi pegawai negeri sipil, pensiun dini dapat dilakukan mulai usia 45 tahun dengan minimal masa kerja 20 tahun menurut PP No. 11 Tahun 2017. Sementara itu, untuk karyawan di sektor swasta, permohonan untuk pensiun dini biasanya bisa diajukan 10 tahun sebelum mencapai usia pensiun standar.
Beberapa faktor yang memengaruhi keputusan ini adalah kondisi kesehatan, ketahanan finansial, keinginan untuk lebih banyak waktu bersama keluarga, atau mengejar hobi di luar pekerjaan.
Menentukan Waktu yang Tepat untuk Pensiun Dini
Memilih waktu yang tepat sangat penting untuk sukses dalam pensiun dini. Ada beberapa tanda yang menunjukkan kesiapan untuk mengambil keputusan ini:
Kemandirian Finansial Telah Tercapai
Pastikan bahwa tabungan serta investasi sudah cukup untuk mendukung hidup tanpa pendapatan tetap. Hitunglah pengeluaran bulanan dan kalikan dengan estimasi harapan hidup untuk menentukan kebutuhan dana.
Tidak Memiliki Utang
Berada dalam kondisi bebas utang adalah syarat utama sebelum melangkah ke pensiun dini. Utang yang masih ada akan menjadi beban berat secara finansial ketika tidak lagi memiliki pendapatan tetap.
Memiliki Aset yang Cukup
Aset produktif seperti properti sewaan, investasi di saham, atau bisnis yang beroperasi dapat memberikan pendapatan pasif demi mendukung kehidupan setelah pensiun.
Tahapan Persiapan Finansial Menuju Pensiun Dini
Menyusun Rencana Keuangan Menyeluruh
Langkah awal adalah menyusun perencanaan keuangan yang detil, termasuk:
Perhitungan biaya hidup bulanan dan tahunan
Estimasi biaya kesehatan saat tua
Dana darurat minimal setara 12 bulan pengeluaran
Biaya pendidikan anak (apabila ada)
Rencana kegiatan dan hobi setelah pensiun
Membangun Portofolio Investasi
Diversifikasi investasi sangat penting untuk mengurangi risiko. Beberapa pilihan investasi yang sesuai untuk persiapan pensiun adalah:
Reksa Dana - Investasi jangka panjang yang dikelola oleh profesional dengan risiko yang terukur
Emas - Aset yang menjadi tempat aman yang nilainya cenderung stabil dan meningkat
Properti - Investasi jangka panjang yang dapat memberi pendapatan pasif dari sewa
Deposito - Instrumen yang lebih konservatif untuk menjaga nilai uang dengan imbal hasil yang stabil
Memaksimalkan Pendapatan Sebelum Pensiun
Manfaatkan tahun-tahun produktif untuk menambah penghasilan melalui:
Mengambil proyek freelance atau pekerjaan sampingan
Mengasah keahlian baru yang memiliki potensi di pasar
Memulainya bisnis sampingan yang dapat berjalan secara otomatis
Meningkatkan karier untuk mendapatkan promosi serta kenaikan gaji
Baca Juga: Krisis Personel Militer Israel Memburuk, Ratusan Prajurit Karier Ajukan Pensiun Dini
Aspek Hukum dan Administratif Pensiun Dini
Persyaratan Dokumen untuk PNS
Bagi pegawai negeri sipil yang ingin mengajukan pensiun dini, dokumen yang harus disiapkan antara lain:
Surat permohonan pensiun dini
Fotokopi kartu pegawai dan SK pengangkatan
SK pangkat terakhir
Dokumen keluarga (surat nikah, kartu keluarga, akta kelahiran anak)
KTP, NPWP, dan rekening bank
Surat pernyataan tidak akan membawa aset dinas
Hak dan Pesangon Karyawan Swasta
Perhitungan pesangon untuk pensiun dini bagi karyawan di sektor swasta diatur dalam Perppu No. 2 Tahun 2022 tentang Cipta Kerja. Formula perhitungannya mencakup:
Uang Pesangon Berdasarkan Durasi Bekerja
Uang Penghargaan atas Masa Kerja
Uang Pengganti Hak jika ada
Penggali 1,75 untuk pensiun
Menyiapkan Penghasilan Pasif
Penghasilan pasif adalah langkah utama untuk pensiun lebih awal. Beberapa cara untuk menciptakan pendapatan pasif:
Investasi Properti Disewakan
Membeli properti untuk disewakan dapat memberikan pendapatan bulanan yang stabil. Pilih lokasi yang strategis dengan permintaan tinggi untuk memastikan tingkat hunian yang baik.
Bisnis yang Terorganisir
Dirikan atau beli bisnis yang dapat beroperasi dengan sistem yang efektif, sehingga tidak perlu terlibat secara aktif setiap hari.
Dividen dan Kupon
Berinvestasi dalam saham yang dikenal memberikan dividen atau obligasi yang memberikan kupon secara teratur dapat menjadi sumber pendapatan yang tetap.
Royalti dan Hak Cipta
Jika Anda memiliki keterampilan dalam menulis, desain, atau konten digital, royalti dari karya Anda dapat memberikan pendapatan pasif dalam jangka panjang.
Menerapkan Gaya Hidup Hemat
Mengubah gaya hidup adalah penting untuk bertahan selama pensiun dini. Prinsip hidup hemat akan membantu memaksimalkan dana pensiun:
Memisahkan kebutuhan dari keinginan
Hindari hidup berlebihan dan mengikuti tren yang tidak perlu
Buat rencana anggaran bulanan dan patuhi dengan disiplin
Cari alternatif yang lebih murah untuk kebutuhan harian
Gunakan promo dan diskon dengan bijak
Persiapan Kesehatan Mental dan Emosional
Menghadapi Perubahan Rutinitas
Peralihan dari rutinitas kerja menuju masa pensiun dapat menyebabkan perasaan kosong. Siapkan diri dengan cara berikut:
Menetapkan tujuan dan kegiatan setelah pensiun
Mengembangkan hobi yang bermanfaat
Merencanakan proyek pribadi atau sosial
Menjaga hubungan sosial dan persahabatan
Menjaga Kesehatan Fisik dan Mental
Pensiun dini memberi waktu lebih untuk fokus pada kesehatan. Utamakan:
Olahraga teratur selama minimal 30 menit setiap hari
Konsumsi makanan sehat dan seimbang
Pemeriksaan kesehatan secara rutin
Aktivitas sosial untuk menjaga kesehatan mental
Asuransi kesehatan yang memadai
Strategi Pensiun Bertahap
Bagi yang belum siap untuk pensiun penuh, pertimbangkan transisi yang bertahap:
Fase Paruh Waktu - Mengurangi jam kerja secara bertahap sambil mengembangkan usaha sampingan
Fase Konsultan - Menawarkan keahlian sebagai konsultan dengan waktu fleksibel
Fase Semi-Pensiun - Bekerja secara musiman atau berbasis proyek sesuai kebutuhan
Fase Pensiun Penuh - Pensiun total dengan mengandalkan penghasilan pasif
Menghindari Kesalahan Umum dalam Perencanaan Pensiun
Memulai Terlalu Lambat
Persiapan untuk pensiun dini seharusnya dimulai pada awal karier. Semakin awal Anda memulai, semakin banyak dana yang bisa terkumpul karena efek penggabungan.
Mengabaikan Inflasi
Jangan lupakan inflasi saat menghitung dana pensiun. Nilai uang cenderung menurun, sehingga dana yang terlihat cukup saat ini bisa kurang di masa mendatang.
Tidak Memperhitungkan Biaya Kesehatan
Biaya kesehatan biasanya meningkat seiring bertambahnya usia. Siapkan dana khusus untuk keperluan medis dan pertimbangkan untuk memiliki asuransi kesehatan.
Tidak Melakukan Evaluasi Rencana Secara Rutin
Keadaan keuangan dapat berubah seiring waktu. Lakukan peninjauan setiap 6 bulan untuk memastikan rencana Anda tetap sesuai.
Memanfaatkan Program dari Pemerintah
Jaminan Pensiun BPJS Ketenagakerjaan
Pekerja yang terdaftar dalam program Jaminan Pensiun berhak mendapatkan manfaat dari BPJS Ketenagakerjaan saat mencapai usia pensiun. Pastikan semua iuran dibayarkan untuk mendapatkan manfaat maksimal.
Jaminan Hari Tua
Dana JHT dapat diambil saat pensiun untuk menambah modal pada masa pensiun. Rencanakan penggunaan dana ini dengan bijak.
Tips Praktis untuk Memaksimalkan Dana Pensiun
Mulailah berinvestasi sekarang, jangan tunda
Sisihkan minimal 20-30% dari pendapatan untuk dana pensiun
Otomatiskan transfer ke rekening investasi setiap kali gajian
Hindari kenaikan gaya hidup saat pendapatan meningkat
Temukan mentor yang telah sukses menjalani pensiun dini
Tetaplah memperbarui pengetahuan mengenai alat investasi
Hindari godaan investasi ilegal yang menjanjikan keuntungan tinggi
Konsistenlah dalam mempelajari literasi keuangan
Peralihan dari pekerjaan penuh waktu menuju pensiun awal adalah proses yang memerlukan perencanaan yang baik dan pelaksanaan yang konsisten.
Kunci keberhasilannya terletak pada persiapan keuangan yang kuat, variasi sumber pendapatan, pola hidup sederhana, dan kesiapan mental menghadapi perubahan.
Pensiun awal bukan hanya sekedar berhenti bekerja, tetapi juga memulai fase baru dalam hidup dengan kebebasan untuk mengatur waktu dan mengejar minat.
Dengan strategi yang tepat serta disiplin dalam pelaksanaannya, impian untuk pensiun awal yang sejahtera dapat terwujud.
Mulailah sekarang, buat rencana yang jelas, dan lakukan langkah demi langkah secara konsisten. Masa depan yang nyaman bergantung pada persiapan yang dilakukan hari ini.
Tia Ayulia (Magang)


Dilarang mengambil dan/atau menayangkan ulang sebagian atau keseluruhan artikel di atas untuk konten akun media sosial komersil tanpa seizin redaksi.
Berita Terkait


Berita Terkini

Terpopuler
- 1Ekspor Minyak Timur Tengah Pulih 80 Persen, Strategi Iran di Selat Hormuz Mulai Kehilangan Taji?
- 2Prediksi Skor Thailand vs Vietnam 29 September 2026: Vietnam Berpeluang Menang Lagi?
- 3Klik Link Live Streaming Indonesia vs Malaysia FIFA ASEAN Cup 2026 Malam Ini
- 4Prediksi Skor Argentina vs Bolivia 1 Oktober 2026: La Albiceleste Dijagokan
- 5Sinyal Aliansi Militer Baru? Telepon Khusus Erdogan ke Prabowo Bongkar Ambisi Besar Jakarta-Ankara
- 6Prediksi Indonesia vs Malaysia di FIFA ASEAN Cup 2026: Susunan Pemain dan Skor!
- 7Klasemen FIFA ASEAN Cup 2026 Terbaru: Indonesia vs Bangladesh, Cek Jadwal dan Posisi Grup A!
- 8Tanpa Sponsor 'Palsu' Rp19,69 Triliun, Manchester City Mungkin Tanpa Aguero dan Silva
- 9KPK Hadirkan Delapan Saksi dari Kesthuri, Himpuh, Amphuri hingga Maktour untuk Pembuktian Korupsi Kuota Haji
- 10Terima Jemaat GKPI Rajeg, Wapres Gibran Tekankan Kerukunan dan Kebebasan Beribadah