Rupiah Terancam Tembus Rp19.000 Per-Dolar AS, Analis Ungkap Penyebab dan Risikonya
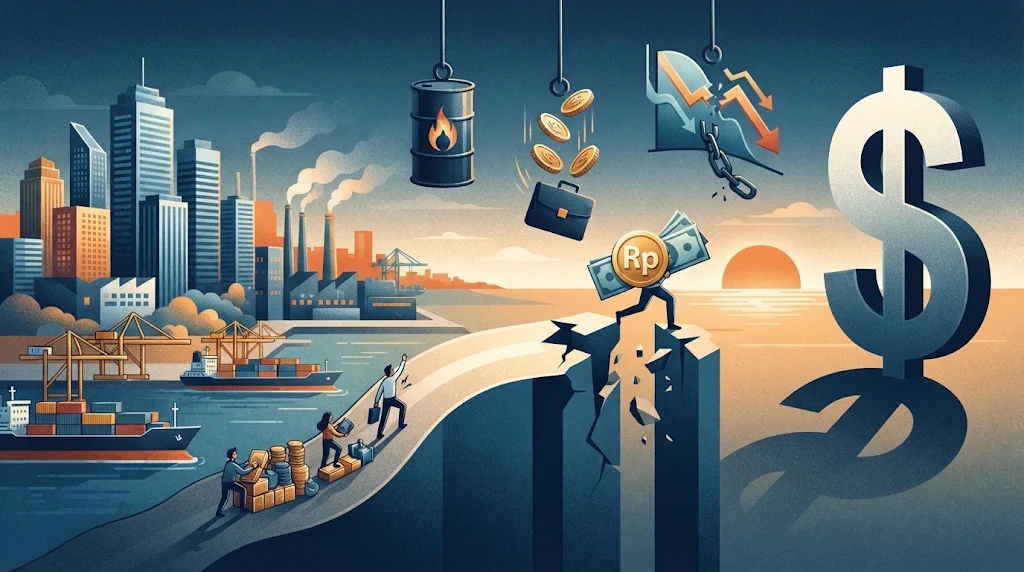
AKURAT.CO Pelemahan rupiah bukan sekadar persoalan angka ketika seseorang menukar uang di bank atau melihat kurs dolar AS di layar perdagangan. Jika nilai tukar terus tertekan, biaya impor bahan baku bisa meningkat, harga barang berpotensi ikut naik, dan perusahaan harus menghadapi tekanan biaya produksi yang lebih besar.
Kondisi tersebut menjadi perhatian PT Mirae Asset Sekuritas Indonesia dalam melihat prospek ekonomi Indonesia menuju 2027. Bahkan, Head of Research & Chief Economist PT Mirae Asset Sekuritas Indonesia, Rully Arya Wisnubroto, menilai rupiah berpotensi bergerak menuju Rp19.000 per dolar AS jika sejumlah tekanan eksternal dan domestik terus berlanjut.
Menurut Rully, pelemahan rupiah berkaitan dengan tingginya kebutuhan impor Indonesia, potensi pelebaran defisit transaksi berjalan, serta risiko arus keluar modal asing. Tekanan tersebut juga diperburuk oleh harga minyak dunia yang masih relatif tinggi dan persoalan kepercayaan investor terhadap pasar keuangan domestik.
"Jadi, mungkin kita tidak akan terlalu terkejut apabila rupiah bergerak menuju level Rp19.000 per dolar AS," ujar Rully dalam acara media day Mirae Asset bertema The Next Chapter of Investing: Market Insights, Telco Prospects, and Personalized Wealth Management di Jakarta, Selasa, 17 November 2026.
Proyeksi tersebut menjadi perhatian karena perekonomian Indonesia sebenarnya masih menunjukkan ketahanan. Pertumbuhan ekonomi pada sembilan bulan pertama 2026 tercatat sebesar 5,45% secara tahunan. Namun, pertumbuhan yang relatif kuat ternyata belum cukup untuk menghilangkan tekanan terhadap nilai tukar rupiah.
Mengapa Rupiah Terancam Tembus Rp19.000 pada 2027?
Ada sejumlah faktor yang membuat nilai tukar rupiah masih menghadapi tantangan menuju 2027. Salah satu persoalan utamanya adalah kebutuhan valuta asing yang meningkat seiring aktivitas ekonomi dan investasi domestik.
Pertumbuhan ekonomi membutuhkan dukungan bahan baku, energi, mesin, serta berbagai barang modal. Sebagian kebutuhan tersebut masih harus dipenuhi melalui impor sehingga meningkatkan kebutuhan dolar AS di dalam negeri.
Rully menjelaskan bahwa kebutuhan impor Indonesia cukup besar ketika perekonomian tumbuh sekitar 5,5%. Kondisi tersebut membuat permintaan valuta asing meningkat dan memberikan tekanan terhadap nilai tukar rupiah.
Dalam paparannya, dia juga menyinggung bahwa rupiah sempat menembus Rp18.200 per dolar AS. Berdasarkan kecenderungan historis, Rully melihat masih terdapat tekanan depresiasi struktural terhadap mata uang Indonesia.
Artinya, pelemahan rupiah bukan hanya berkaitan dengan gejolak pasar dalam jangka pendek. Ketergantungan terhadap barang impor dan kebutuhan pembiayaan eksternal juga menjadi persoalan yang perlu diperhatikan.
Situasi tersebut membuat pemerintah menghadapi tantangan menjaga keseimbangan antara pertumbuhan ekonomi dan stabilitas nilai tukar.
Rully menggambarkan kondisi tersebut sebagai pilihan yang tidak selalu mudah bagi pembuat kebijakan.
"Pada dasarnya, selalu ada trade-off antara pertumbuhan ekonomi dan stabilitas. Kita tidak bisa mendapatkan keduanya secara bersamaan tanpa menghadapi konsekuensi tertentu," ujarnya.
Pernyataan tersebut menunjukkan bahwa upaya mendorong pertumbuhan ekonomi dapat meningkatkan kebutuhan impor. Sebaliknya, pembatasan impor secara berlebihan juga berpotensi menghambat aktivitas produksi dan investasi yang membutuhkan bahan baku dari luar negeri.
Baca Juga: Dolar AS Menguat, Rupiah Terancam Anjlok ke Rp18.500
Baca Juga: Tren Melandainya Harga Minyak Dunia Bakal Jadi Katalis Penguatan Rupiah?
Pertumbuhan Ekonomi Tinggi Justru Meningkatkan Kebutuhan Impor
Salah satu hal menarik dari analisis Mirae Asset adalah hubungan antara pertumbuhan ekonomi dan pelemahan rupiah.
Secara umum, pertumbuhan ekonomi sering dianggap sebagai sinyal positif bagi mata uang suatu negara. Aktivitas bisnis meningkat, investasi bertambah, dan konsumsi masyarakat bergerak lebih tinggi.
Namun, situasinya bisa berbeda apabila pertumbuhan tersebut masih bergantung pada input produksi dari luar negeri.
Ketika industri manufaktur meningkatkan kapasitas produksi, misalnya, kebutuhan terhadap bahan baku impor, mesin, dan energi juga dapat meningkat. Perusahaan kemudian membutuhkan lebih banyak dolar AS untuk membayar pemasok dari luar negeri.
Semakin besar kebutuhan pembayaran impor, semakin tinggi pula permintaan valuta asing dari pelaku usaha.
Inilah salah satu paradoks yang dihadapi Indonesia. Pertumbuhan ekonomi yang terjaga tidak otomatis membuat rupiah menguat apabila kebutuhan dolar AS untuk membiayai aktivitas domestik juga meningkat.
Rully bahkan menyoroti bahwa sejumlah perusahaan sebenarnya masih mencatat kinerja pendapatan yang cukup kuat sepanjang 2026.
Pertumbuhan pendapatan atau revenue growth beberapa perusahaan disebut mencapai 50% hingga 100%. Namun, peningkatan pendapatan tersebut belum tentu diikuti kenaikan keuntungan dengan persentase yang sama.
Penyebabnya adalah tekanan biaya produksi. Ketika rupiah melemah, perusahaan yang menggunakan bahan baku impor harus mengeluarkan lebih banyak uang untuk memperoleh barang dalam jumlah yang sama.
Akibatnya, margin keuntungan dapat menyusut meskipun penjualan masih tumbuh.
Sebagai ilustrasi, sebuah perusahaan manufaktur mengimpor bahan baku senilai US$1 juta. Jika kurs berada di Rp18.000 per dolar AS, perusahaan membutuhkan sekitar Rp18 miliar untuk membayar impor tersebut.
Namun, apabila nilai tukar melemah menjadi Rp19.000 per dolar AS, kebutuhan dananya meningkat menjadi Rp19 miliar.
Simulasi dampak pelemahan rupiah terhadap biaya impor
Kurs Rp18.000
Rp18 miliar
Pembayaran impor US$1 juta
Kurs Rp19.000
Rp19 miliar
Pembayaran impor US$1 juta
Tambahan biaya
Rp1 miliar
Simulasi sederhana dengan asumsi nilai impor tetap dan belum memperhitungkan biaya lainnya.
Tambahan biaya tersebut bisa memengaruhi strategi perusahaan. Pelaku usaha dapat memilih menekan margin keuntungan, mencari pemasok alternatif, meningkatkan efisiensi, atau menyesuaikan harga jual produk.
Jika perusahaan meneruskan kenaikan biaya kepada konsumen, pelemahan rupiah berpotensi ikut memengaruhi harga barang di pasar domestik.
Dengan demikian, dampak depresiasi mata uang tidak hanya dirasakan perusahaan yang melakukan impor secara langsung, tetapi juga konsumen yang membeli produk dengan komponen impor.
Harga Minyak Dunia US$90–100 Jadi Ancaman bagi Rupiah
Selain kebutuhan bahan baku, harga minyak dunia juga menjadi faktor yang perlu diperhatikan dalam memproyeksikan nilai tukar rupiah pada 2027.
Rully menyebut harga minyak dunia berada di kisaran US$90 per barel, lebih tinggi dibandingkan asumsi harga minyak dalam APBN yang disebut sekitar US$70 per barel.
Perbedaan tersebut penting karena Indonesia masih membutuhkan pasokan energi dari luar negeri. Ketika harga minyak meningkat, nilai pembayaran impor energi juga berpotensi membesar.
Kebutuhan dolar AS untuk membayar impor minyak dan produk energi lainnya dapat menambah tekanan terhadap permintaan valuta asing.
Rully bahkan mengkhawatirkan harga minyak dunia masih bertahan pada kisaran US$90–100 per barel sepanjang 2027.
"Saya khawatir harga minyak di kisaran US$90 hingga US$100 per barel masih akan tetap bertahan di tahun 2027," ujarnya.
Jika skenario tersebut terjadi, Indonesia perlu menghadapi konsekuensi berupa meningkatnya biaya impor energi. Tekanan tersebut dapat merambat ke kebutuhan anggaran, biaya transportasi, dan ongkos produksi berbagai sektor industri.
Dampaknya tidak selalu muncul secara langsung dalam bentuk kenaikan harga bahan bakar di tingkat konsumen. Perusahaan transportasi, manufaktur, logistik, dan industri lain yang menggunakan energi dalam jumlah besar juga berpotensi menghadapi peningkatan biaya operasional.
Di sinilah hubungan antara harga minyak dan nilai tukar menjadi penting. Ketika harga energi meningkat bersamaan dengan pelemahan rupiah, nilai pembayaran impor dalam mata uang domestik dapat membengkak lebih besar.
Sebagai contoh, kenaikan harga minyak dalam dolar AS akan meningkatkan nilai transaksi impor. Jika pada saat bersamaan rupiah juga melemah, importir harus menyediakan lebih banyak rupiah untuk membayar pasokan energi yang sama.
Kombinasi kedua faktor tersebut dapat memperberat tekanan terhadap neraca perdagangan dan stabilitas eksternal Indonesia.
Defisit Transaksi Berjalan dan Risiko Arus Keluar Modal Asing
Tekanan terhadap rupiah juga berkaitan dengan kondisi neraca pembayaran Indonesia.
Dalam paparannya, Rully menyoroti potensi pelebaran current account deficit atau defisit transaksi berjalan. Kondisi ini dapat terjadi ketika penerimaan dari transaksi barang, jasa, dan pendapatan lintas negara tidak mampu mengimbangi pembayarannya ke luar negeri.
Kebutuhan impor yang tinggi menjadi salah satu faktor yang perlu diperhatikan. Ketika pembayaran impor meningkat lebih cepat dibandingkan penerimaan dari ekspor, tekanan terhadap transaksi berjalan dapat bertambah.
Di sisi lain, Indonesia juga menghadapi risiko dari transaksi finansial, terutama apabila arus modal asing mengalami tekanan.
Salah satu faktor yang disoroti Mirae Asset adalah perkembangan kebijakan MSCI terhadap klasifikasi pasar saham Indonesia.
Mirae Asset menilai kemungkinan Indonesia beralih dari kategori Emerging Market ke Standalone Market merupakan skenario yang perlu diantisipasi.
Dalam materi analisisnya, Mirae Asset memperkirakan dana asing yang berisiko terdampak mencapai US$8 miliar hingga US$11 miliar. Sementara itu, potensi penjualan paksa atau forced selling diperkirakan sekitar US$3 miliar.
Angka tersebut merupakan estimasi riset, bukan kepastian bahwa seluruh dana akan keluar dari pasar saham Indonesia.
Meski demikian, potensi perubahan klasifikasi pasar dapat memengaruhi keputusan investor institusi global yang menggunakan indeks MSCI sebagai acuan pengelolaan portofolio.
Jika suatu negara mengalami perubahan klasifikasi, investor yang mengikuti indeks tersebut dapat menyesuaikan alokasi investasinya. Penyesuaian tersebut berpotensi memicu perubahan arus modal asing.
Rully mengingatkan bahwa risiko arus keluar dana asing tersebut bukan persoalan kecil bagi stabilitas pasar keuangan Indonesia.
Tekanan terhadap transaksi berjalan yang berlangsung bersamaan dengan potensi arus keluar modal asing dapat membuat posisi eksternal Indonesia semakin rentan.
Secara sederhana, Indonesia membutuhkan valuta asing untuk membiayai impor, sementara aliran modal yang masuk justru berpotensi mengalami tekanan.
Kondisi tersebut dapat menciptakan tekanan ganda terhadap rupiah.


Dilarang mengambil dan/atau menayangkan ulang sebagian atau keseluruhan artikel di atas untuk konten akun media sosial komersil tanpa seizin redaksi.
Berita Terkait


Berita Terkini
Terpopuler
- 1Baku Hantam di Hotel, Petarung MMA Usman Nurmagomedov Divonis 6 Bulan Penjara di Uni Emirat Arab
- 2Prediksi Skor Yunani vs Serbia 17 November 2026: Tuan Rumah Diunggulkan
- 3Profil Felicia Tissue, Mantan Kekasih Kaesang Pangarep, Pengusaha Kuliner Lulusan SUSS yang Kini Resmi Menikah dengan Kevin
- 4Prediksi Skor Jerman vs Belanda 17 November 2026: Die Mannschaft Wajib Menang, Oranje Lebih Nyaman
- 5Ramalan Zodiak Minggu Ini 16–22 November 2026: Peluang Rezeki hingga Asmara
- 6Persija Kembali Jadi Tim Musafir, Menjamu Sumsel United di Stadion Wibawa Mukti
- 7Portugal Hadapi Laga Perdana tanpa Cristiano Ronaldo, Silva Akui Popularitas Selecao Berkurang
- 8Kalender Jawa 14 November 2026: Watak Weton Sabtu Kliwon, Berkarisma dan Penuh Tanggung Jawab
- 9Prabowo Tekankan Pentingnya Ketahanan dan Persatuan ASEAN Hadapi Dinamika Global
- 10Presiden Prabowo Anugerahkan Bintang Jasa Pratama kepada Relawan dan Petugas yang Gugur dalam Penanganan Karhutla