Siapa yang Cocok Membeli Unit Link? Cek Profilnya Sebelum Membeli
AKURAT.CO Minat terhadap unit link kembali menunjukkan pertumbuhan pada 2026. Data Asosiasi Asuransi Jiwa Indonesia (AAJI) mencatat pendapatan premi unit link mencapai Rp35,73 triliun pada Semester I 2026, tumbuh 10,3% secara tahunan. Premi bisnis baru unit link bahkan tumbuh lebih tinggi, yakni 34,5% menjadi Rp19,78 triliun.
Pertumbuhan tersebut menunjukkan unit link masih memiliki pasar di tengah kebutuhan masyarakat terhadap produk yang menggabungkan manfaat perlindungan dan komponen investasi. Namun, meningkatnya permintaan tidak otomatis berarti produk ini cocok untuk semua orang.
Pertanyaan yang lebih penting bagi calon pemegang polis justru adalah siapa yang cocok membeli unit link?
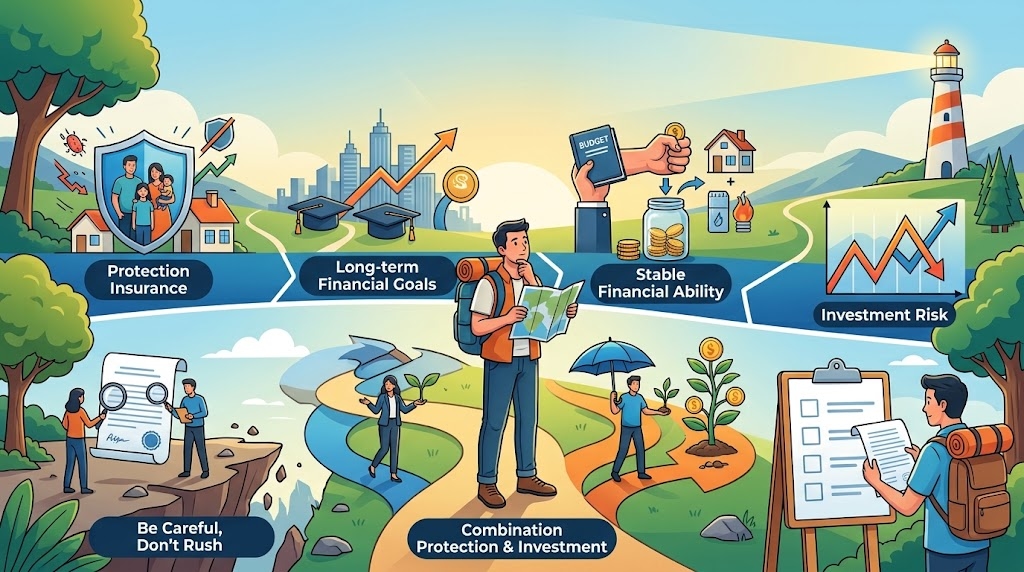
Secara sederhana, unit link atau investment link merupakan produk asuransi yang menggabungkan manfaat perlindungan dengan komponen investasi dalam satu polis. Karena memiliki dua fungsi tersebut, kesesuaiannya perlu dilihat dari kebutuhan proteksi, tujuan keuangan, kemampuan membayar premi, jangka waktu, hingga pemahaman terhadap risiko investasi.
Dengan kata lain, seseorang tidak seharusnya memilih unit link hanya karena ingin mendapatkan manfaat asuransi sekaligus investasi. Kondisi keuangan dan tujuan yang ingin dicapai juga perlu diperhitungkan.
Siapa yang Cocok Membeli Unit Link?
Tidak ada satu profil yang secara otomatis dapat disebut paling cocok untuk membeli unit link. Setiap orang memiliki kebutuhan perlindungan dan kondisi finansial yang berbeda.
Cheang Khai Au, Chief Product Officer Allianz Life Indonesia, mengatakan kebutuhan tersebut perlu dilihat secara menyeluruh sebelum seseorang memutuskan menggunakan investment link.
“Setiap orang memiliki kebutuhan perlindungan, tujuan keuangan, dan kemampuan finansial yang berbeda. Karena itu, investment link sebaiknya dipahami berdasarkan keseluruhan manfaat dan mekanismenya, bukan hanya dari ilustrasi potensi nilai investasi. Dengan pemahaman tersebut, masyarakat dapat menilai kesesuaiannya dengan kebutuhan dan tujuan keuangan masing-masing," ujar Cheang melalui catatan tertulis yang diterima AKURAT.CO, dikutip Minggu, 4 Oktober 2026.
Pernyataan tersebut menunjukkan bahwa usia atau besarnya penghasilan saja tidak cukup untuk menentukan apakah seseorang cocok membeli unit link. Ada beberapa aspek yang lebih penting untuk diperhatikan.
1. Memiliki kebutuhan perlindungan
Pertama, calon pemegang polis memang memiliki kebutuhan terhadap perlindungan asuransi.
Dalam unit link, komponen perlindungan memberikan manfaat finansial ketika risiko yang dijamin dalam polis terjadi. Besaran uang pertanggungan, pengecualian, dan ketentuan pembayaran mengikuti isi polis.
Artinya, calon pembeli perlu terlebih dahulu mengetahui risiko finansial apa yang ingin dilindungi.
Bagi seseorang yang memiliki tanggungan keluarga, misalnya, kebutuhan terhadap perlindungan jiwa dapat menjadi salah satu pertimbangan. Begitu pula bagi seseorang yang ingin memastikan terdapat perlindungan finansial terhadap risiko tertentu sesuai manfaat polis.
Pertanyaannya bukan sekadar “ingin punya unit link atau tidak”, tetapi risiko apa yang sebenarnya membutuhkan perlindungan?
Baca Juga: Allianz Buka Akses Saham Global Lewat Unit Link, Apa yang Perlu Diperhatikan Nasabah?
Baca Juga: Bukan Sekadar Investasi, Begini Cara Fund Saham Global Allianz Menjaga Nilai Tunai Polis
2. Memiliki tujuan keuangan jangka panjang
Profil berikutnya adalah orang yang memiliki tujuan keuangan dengan horizon waktu cukup panjang.
Komponen investasi dalam unit link menggunakan subdana yang nilainya dapat naik atau turun mengikuti kinerja aset di dalamnya. Karena itu, nilai investasi tidak selalu bergerak naik dalam waktu singkat.
Calon pemegang polis perlu memahami bahwa investasi memiliki risiko dan tidak menjamin nilai tertentu pada masa depan.
Kondisi ini membuat tujuan keuangan dan jangka waktu menjadi penting. Orang yang membutuhkan seluruh dananya dalam waktu sangat pendek perlu mempertimbangkan apakah karakteristik produk sesuai dengan kebutuhannya.
Sebaliknya, seseorang dengan tujuan finansial jangka panjang dapat mengevaluasi apakah kombinasi manfaat perlindungan dan komponen investasi dalam satu polis sesuai dengan rencana keuangannya.
3. Memiliki kemampuan finansial yang cukup stabil
Mampu membayar premi bulan ini belum tentu berarti seseorang siap mempertahankan polis dalam jangka panjang.
Inilah salah satu aspek yang sering luput ketika seseorang melihat kemampuan membeli produk asuransi.
Calon pemegang polis perlu melihat pendapatan, pengeluaran rutin, utang, kebutuhan keluarga, dana darurat, serta kemungkinan perubahan kondisi keuangan.
Misalnya, seseorang memiliki pendapatan Rp10 juta per bulan dan merasa premi Rp1 juta masih dapat dibayarkan. Namun, keputusan tersebut tidak cukup hanya dengan membandingkan premi dan pendapatan.
Jika orang tersebut memiliki cicilan besar, belum memiliki dana darurat, atau pendapatannya sangat tidak stabil, kemampuan mempertahankan polis perlu dievaluasi kembali.
Jadi, pertanyaan yang relevan bukan hanya “Saya mampu membayar premi sekarang?”, melainkan “Saya sanggup mempertahankan polis sesuai kebutuhan dalam jangka panjang?”


Dilarang mengambil dan/atau menayangkan ulang sebagian atau keseluruhan artikel di atas untuk konten akun media sosial komersil tanpa seizin redaksi.
Berita Terkait


Berita Terkini
Terpopuler
- 1Cara Cek Penerima BSU Kemnaker 2026 Pakai NIK, Begini Status Link Resminya
- 2Setelah 'Cabut' dari Timnas Portugal, Masa Depan Cristiano Ronaldo dalam Ketidakpastian
- 3Prediksi Belgia vs Turki 3 Oktober 2026: Susunan Pemain, H2H, dan Skor
- 4Asian Games: Indonesia Berpeluang Raih 5 Emas Besok, Padel Salah Satunya!
- 5Trump Siapkan Tambahan 10.000 Pasukan AS ke Timur Tengah, Senator Desak Kongres Hentikan Dana Perang Iran
- 6Moto3 Jepang: Tanpa Alasan! Hiroshi Aoyama Tuntut Veda Ega Pratama dan Zen Mitani All Out di 'Kandang'
- 7Kalender Jawa 2 Oktober 2026: Watak Weton Jumat Pahing Dikenal Punya Cita-Cita Tinggi
- 8Dokumen Pendidikan Gibran Dilaporkan ke Bareskrim, Keaslian Syarat Cawapres 2024 Jadi Sorotan
- 9Anak Usaha Lyman Group Urus HGB Kota Baru Parahyangan ke ATR/BPN, KPK Dalami Setorannya
- 10KPK Buka Peluang Periksa Nusron Wahid di Kasus ATR/BPN, Dalami Alur Setoran hingga Pusat