Manufaktur, Lembaga Keuangan, dan Pertanian Bisa Jadi Sektor Potensial Penyaluran Kredit Bank, Ini Alasannya
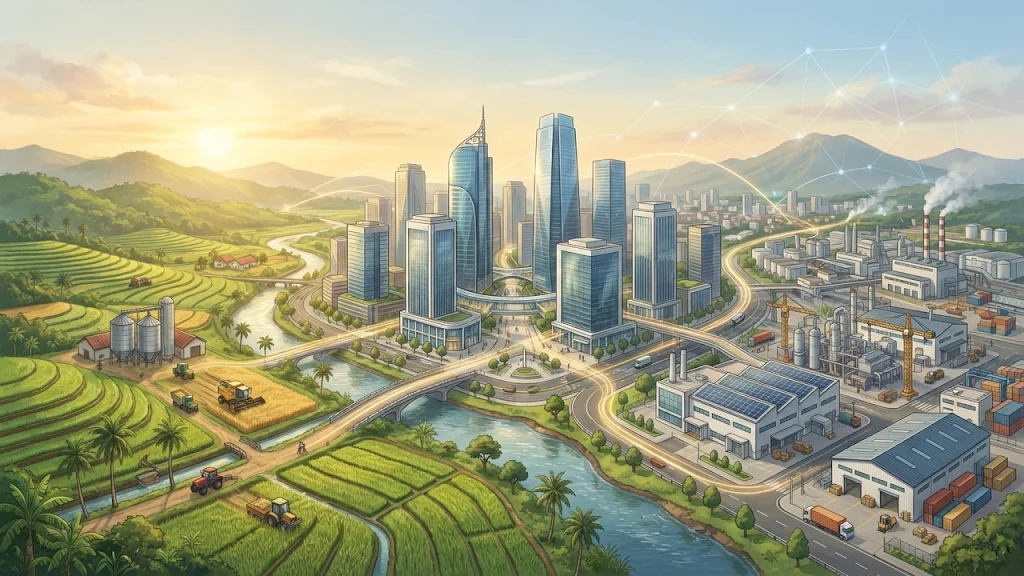
AKURAT.CO Sektor manufaktur, lembaga keuangan, dan pertanian masih menjadi tumpuan utama penyaluran kredit Citi Indonesia. Ketiga sektor tersebut mencakup sekitar 80% dari keseluruhan portofolio pinjaman perseroan. Citi pun masih melihat peluang pembiayaan dari ketiganya untuk menopang pertumbuhan bisnis pada 2027.
Chief Executive Officer (CEO) Citi Indonesia Batara Sianturi mengatakan ketiga sektor tersebut menjadi fokus utama perseroan dalam menyalurkan pembiayaan kepada nasabah korporasi dan institusi.
"Sektor yang sekarang menjadi tiga sektor utama yang kami lihat adalah manufaktur, institusi keuangan, kemudian pertanian. Dari ketiganya, itu mencakup sekitar 80 persen dari portofolio lending kami. Kami melihat tahun depan ketiga sektor ini juga masih memiliki potensi yang cukup besar," ujar Batara dalam konferensi pers pemaparan ekonomi dan kinerja keuangan Citi Indonesia kuartal III 2026 di Jakarta pekan lalu.
Besarnya kontribusi tersebut memperlihatkan posisi strategis ketiga sektor dalam bisnis kredit Citi. Dengan karakteristik usaha yang berbeda, manufaktur, lembaga keuangan, dan pertanian memiliki kebutuhan pendanaan yang dapat mencakup modal kerja, pembiayaan investasi, hingga transaksi keuangan lintas negara.
Meski demikian, ketiganya tidak bisa dipandang sebagai sektor dengan kebutuhan pembiayaan yang sama. Industri manufaktur membutuhkan dana untuk mendukung proses produksi dan ekspansi kapasitas, lembaga keuangan membutuhkan pendanaan untuk aktivitas institusional, sedangkan pertanian memiliki kebutuhan pembiayaan yang berkaitan dengan produksi hingga distribusi hasil komoditas.
Bagi bank yang berfokus pada layanan korporasi dan institusi seperti Citi, keberagaman kebutuhan tersebut membuka peluang untuk menyediakan berbagai solusi keuangan. Penyaluran kredit juga dapat terhubung dengan layanan transaksi, pengelolaan kas, pembiayaan perdagangan, serta kebutuhan valuta asing nasabah.
Manufaktur Membutuhkan Pembiayaan untuk Produksi hingga Ekspansi
Sektor manufaktur menjadi salah satu bidang yang memiliki kebutuhan pendanaan beragam. Perusahaan manufaktur perlu mengelola kegiatan produksi secara berkelanjutan, mulai dari pengadaan bahan baku, pembayaran pemasok, pengelolaan persediaan, hingga distribusi barang jadi.
Kebutuhan tersebut membuat pembiayaan modal kerja menjadi salah satu instrumen penting bagi perusahaan manufaktur. Modal kerja dapat digunakan untuk membiayai aktivitas operasional sehari-hari, terutama ketika perusahaan harus membayar bahan baku dan biaya produksi sebelum menerima pembayaran dari pelanggan.
Selain kebutuhan operasional, perusahaan manufaktur juga memerlukan pembiayaan investasi untuk meningkatkan kapasitas produksi. Pengadaan mesin, pembangunan fasilitas produksi, modernisasi peralatan, dan pengembangan teknologi merupakan contoh kebutuhan yang dapat membutuhkan pendanaan dalam jumlah besar dan jangka waktu lebih panjang.
Kebutuhan pembiayaan juga dapat meningkat ketika perusahaan terlibat dalam perdagangan internasional. Perusahaan yang mengimpor bahan baku atau mengekspor produk jadi perlu mengelola pembayaran lintas negara, risiko perubahan nilai tukar, serta kebutuhan pendanaan selama proses pengiriman barang.
Di sinilah layanan perbankan korporasi dapat berperan lebih luas daripada sekadar memberikan pinjaman. Bank dapat membantu perusahaan mengelola transaksi perdagangan, pembayaran kepada pemasok, penerimaan dana dari pembeli, serta kebutuhan lindung nilai terhadap risiko valuta asing.
Baca Juga: Suku Bunga The Fed dan Inflasi AS Tekan Pasar Kripto Indonesia, Begini Efeknya
Baca Juga: KUR Perumahan Rp50 Triliun Dibuka untuk UMKM, Kontraktor Bisa Ajukan Kredit hingga Rp5 Miliar
Namun, besarnya kebutuhan pendanaan tidak otomatis membuat seluruh perusahaan manufaktur menjadi calon debitur yang layak. Bank tetap perlu menilai kemampuan perusahaan menghasilkan arus kas, kondisi keuangan, prospek pasar, dan kemampuan membayar kewajiban.
Bagi Citi Indonesia, manufaktur menjadi salah satu sektor utama dalam portofolio kredit. Potensi pembiayaannya berkaitan dengan kebutuhan perusahaan untuk menjaga kelancaran operasional sekaligus mendukung investasi dan aktivitas perdagangan.
Lembaga Keuangan Memiliki Kebutuhan Pembiayaan Institusional
Lembaga keuangan menjadi sektor kedua yang masuk dalam tiga fokus utama kredit Citi Indonesia. Berbeda dari manufaktur dan pertanian, pembiayaan pada sektor ini berkaitan dengan aktivitas institusi yang bergerak dalam layanan keuangan.
Perusahaan pembiayaan, bank, perusahaan asuransi, dan institusi keuangan lainnya memiliki kebutuhan pendanaan serta transaksi yang berbeda sesuai model bisnis masing-masing. Kebutuhan tersebut dapat mencakup pengelolaan likuiditas, pendanaan kegiatan usaha, transaksi pasar keuangan, hingga pengelolaan arus kas.
Dalam konteks perbankan korporasi, hubungan dengan lembaga keuangan juga dapat melibatkan fasilitas pinjaman antarbank, pembiayaan institusional, layanan treasury, dan transaksi valuta asing. Kebutuhan ini membuat hubungan bisnis antara bank dan lembaga keuangan tidak hanya terbatas pada penghimpunan dana atau penyaluran kredit konvensional.
Lembaga keuangan juga memiliki keterkaitan dengan berbagai sektor ekonomi lainnya. Perusahaan pembiayaan, misalnya, menyediakan pembiayaan bagi konsumen dan pelaku usaha. Sementara itu, perusahaan asuransi menyediakan perlindungan risiko yang dibutuhkan perusahaan maupun masyarakat.
Karena itu, aktivitas lembaga keuangan dapat ikut memengaruhi kelancaran aliran pembiayaan dalam perekonomian. Ketika institusi keuangan membutuhkan pendanaan untuk mendukung aktivitas bisnisnya, bank dapat berperan sebagai penyedia fasilitas keuangan sesuai kebutuhan dan profil risiko masing-masing institusi.
Bagi Citi, sektor ini relevan dengan karakter bisnis perseroan yang berfokus pada layanan perbankan institusional. Citi memiliki bisnis Banking, Markets, dan Services yang saling terintegrasi untuk mendukung kebutuhan nasabah korporasi maupun institusi.
Pertanian Membutuhkan Pembiayaan dari Hulu hingga Hilir
Sektor pertanian menjadi sektor ketiga yang masuk dalam kelompok utama portofolio kredit Citi Indonesia. Kebutuhan pembiayaan sektor ini tidak hanya berkaitan dengan kegiatan budidaya, tetapi juga mencakup berbagai aktivitas usaha yang terhubung dalam rantai pasok komoditas.
Pada tahap produksi, pelaku usaha pertanian membutuhkan modal untuk pengadaan benih, pupuk, alat produksi, tenaga kerja, dan kebutuhan operasional lainnya. Kebutuhan dana tersebut dapat muncul sebelum hasil panen diperoleh, sehingga pembiayaan modal kerja memiliki peran penting dalam menjaga keberlanjutan kegiatan usaha.
Kebutuhan pembiayaan juga muncul setelah proses produksi selesai. Hasil pertanian perlu dikumpulkan, disimpan, diolah, dikemas, dan didistribusikan sebelum sampai kepada konsumen atau pasar ekspor. Setiap tahapan tersebut melibatkan biaya operasional dan kebutuhan pendanaan yang berbeda.
Rantai pasok pertanian juga melibatkan perusahaan pengolahan, distributor, eksportir, hingga pedagang komoditas. Perusahaan-perusahaan tersebut membutuhkan pembiayaan untuk membeli hasil produksi, mengelola persediaan, membayar pemasok, dan memenuhi pesanan pelanggan.
Dengan demikian, peluang pembiayaan pertanian tidak terbatas pada petani kecil. Bank yang melayani nasabah korporasi dan institusi dapat berhubungan dengan perusahaan agribisnis maupun pelaku usaha lain yang terlibat dalam rantai pasok pertanian.
Meski demikian, sektor pertanian memiliki karakteristik risiko tersendiri. Produksi dapat dipengaruhi cuaca, perubahan musim, serangan hama, dan fluktuasi harga komoditas. Faktor tersebut perlu diperhitungkan dalam penilaian kelayakan pembiayaan agar fasilitas kredit sesuai dengan kemampuan dan siklus usaha debitur.


Dilarang mengambil dan/atau menayangkan ulang sebagian atau keseluruhan artikel di atas untuk konten akun media sosial komersil tanpa seizin redaksi.
Berita Terkait


Berita Terkini
Terpopuler
- 1Kalender Jawa 19 November 2026: Weton Kamis Kliwon Punya Ambisi Besar dan Jiwa Pemimpin
- 2Rusia Gempur Kyiv dengan Rudal Balistik, Tiga Jembatan Strategis di Sungai Dnipro Hancur
- 3Stok Rudal Menipis, Angkatan Laut AS Akui Gunakan Tomahawk Kedaluwarsa untuk Perang Iran
- 4Persib Bandung vs Shan United di Shopee Cup 2026 Malam Ini, Catat Jadwal dan Cara Menontonnya
- 5PBSI Panggil 6 Juara Dunia Junior Masuk Pelatnas Cipayung Tanpa Tunggu Periode Baru
- 6Di Tengah Pertemuan Trump-Putin-Xi, Inggris Justru Komitmen Kirim 1.000 Drone ke Ukraina
- 7Jadwal Siaran Langsung Liga Inggris Malam Ini: Man City vs Fulham, Newcastle vs Arsenal
- 8Cara Cek Desil Bansos 2026 Pakai NIK KTP, Simak Syarat Dapat BSU Rp900 Ribu
- 9Prabowo: KTT APEC Bawa Hasil Nyata untuk Indonesia, Investasi Rp1.600 Triliun di Depan Mata
- 10Trump Puji Prabowo di KTT Khusus ASEAN-AS: Dia Lakukan Pekerjaan Luar Biasa