Daya Beli Tertekan, Adira Finance Akui Kemampuan Bayar Konsumen Menurun
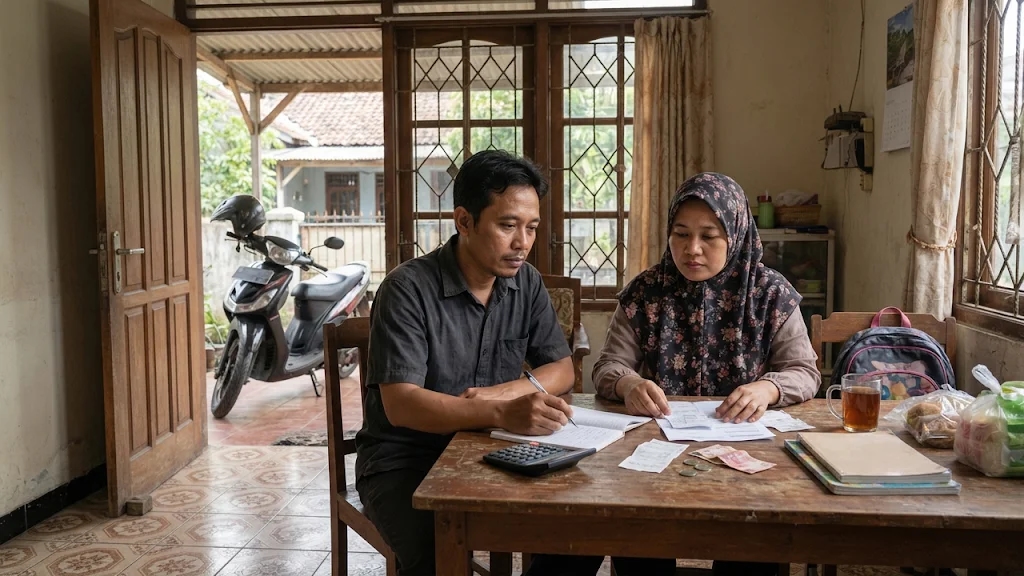
AKURAT.CO Penghasilan bulanan yang harus dibagi untuk kebutuhan pokok, biaya transportasi, pendidikan, hingga cicilan kendaraan membuat ruang keuangan rumah tangga semakin terbatas. Bagi sebagian masyarakat, mempertahankan kemampuan membayar angsuran menjadi tantangan tersendiri ketika kondisi ekonomi belum sepenuhnya membaik.
Situasi tersebut mulai tercermin dalam bisnis perusahaan pembiayaan. Direktur Adira Finance, Denny Riza, mengakui kemampuan bayar konsumen perusahaan, terutama yang berasal dari segmen menengah bawah, cenderung mengalami penurunan sepanjang 2026.
Kondisi ini menjadi perhatian karena kemampuan membayar angsuran merupakan salah satu faktor penting dalam menjaga kesehatan industri multifinance. Ketika konsumen mulai kesulitan memenuhi kewajiban keuangannya, perusahaan pembiayaan perlu lebih berhati-hati dalam menyalurkan kredit sekaligus menjaga kualitas aset.
Adira Finance mengakui kemampuan bayar konsumennya cenderung menurun sepanjang 2026, terutama karena kondisi keuangan nasabah di segmen menengah bawah masih cukup berat. Meski demikian, perusahaan masih mencatat pertumbuhan penjualan sekitar Rp35 triliun hingga September 2026. Situasi ini membuat Adira perlu menyeimbangkan ekspansi bisnis dengan pengelolaan risiko pembiayaan.
Mengapa Kemampuan Bayar Konsumen Adira Finance Menurun?
Tekanan terhadap kemampuan bayar konsumen menjadi salah satu tantangan yang dihadapi Adira Finance dalam menjalankan bisnis pembiayaan sepanjang 2026. Denny Riza mengatakan, karakteristik konsumen yang mayoritas berasal dari kelompok menengah bawah membuat perusahaan perlu memperhatikan perkembangan kondisi ekonomi masyarakat.
Menurutnya, kemampuan keuangan konsumen untuk memenuhi kewajiban pembayaran tahun ini masih menghadapi tekanan. Kondisi tersebut turut memengaruhi risiko pembiayaan yang harus dikelola perusahaan.
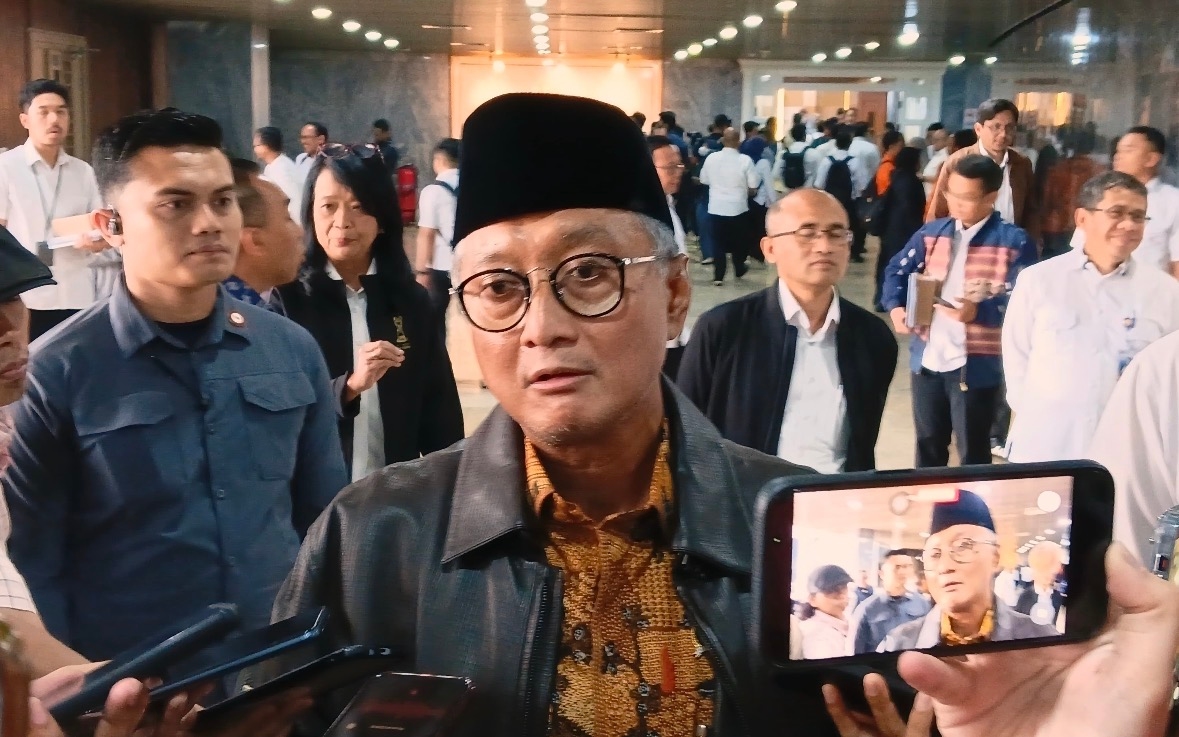
"Kalau melihat kondisi saat ini, Adira mayoritas bermain di segmen middle-low. Kalau melihat kemampuan bayar konsumen tahun ini, mungkin memang agak berat," kata Denny saat ditemui di konferensi pers UMRAH untuk Sahabat Adira Finance di Cengkareng, Selasa, 17 November 2026.
Ia menambahkan, kecenderungan penurunan kemampuan membayar nasabah menjadi salah satu faktor yang perlu diperhatikan perusahaan.
"Jadi, penyebabnya mungkin lebih cenderung karena kemampuan bayar nasabah kita yang kecenderungannya menurun," ujarnya.
Pernyataan tersebut memperlihatkan bahwa tantangan perusahaan pembiayaan tidak hanya berkaitan dengan kemampuan mendapatkan konsumen baru, tetapi juga memastikan nasabah yang sudah memperoleh fasilitas pembiayaan tetap mampu memenuhi kewajibannya.
Baca Juga: Adira Finance Tumbuh di Tengah Tekanan Daya Beli, Segmen Nonotomotif Ikut Menopang
Baca Juga: Adira Finance Bawa Festival Pasar Rakyat ke Gorontalo, Makassar, dan Palu
Bagi konsumen menengah bawah, perubahan kondisi keuangan rumah tangga dapat memberikan pengaruh cukup besar terhadap kemampuan membayar cicilan. Pengeluaran rutin yang meningkat, pendapatan yang tidak bertambah, atau ketidakstabilan pekerjaan dapat mempersempit ruang keuangan untuk memenuhi kewajiban bulanan.
Meski Denny tidak merinci faktor ekonomi yang secara spesifik menyebabkan penurunan kemampuan bayar tersebut, pengakuan ini menunjukkan bahwa kondisi keuangan konsumen menjadi salah satu pertimbangan penting dalam pengelolaan bisnis Adira Finance.
Bagaimana Tekanan Daya Beli Masyarakat Memengaruhi Kemampuan Membayar Cicilan?
Daya beli masyarakat memiliki hubungan erat dengan kemampuan rumah tangga memenuhi kewajiban keuangan. Ketika sebagian besar pendapatan terserap untuk kebutuhan sehari-hari, konsumen memiliki ruang yang lebih terbatas untuk membayar cicilan kendaraan maupun pembiayaan lainnya.
Persoalan ini tidak selalu berarti pendapatan masyarakat mengalami penurunan secara nominal. Dalam kondisi tertentu, pendapatan bisa tetap sama, tetapi meningkatnya beban pengeluaran membuat kemampuan keuangan riil rumah tangga semakin tertekan.
Sebagai ilustrasi, sebuah keluarga memiliki penghasilan bulanan tetap dan sedang mencicil sepeda motor untuk menunjang aktivitas bekerja. Pada awal mengambil pembiayaan, pendapatan keluarga tersebut masih cukup untuk memenuhi kebutuhan pokok sekaligus membayar angsuran.
Namun, situasi dapat berubah ketika pengeluaran transportasi, biaya pendidikan anak, kebutuhan pangan, dan tagihan rutin lainnya meningkat. Jika pendapatan tidak mengalami penyesuaian, sisa uang yang tersedia untuk membayar cicilan menjadi semakin kecil.
Dalam kondisi tersebut, konsumen mungkin mulai mengurangi pengeluaran lain, menggunakan tabungan, atau menunda pembayaran kewajiban tertentu. Apabila tekanan berlangsung cukup lama, keterlambatan pembayaran cicilan berpotensi terjadi.
Ilustrasi tersebut menunjukkan bahwa kemampuan membayar angsuran tidak hanya ditentukan oleh besarnya cicilan saat pertama kali mengambil pembiayaan. Perubahan kondisi keuangan setelah kredit berjalan juga menjadi faktor penting.
Bagi perusahaan multifinance, situasi ini membuat proses penilaian kelayakan pembiayaan perlu mempertimbangkan kapasitas keuangan konsumen secara lebih cermat. Pendapatan saat pengajuan kredit belum tentu menggambarkan kemampuan pembayaran nasabah selama masa pembiayaan berlangsung.
Penjualan Adira Finance Masih Tumbuh, tetapi Mengapa Konsumen Justru Tertekan?
Di tengah pengakuan mengenai penurunan kemampuan bayar nasabah, Adira Finance masih mencatat pertumbuhan penjualan sepanjang 2026.
Denny menyampaikan, nilai penjualan perusahaan hingga September 2026 telah mencapai sekitar Rp35 triliun. Angka tersebut mengalami peningkatan dibandingkan periode yang sama tahun sebelumnya.
"Sampai September, penjualan kita sudah mencapai sekitar Rp35 triliun," kata Denny ketika menjelaskan perkembangan bisnis perusahaan.
Saat ditanya mengenai perbandingan dengan tahun sebelumnya, ia mengonfirmasi adanya kenaikan. Namun, persentase pertumbuhan penjualan tersebut belum disampaikan dan perlu dikonfirmasi lebih lanjut kepada tim Adira Finance.
Kondisi ini menghadirkan satu hal menarik dalam perkembangan industri pembiayaan. Pertumbuhan penjualan perusahaan ternyata dapat berjalan bersamaan dengan tekanan kemampuan bayar sebagian konsumennya.
Keduanya tidak selalu bertentangan. Pertumbuhan penjualan menunjukkan aktivitas bisnis dan penyaluran pembiayaan masih berlangsung, sedangkan kemampuan bayar menggambarkan kondisi keuangan konsumen dalam memenuhi kewajiban setelah memperoleh fasilitas pembiayaan.
Dengan kata lain, peningkatan aktivitas pembiayaan tidak otomatis menunjukkan bahwa seluruh konsumen memiliki kondisi keuangan yang semakin kuat.
Perusahaan bisa saja memperoleh pertumbuhan dari penambahan konsumen maupun peningkatan transaksi, tetapi tetap menghadapi tantangan dalam menjaga kelancaran pembayaran dari nasabah yang sudah ada.
Hal ini menjadi alasan mengapa pertumbuhan bisnis multifinance tidak cukup hanya diukur dari besarnya penyaluran pembiayaan. Kualitas konsumen dan kemampuan mereka mempertahankan pembayaran secara konsisten juga menjadi faktor penting.


Dilarang mengambil dan/atau menayangkan ulang sebagian atau keseluruhan artikel di atas untuk konten akun media sosial komersil tanpa seizin redaksi.
Berita Terkait


Berita Terkini
Terpopuler
- 1Kalender Jawa 19 November 2026: Weton Kamis Kliwon Punya Ambisi Besar dan Jiwa Pemimpin
- 2Prediksi Skor Denmark vs Norwegia 18 November 2026: Haaland Wajib Menang, Tuan Rumah Lebih Diunggulkan
- 3Siapa Kandidat Pengganti Gibran sebagai Wapres? Ini Nama yang Diusulkan
- 4Prediksi Skor Yunani vs Serbia 17 November 2026: Tuan Rumah Diunggulkan
- 5Profil Felicia Tissue, Mantan Kekasih Kaesang Pangarep, Pengusaha Kuliner Lulusan SUSS yang Kini Resmi Menikah dengan Kevin
- 6Ramalan Zodiak Minggu Ini 16–22 November 2026: Peluang Rezeki hingga Asmara
- 7Live Streaming Singapura vs Brasil Hari Ini, Cek Jam Tayangnya!
- 8Prediksi Skor Jerman vs Belanda 17 November 2026: Die Mannschaft Wajib Menang, Oranje Lebih Nyaman
- 9Trump Puji Prabowo di KTT Khusus ASEAN-AS: Dia Lakukan Pekerjaan Luar Biasa
- 10Prabowo Tekankan Pentingnya Ketahanan dan Persatuan ASEAN Hadapi Dinamika Global