Premi Asuransi Rumah Mulai Rp100 Ribuan, Bisa Dapat Perlindungan hingga Ratusan Juta Rupiah
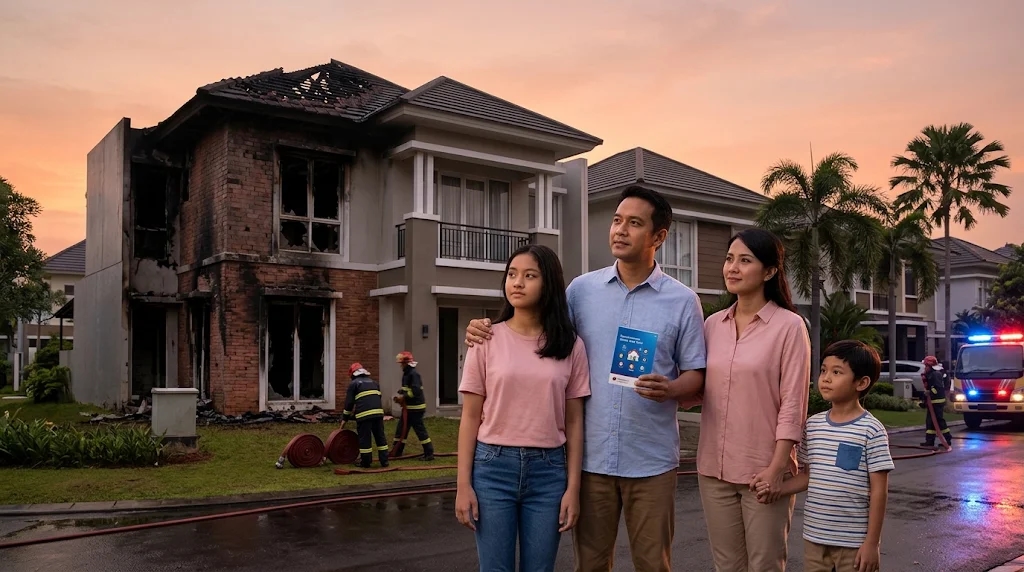
AKURAT.CO Rumah yang dibangun dengan biaya ratusan juta rupiah bisa mengalami kerusakan parah hanya akibat satu peristiwa kebakaran. Belum lagi jika perabotan, perangkat elektronik, dan barang berharga di dalamnya ikut hangus. Situasi tersebut tidak hanya menimbulkan kerugian material, tetapi juga berpotensi mengganggu kondisi keuangan keluarga dalam jangka panjang.
Salah satu cara mengantisipasi risiko tersebut adalah memiliki asuransi rumah. Menariknya, perlindungan terhadap aset properti kini dapat dipertimbangkan dengan premi yang relatif terjangkau. PT Sompo Insurance Indonesia (Sompo Indonesia), misalnya, menawarkan produk Home Safe First dengan premi mulai sekitar Rp100 ribuan per tahun dan manfaat perlindungan mulai Rp20 juta hingga ratusan juta rupiah, bergantung pada paket serta limit pertanggungan yang dipilih.
Asuransi rumah merupakan perlindungan finansial yang membantu pemilik properti mengurangi dampak kerugian akibat risiko tertentu, seperti kebakaran, sambaran petir, ledakan, dan kejadian lain yang dijamin dalam polis. Selain bangunan, sejumlah produk asuransi juga menyediakan perlindungan terhadap isi rumah maupun manfaat tambahan sesuai ketentuan pertanggungan.
Berapa Premi Asuransi Rumah dari Sompo Indonesia?
Biaya menjadi salah satu pertimbangan masyarakat sebelum memutuskan membeli produk asuransi. Terlebih, rumah merupakan aset bernilai besar yang membutuhkan biaya perawatan, pembayaran pajak, hingga berbagai pengeluaran rutin lainnya.
Sompo Indonesia menawarkan Home Safe First sebagai salah satu pilihan perlindungan rumah tinggal dengan premi mulai sekitar Rp100 ribuan per tahun. Dengan biaya tersebut, pemilik rumah dapat mempertimbangkan perlindungan finansial terhadap berbagai risiko yang berpotensi menyebabkan kerusakan atau kehilangan aset.
Berdasarkan informasi Sompo Indonesia, manfaat perlindungan produk ini menyediakan santunan mulai Rp20 juta hingga ratusan juta rupiah. Besaran manfaat tersebut bergantung pada paket dan limit pertanggungan yang dipilih oleh tertanggung.
Jika dilihat dari sisi perencanaan keuangan, premi tahunan tersebut dapat menjadi salah satu pos pengeluaran untuk mengantisipasi risiko kerugian yang nilainya jauh lebih besar. Pemilik rumah tidak perlu menunggu sampai memiliki aset dengan nilai sangat tinggi untuk mulai mempertimbangkan perlindungan properti.
Meski demikian, angka premi dan nilai pertanggungan perlu dipahami secara bersamaan. Premi Rp100 ribuan bukan berarti setiap nasabah otomatis memperoleh perlindungan hingga ratusan juta rupiah. Calon tertanggung tetap perlu memastikan paket yang dipilih, batas santunan, serta cakupan risiko yang berlaku.
Perlindungan hingga Ratusan Juta Rupiah, Apa Saja Manfaatnya?
Nilai pertanggungan menjadi salah satu komponen penting dalam memilih asuransi rumah. Pasalnya, besaran tersebut menentukan batas maksimal tanggung jawab perusahaan asuransi sesuai ketentuan polis ketika terjadi risiko yang dijamin.
Melalui Home Safe First, Sompo Indonesia menawarkan sejumlah manfaat perlindungan yang tidak hanya berkaitan dengan kerusakan bangunan akibat kebakaran. Produk ini juga mencakup beberapa risiko lain yang dapat menimbulkan kerugian finansial bagi pemilik rumah.
Berikut sejumlah perlindungan yang ditawarkan berdasarkan informasi produk:
Kebakaran: memberikan perlindungan terhadap kerugian akibat peristiwa kebakaran sesuai ketentuan polis.
Sambaran petir: mencakup kerusakan akibat sambaran petir yang dijamin.
Ledakan: memberikan perlindungan terhadap kerugian akibat risiko ledakan.
Kejatuhan pesawat terbang: mencakup kerusakan properti akibat peristiwa tersebut.
Asap: memberikan perlindungan terhadap kerugian akibat asap sesuai ketentuan pertanggungan.
Perampokan: memberikan perlindungan terhadap kehilangan harta benda akibat perampokan sesuai persyaratan polis.
Kehilangan kendaraan bermotor: menyediakan manfaat perlindungan sesuai ketentuan produk.
Santunan medis: memberikan santunan biaya medis akibat kecelakaan sesuai batas manfaat yang berlaku.
Ragam manfaat tersebut memperlihatkan bahwa perlindungan rumah tidak selalu terbatas pada struktur bangunan. Risiko kehilangan harta benda maupun kebutuhan biaya medis akibat kecelakaan juga dapat menjadi bagian dari manfaat produk tertentu.
Namun, calon nasabah perlu membaca rincian manfaat sebelum membeli polis. Setiap risiko dapat memiliki batas pertanggungan, persyaratan, serta pengecualian yang berbeda.
Informasi tersebut penting agar pemilik rumah tidak memiliki ekspektasi berlebihan ketika mengajukan klaim. Sebab, keberadaan asuransi tidak berarti seluruh kerugian otomatis mendapatkan penggantian tanpa mempertimbangkan penyebab kejadian dan ketentuan polis.
Baca Juga: Cermati Protect Komitmen Hadirkan Akses Asuransi yang Lebih Praktis bagi Konsumen
Mengapa Asuransi Rumah Penting untuk Menjaga Keuangan Keluarga?
Bagi banyak keluarga, rumah merupakan salah satu aset terbesar yang dimiliki sepanjang hidup. Proses untuk memilikinya bisa membutuhkan waktu bertahun-tahun, baik melalui pembelian tunai maupun pembayaran cicilan kredit pemilikan rumah (KPR).
Di luar nilai bangunan, rumah juga menyimpan berbagai barang yang dikumpulkan secara bertahap. Mulai dari furnitur, televisi, kulkas, mesin cuci, komputer, hingga perangkat elektronik lainnya.
Ketika kebakaran terjadi, kerugian yang muncul tidak selalu berhenti pada kerusakan fisik bangunan. Barang-barang di dalam rumah juga berpotensi rusak atau hilang sehingga pemilik harus mengeluarkan biaya tambahan untuk menggantinya.
Situasi semakin berat apabila rumah tidak lagi dapat dihuni. Keluarga mungkin harus menyewa tempat tinggal sementara, memindahkan barang yang masih bisa diselamatkan, hingga mengeluarkan biaya untuk kebutuhan sehari-hari selama proses perbaikan berlangsung.
Dalam kondisi tersebut, tabungan yang sebelumnya disiapkan untuk pendidikan anak, kebutuhan kesehatan, atau investasi masa depan berpotensi terpakai untuk menutup pengeluaran darurat.
Inilah alasan asuransi rumah dapat dipandang sebagai bagian dari pengelolaan risiko keuangan keluarga. Perlindungan yang sesuai dapat membantu mengurangi beban finansial akibat peristiwa yang tidak terduga, sehingga pemilik aset tidak harus menanggung seluruh kerugian sendiri.
Direktur PT Sompo Insurance Indonesia, Erixon Hutapea, menjelaskan pentingnya perlindungan asuransi terhadap aset dan properti dari risiko kebakaran sebagai bagian dari upaya mitigasi risiko yang komprehensif.
Menurut Erixon, perlindungan tersebut dapat membantu mengurangi dampak finansial yang timbul akibat kerusakan rumah tinggal, bangunan komersial, maupun berbagai aset berharga lainnya.
Perspektif ini memperlihatkan bahwa asuransi properti tidak hanya berkaitan dengan upaya mengganti bangunan yang rusak. Lebih jauh, perlindungan tersebut dapat menjadi instrumen untuk menjaga kestabilan kondisi keuangan ketika pemilik aset menghadapi musibah.
Apakah Premi Murah Sudah Cukup untuk Melindungi Rumah?
Premi yang terjangkau memang dapat menjadi pertimbangan menarik bagi masyarakat. Namun, memilih asuransi rumah sebaiknya tidak hanya berpatokan pada besarnya biaya yang harus dibayarkan setiap tahun.
Ada persoalan lain yang perlu diperhatikan, yakni apakah nilai pertanggungan sudah sebanding dengan aset yang ingin dilindungi.
Sebagai ilustrasi, sebuah keluarga memiliki rumah dengan berbagai perabotan dan perangkat elektronik bernilai puluhan hingga ratusan juta rupiah. Mereka kemudian membeli asuransi dengan premi paling rendah tanpa terlebih dahulu menghitung nilai aset secara keseluruhan.
Ketika terjadi kebakaran, kerugian yang dialami ternyata jauh lebih besar daripada limit pertanggungan yang dimiliki. Akibatnya, meskipun memiliki asuransi, keluarga tersebut tetap harus menanggung sebagian kerugian menggunakan dana pribadi.
Ilustrasi ini menunjukkan bahwa premi murah tidak selalu identik dengan perlindungan yang memadai. Besarnya nilai pertanggungan perlu disesuaikan dengan karakteristik aset, kebutuhan pemilik rumah, dan risiko yang ingin diantisipasi.
Sebelum membeli asuransi properti, ada beberapa hal yang sebaiknya diperhatikan:
Nilai bangunan: perkirakan biaya yang dibutuhkan untuk membangun kembali rumah apabila mengalami kerusakan berat.
Nilai isi rumah: identifikasi barang-barang berharga, termasuk furnitur dan perangkat elektronik.
Lokasi properti: pahami karakteristik risiko di sekitar tempat tinggal, seperti potensi banjir atau risiko bencana lainnya.
Limit pertanggungan: pastikan batas manfaat sesuai dengan kebutuhan perlindungan.
Pengecualian polis: periksa jenis kejadian yang tidak ditanggung perusahaan asuransi.
Prosedur klaim: pahami dokumen dan persyaratan yang harus disiapkan ketika mengajukan klaim.
Pemahaman tersebut membantu calon tertanggung menghindari kesalahan dalam memilih produk. Sebab, tujuan utama membeli asuransi bukan sekadar memperoleh polis dengan biaya paling rendah, melainkan mendapatkan perlindungan yang relevan dengan potensi kerugian.


Dilarang mengambil dan/atau menayangkan ulang sebagian atau keseluruhan artikel di atas untuk konten akun media sosial komersil tanpa seizin redaksi.
Berita Terkait


Berita Terkini
Terpopuler
- 1Hotman Paris Bongkar Kejanggalan Putusan MK soal Ijazah Gibran: Tidak Berwenang, Kok Bahas Substansi?
- 2KDM dan Pramono Anung Sambangi Istana Pakai Dasi Biru di Tengah Kabar Gibran Mundur, Ada Apa?
- 3Jika Gibran Mundur dari Wapres, Inilah 8 Fasilitas Negara yang Akan Tetap Didapatkan
- 4Jorge Lorenzo: Jika Marc Marquez Raih Gelar Kesepuluh, Rossi Bukan 'GOAT'
- 5Prediksi Skor Turki vs Belgia 13 November 2026: De Bruyne Cs Diunggulkan, Tuan Rumah Dibayangi Degradasi
- 6Prediksi Skor Italia vs Prancis 13 November 2026: Mbappe Absen, Siapa Lebih Diunggulkan?
- 7Kalender Jawa 13 November 2026: Watak Weton Jumat Wage Dikenal Setia dan Teguh Pendirian
- 8Kapolri Ungkap Peran Listyo Sigit dalam Penyadapan: Memberi Perintah, Menentukan Target dan Menerima Hasil
- 9Presiden Prabowo Anugerahkan Bintang Jasa Pratama kepada Relawan dan Petugas yang Gugur dalam Penanganan Karhutla
- 10MPR Surati Presiden Prabowo, Minta Dua Nama Calon Pengganti Gibran