Fenomena 'Makan Tabungan' Makin Nyata: Saldo Rekening Kecil Tergerus 45 Persen dalam 8 Tahun
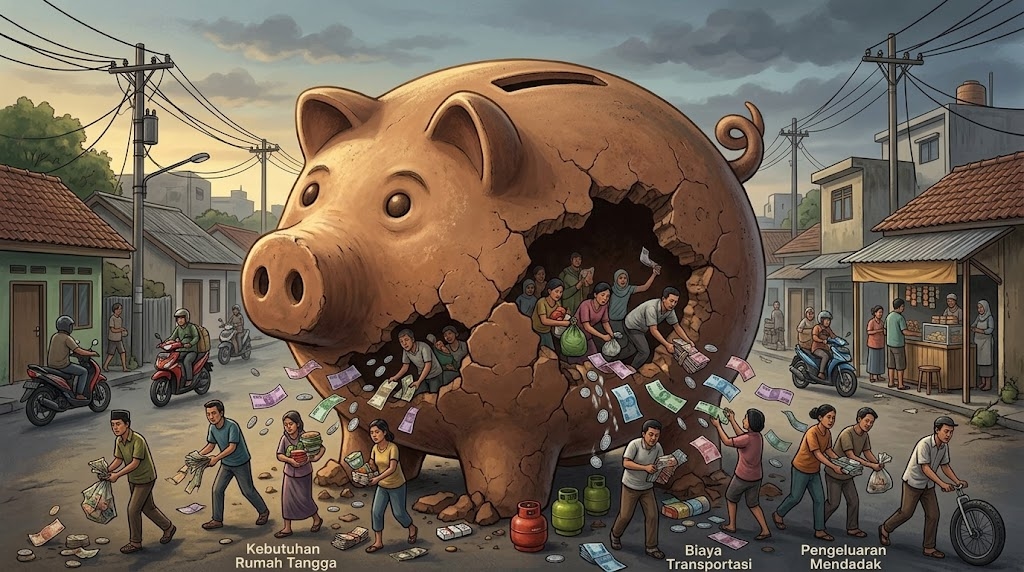
AKURAT.CO Gaji belum masuk, tetapi saldo tabungan sudah lebih dulu berkurang. Ada kebutuhan rumah tangga yang harus dibayar, biaya transportasi yang tidak bisa ditunda, hingga pengeluaran mendadak yang akhirnya mengambil uang yang semula ingin disimpan. Kondisi ketika tabungan digunakan untuk bertahan sampai pendapatan berikutnya inilah yang belakangan dikenal sebagai fenomena “makan tabungan”.
Fenomena makan tabungan menjadi semakin relevan ketika melihat kondisi saldo rekening masyarakat dengan simpanan kecil. Data Perhimpunan Bank Nasional (Perbanas) menunjukkan rata-rata saldo rekening dengan tabungan di bawah Rp100 juta menyusut dari Rp3,1 juta pada 2018 menjadi Rp1,7 juta pada Mei 2026, atau berkurang sekitar 45% dalam delapan tahun.
Secara sederhana, makan tabungan terjadi ketika uang yang semula dialokasikan sebagai simpanan justru kembali digunakan untuk membiayai kebutuhan sehari-hari atau kebutuhan lain sebelum pendapatan berikutnya diterima. Masalahnya bukan selalu seseorang tidak menabung, melainkan uang yang sudah ditabung tidak cukup lama bertahan di rekening.
Survei Konsumen Bank Indonesia pada Agustus 2026 juga menunjukkan adanya tekanan terhadap ruang menabung. Porsi pendapatan masyarakat yang digunakan untuk konsumsi meningkat dari 72,7% menjadi 74,2% dalam satu bulan, sedangkan porsi yang disisihkan untuk tabungan turun dari 16,8% menjadi 15,8%.
Dengan kata lain, dari setiap Rp1 juta pendapatan, secara rata-rata sekitar Rp742 ribu digunakan untuk konsumsi, Rp100 ribu untuk membayar cicilan atau utang, dan Rp158 ribu yang tersisa untuk ditabung. Angka ini merupakan gambaran agregat, bukan berarti seluruh masyarakat memiliki pola pengeluaran yang sama.
Kenapa “Makan Tabungan” Semakin Terlihat?
Hal yang menarik dari fenomena ini adalah perbedaan antara tidak memiliki tabungan dan memiliki tabungan tetapi terus menggunakannya kembali. Keduanya menghasilkan saldo yang sama-sama rendah, tetapi masalah keuangannya berbeda.
Seseorang bisa saja rutin menyisihkan uang setiap menerima gaji. Namun, jika pada pertengahan bulan muncul kebutuhan yang lebih besar dari perkiraan, uang tersebut kembali diambil. Pada akhir bulan, saldo tabungan akhirnya kembali tipis sebelum siklus pendapatan berikutnya dimulai.
Pola tersebut dapat menciptakan situasi seperti lingkaran. Pendapatan masuk, sebagian disisihkan, kemudian kebutuhan muncul dan sebagian simpanan digunakan. Ketika gaji berikutnya diterima, prosesnya kembali berulang sehingga tabungan sulit berkembang menjadi bantalan keuangan yang lebih kuat.
Baca Juga: Survei KIC: Kelas Menengah Lebih Memilih ‘Makan Tabungan’ daripada Berutang
Baca Juga: Gawat! Fenomena Dissaving, Masyarakat Kelas Menengah Bawah Makan Tabungan Mulai Hantui RI
Data Perbanas menjadi penting dalam konteks ini. Penurunan rata-rata saldo dari Rp3,1 juta menjadi Rp1,7 juta tidak otomatis membuktikan bahwa masyarakat menghabiskan tabungan karena konsumsi. Namun, angka tersebut menunjukkan bahwa rata-rata uang yang mengendap di rekening kelompok dengan simpanan di bawah Rp100 juta semakin tipis.
Perubahan tersebut juga membuat satu pengeluaran tidak terduga menjadi lebih berarti. Ketika seseorang memiliki saldo Rp10 juta, pengeluaran mendadak Rp500 ribu mengurangi 5% dari simpanannya. Pada saldo Rp1,7 juta, pengeluaran yang sama menggerus sekitar 29,4% dari dana yang tersedia.
Saldo Rekening di Bawah Rp100 Juta Turun 45%, Apa Artinya?
Angka 45% menjadi menarik bukan hanya karena besarannya, tetapi karena apa yang berada di balik angka tersebut. Dalam rentang sekitar delapan tahun, rata-rata saldo rekening kelompok masyarakat dengan tabungan di bawah Rp100 juta turun dari Rp3,1 juta menjadi Rp1,7 juta.
Artinya, keberadaan rekening tabungan tidak selalu identik dengan kuatnya kondisi keuangan pemilik rekening. Seseorang dapat tetap memiliki rekening, tetap menerima pendapatan secara rutin, dan tetap menyisihkan uang, tetapi memiliki bantalan dana yang semakin tipis.
Ini penting karena fungsi tabungan bukan sekadar menunjukkan berapa banyak uang yang berhasil dikumpulkan. Tabungan juga berfungsi sebagai ruang untuk menyerap kejutan finansial ketika kebutuhan datang di luar rencana.


Dilarang mengambil dan/atau menayangkan ulang sebagian atau keseluruhan artikel di atas untuk konten akun media sosial komersil tanpa seizin redaksi.
Berita Terkait



Berita Terkini
Terpopuler
- 1Dulu Minta Gibran Diganti, Kini Syahganda Bilang Sikapnya Berubah: Sekarang Saya di Pemerintahan
- 2Pengurus PCNU Serahkan Bukti dan Kembalikan Uang Risywah Muktamar ke KPK
- 3Jokowi Muncul di Kertanegara, Prabowo Pergi Tak Lama Setelah Pertemuan
- 4Daftar 26 Produk Indonesia yang Disebut Diboikot di Malaysia Usai FIFA ASEAN Cup 2026
- 5Jadwal Persib Hari Ini vs Port FC, Cek Jam Tayang dan Live Streaming
- 6Link Live Score Indonesia vs Thailand Final FIFA ASEAN Cup 2026, Cek Skor dan Susunan Pemain Sekarang!
- 7Di Balik Sukses Emil Audero di Final, Ada Rasa Cemas yang Dirasakan Sang Ayah
- 8Link Live Streaming Indonesia vs Thailand di Final FIFA ASEAN Cup 2026, Nonton di Sini!
- 9Peluang Gibran di Pilpres 2029 Tetap Terbuka Lebar Meski Lawan Politik Terus Bermanuver
- 10Presiden Prabowo Minta Perekrutan TNI-Polri Tidak Melulu Lihat Fisik, Boleh Berkacamata Asal Pintar