Rasio Kredit terhadap PDB Rendah, Bank Perlu Pererat Kerja Sama dengan Pindar
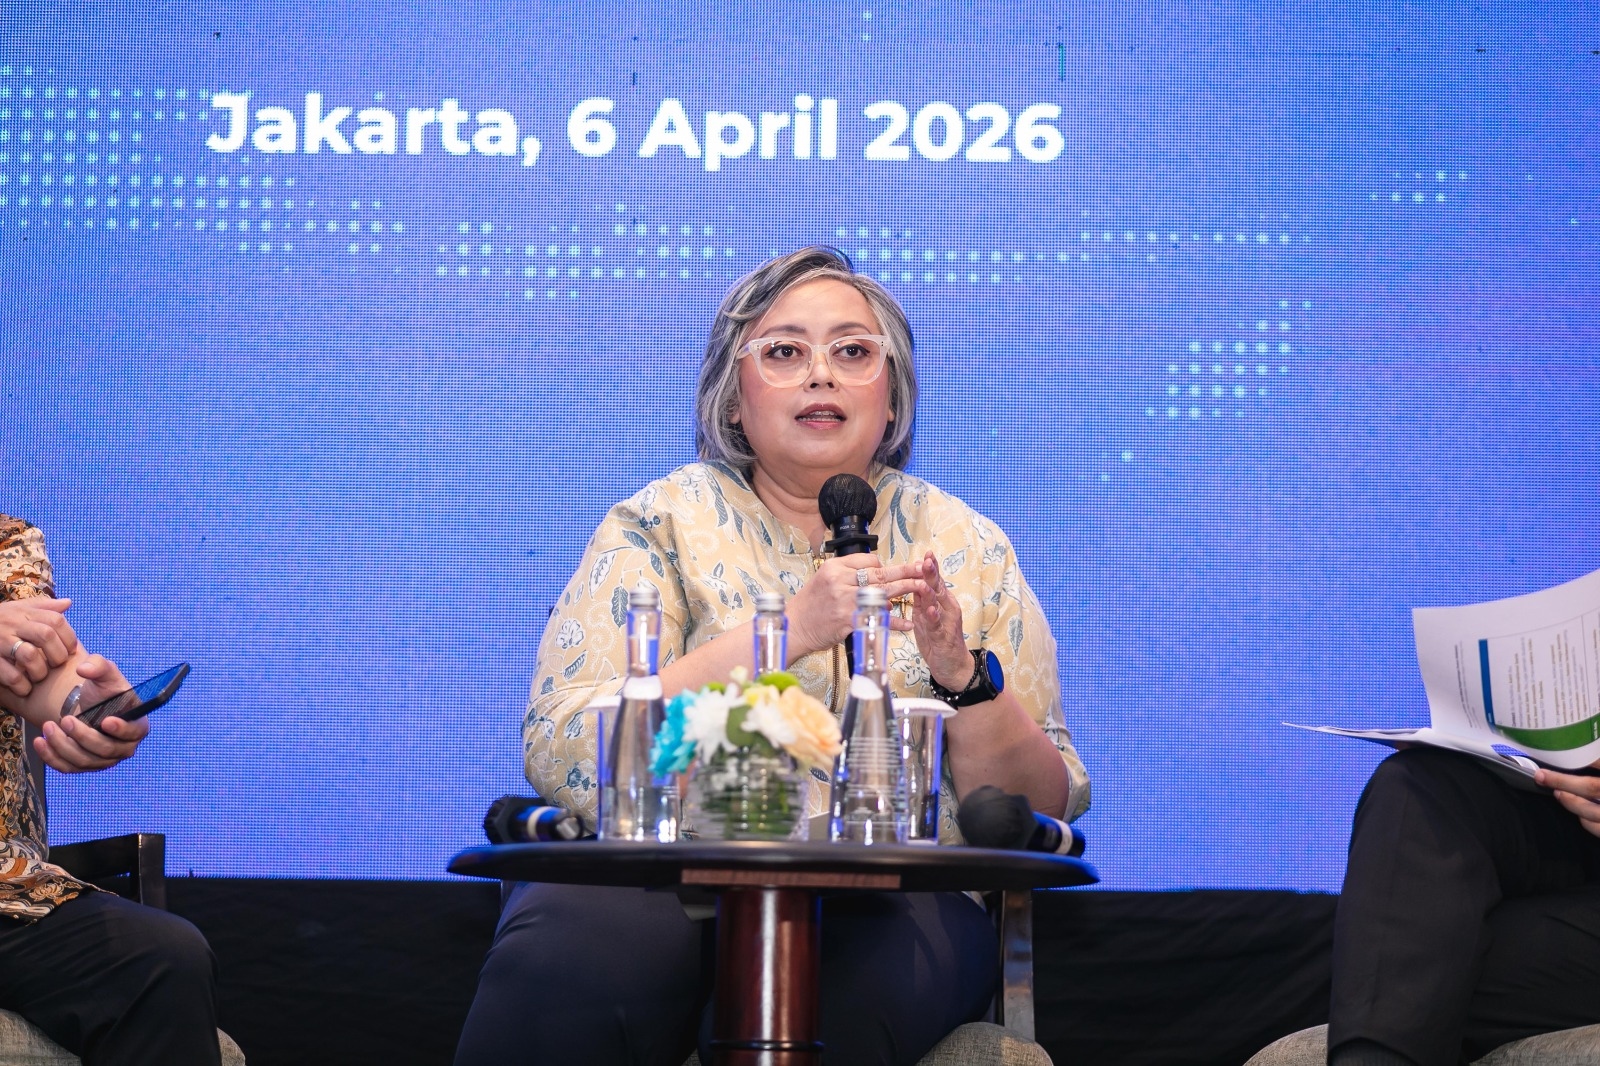
AKURAT.CO Perbankan nasional dapat memperluas akses pembiayaan ke segmen underbanked melalui kolaborasi dengan platform peer-to-peer (P2P) lending atau pindar, dengan menerapkan standar kemitraan yang sesuai tata kelola yang baik dan manajemen risiko yang kuat.
Hal ini mengacu pada rendahnya rasio kredit terhadap PDB RI saat ini. Data White Paper Perbanas dan Aftech, rasio kredit terhadap Produk Domestik Bruto (PDB) Indonesia masih tertinggal dibandingkan negara-negara lain di kawasan.
Pada periode 2024–2025, rasio kredit Indonesia tercatat sekitar 36,4%, jauh di bawah rata-rata negara berpendapatan menengah atas di Asia Timur dan Pasifik yang mencapai 74,46%. Artinya, ruang ekspansi pembiayaan formal ke segmen underbanked dan pelaku usaha skala kecil masih lebar.
Baca Juga: Kriminalisasi Kredit Macet Berujung Undisbursed KUR Tinggi
Ketua Bidang Pengembangan Produk Perbanas, Michellina Laksmi Triwardhany, atau yang akrab dipanggil Dhany, mengatakan kolaborasi ini memungkinkan bank menjangkau nasabah baru dengan lebih cepat dan efisien, tanpa harus membangun seluruh infrastruktur dari awal.
“Ada keunggulan dari P2P lending yang bisa dikombinasikan dengan kemampuan bank supaya bank bisa memberikan pembiayaan produktif. Dengan menggunakan kemampuan P2P lending, bank bisa leverage dan perluas aksesnya,” ujarnya dalam Diskusi White Paper Perbanas dan Aftech, Rabu (15/4/2026).
Menurutnya, P2P lending dapat lebih mudah menjangkau segmen mikro atau ultramikro yang acapkali kesulitan mengakses pembiayaan dari bank.
“Ada bank sukses dengan bisnisnya di segmen mikro atau ultramikro. Tapi selalu langkah tersebut membutuhkan biaya yang lebih mahal dan human capital yang lebih besar,” kata Dhany.
Dari perspektif perbankan, masih menurut Dhany, kerja sama ini juga membuka peluang diversifikasi portofolio, penguatan ekosistem, hingga pembagian risiko.
“Setiap bank memiliki risk appetite dan pendekatan bisnis yang berbeda. Oleh sebab itu, diperlukan standar kemitraan yang jelas sebagai acuan bersama,” tambahnya.
Standar tersebut, lanjutnya, menjadi fondasi agar kolaborasi berjalan sehat dan berkelanjutan. Ia menambahkan, standar tersebut mencakup tata kelola yang baik, akuntabilitas, transparansi, serta pengelolaan risiko yang kuat.
Oleh karena itu, asosiasi industri perlu berperan dalam merumuskan standar kemitraan untuk menjaga stabilitas ekosistem. “Bank menyimpan dana masyarakat. Reputation is number one. Jika bank terekspos risiko, hal itu akan berdampak ke reputasi bank,” katanya.
Model Kolaborasi Bank-Pindar
Di sisi lain, industri P2P lending mencatat pertumbuhan paling cepat dalam beberapa tahun terakhir, dengan laju pertumbuhan tahunan sekitar 34% pada periode 2019–2024.
“Bank memiliki kekuatan dari sisi permodalan dan biaya dana yang lebih rendah. Sementara P2P lending unggul dalam kecepatan proses, teknologi underwriting digital, serta pemanfaatan data alternatif. Ini kombinasi yang saling melengkapi,” kata Dhany.
Dalam paparannya, Dhany menyebut model kolaborasi bank dan P2P lending kini semakin berkembang, seperti joint financing, channeling, hingga banking-as-a-service. Dari sisi produk, kolaborasi juga mencakup white label lending dan ecosystem lending, seperti pembiayaan invoice, supply chain financing, BNPL, dan payday loan.
Menurutnya, variasi model tersebut memungkinkan bank tetap berada dalam kerangka kehati-hatian, sekaligus memperluas jangkauan pembiayaan ke sektor-sektor produktif yang membutuhkan proses lebih cepat dan fleksibel. Namun, ia menegaskan bahwa pertumbuhan tidak boleh mengorbankan kualitas.
“Elemen paling krusial dalam kolaborasi ini adalah manajemen risiko. Tanpa penyelarasan risk appetite, komunikasi terbuka, dan review kualitas portofolio yang disiplin, kolaborasi bisa menjadi sumber risiko baru,” tegasnya.
Data dalam white paper menunjukkan bahwa porsi outstanding kredit bank yang disalurkan melalui P2P lending meningkat signifikan dari sekitar 0,05% dari total keseluruhan kredit bank melalui berbagai saluran pada Januari 2021 menjadi sekitar 1,30% pada April 2025.
“Kalau dijalankan dengan tata kelola yang kuat, kolaborasi ini bisa menjadi akselerator inklusi keuangan sekaligus tetap menjaga kualitas aset perbankan,” tutur Dhany.


Dilarang mengambil dan/atau menayangkan ulang sebagian atau keseluruhan artikel di atas untuk konten akun media sosial komersil tanpa seizin redaksi.
Berita Terkait


Berita Terkini
Terpopuler
- 1Belajar dari Jepang, Erick Thohir Ingin Timnas Indonesia Punya Dua Skuad Berkualitas
- 2Kalender Jawa 14 Oktober 2026: Rabu Wage Dikenal Punya Watak Teguh dan Penuh Pertimbangan
- 3Kalender Jawa 15 Oktober 2026: Watak Weton Kamis Kliwon Dikenal Ramah dan Mudah Bergaul
- 4Aprilia Buang Peluang Emas Meski Kuasai 4 Besar di Mandalika, Marc Marquez Pemenang Sesungguhnya!
- 5Kalender Jawa 13 Oktober 2026: Watak Weton Selasa Pon, Setia tetapi Mudah Cemburu
- 6Rusia Perluas Pangkalan Militer di Libya, NATO Terancam dari Dua Arah
- 7Bangkai Kapal Tertua di Dunia Berusia 4.700 Tahun Ditemukan di Turki, Apa Saja yang Terungkap?
- 8Trump Sudah Berhati-Hati Terlibat Perang, Netanyahu Berupaya Memicu Kembali Konfrontasi dengan Iran
- 9Usut Korupsi BNPB, KPK Endus Keterlibatan Perusahaan Keluarga dan Orang Kepercayaan Suharyanto
- 10BGN Resmikan 980 Dapur MBG untuk Wilayah 3T